Poškodenie vozidla padajúcim stromom: Právne nároky a postup likvidácie
Mnoho motoristov predpokladá, že poškodenie vozidla padajúcim stromom automaticky vyrieši povinné zmluvné poistenie alebo že vzniknuté náklady bez odvrávania uhradí mesto či správca pozemku. Základné lacné PZP však zo zákona chráni výlučne zodpovednosť za škody spôsobené iným účastníkom cestnej premávky, nie škody na vašom vlastnom majetku. Ak na stojace vozidlo spadne kmeň alebo ťažký konár, prichádzajú do úvahy iba dve právne cesty: uplatnenie nároku z vlastnej havarijnej zmluvy alebo vymáhanie náhrady škody od subjektu zodpovedného za stav dreviny podľa Občianskeho zákonníka. Každá z týchto ciest podlieha prísnym procesným pravidlám, dôkazným bremenám a lehotám, ktorých zanedbanie vedie k strate nároku na poistné plnenie či odškodnenie.
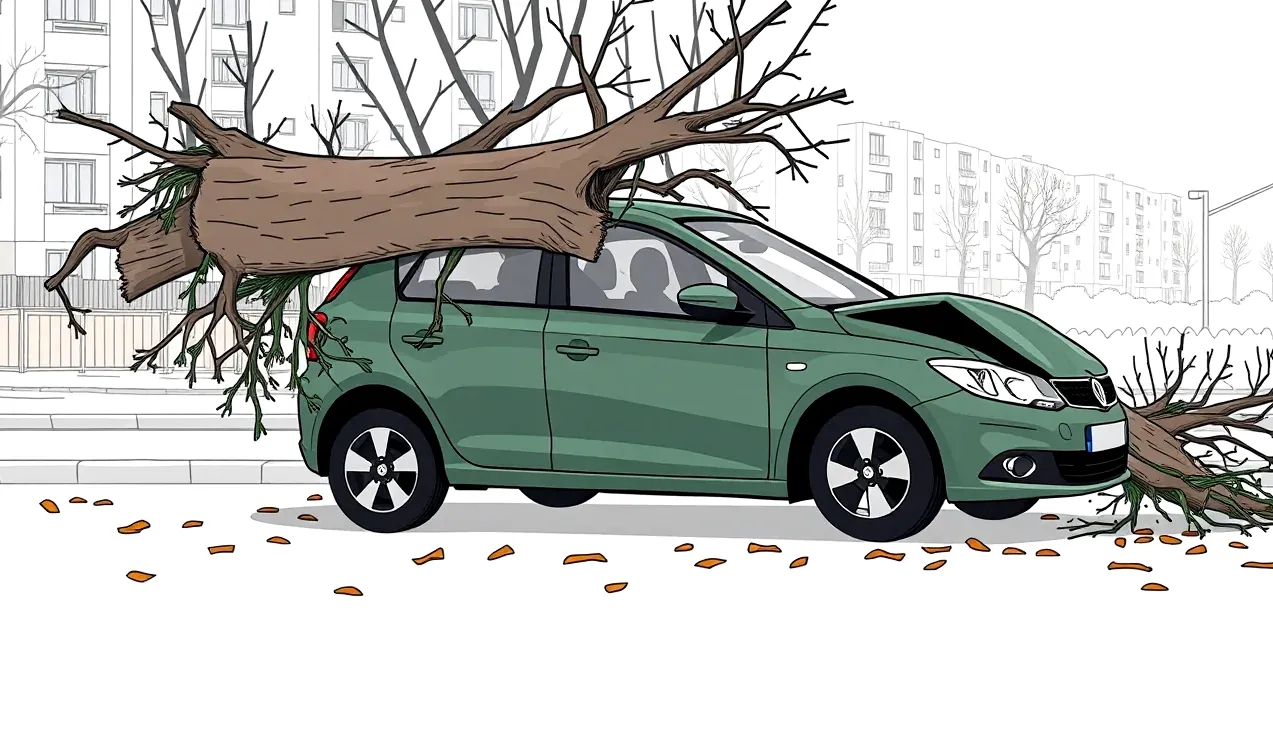
Kedy je pád stromu na auto vyššia moc a správca za škodu nezodpovedá?
Vlastník alebo správca pozemku nezodpovedá za škodu spôsobenú pádom stromu objektívne a bezvýnimočne. Slovenský právny poriadok stavia nárok na náhradu škody na princípe zavineného porušenia právnej povinnosti podľa § 420 ods. 1 Občianskeho zákonníka. Ak správca preukáže, že škodu nezavinil a vznikla v dôsledku nepredvídateľnej a neodvratnej udalosti, nastupuje inštitút takzvanej vyššej moci (vis maior). Vyššia moc zbavuje správcu zodpovednosti, pretože žiadne preventívne opatrenie, ktoré od neho možno spravodlivo požadovať, by pádu stromu nedokázalo zabrániť.
V praxi sa za zásah vyššej moci považujú najmä extrémne poveternostné javy, ako sú víchrice, orkány, tornáda či blesky. Aby však správca zelene úspešne vylúčil zodpovednosť za poškodenie vozidla padajúcim stromom s odkazom na živelnú kalamitu, musí ísť o strom, ktorý bol pred udalosťou preukázateľne zdravý, vitálny a nevykazoval žiadne znaky narušenia statiky. Ak zdravý strom vyvráti vietor dosahujúci parametre orkánu, správca za vzniknuté škody nezodpovedá a poškodenému motoristovi nezostáva iná možnosť než vlastné havarijné poistenie.
Zákonná definícia vyššej moci a § 420 Občianskeho zákonníka
Podľa § 420 ods. 3 Občianskeho zákonníka sa ten, kto škodu spôsobil, zbaví zodpovednosti, ak preukáže, že ju nezavinil. Zavinenie môže mať formu úmyslu alebo nedbanlivosti. Pri správe drevín prichádza do úvahy takmer výlučne nevedomá nedbanlivosť, kedy správca nevedel, že strom predstavuje hrozbu, hoci to vzhľadom na svoje postavenie a povinnosti vedieť mal a mohol. Dôkazné bremeno znáša správca pozemku: on musí hodnoverne preukázať, že vykonával pravidelné odborné obhliadky a strom padol výlučne v dôsledku extrémneho fyzikálneho pôsobenia vetra.
Hranica extrémneho počasia podľa SHMÚ a Beaufortovej stupnice
Samosprávy a ich poisťovne sa pri odmietaní zodpovednosti štandardne odvolávajú na meteorologické správy Slovenského hydrometeorologického ústavu (SHMÚ). V meteorologickej a poistnej terminológii je dôležité rozlišovať silu vetra:
- Rýchlosť vetra do 45 km/h: Predstavuje mierny až dosť čerstvý vietor, ktorý podľa ustálenej súdnej praxe za žiadnych okolností nepredstavuje vyššiu moc. Pád stromu pri takejto rýchlosti vždy indikuje narušený zdravotný stav dreviny.
- Rýchlosť vetra od 75 km/h (9. stupeň Beaufortovej stupnice): Poistné podmienky väčšiny poisťovní definujú túto hranicu ako víchricu. Ani táto rýchlosť však automaticky neznamená zbavenie sa zodpovednosti správcu, ak bol kmeň spráchnivený.
- Rýchlosť vetra nad 108 km/h (orkán): Extrémne namáhanie porastov, pri ktorom dochádza k vývratom a zlomom aj u úplne zdravých stromov s hlbokým koreňovým systémom. V takýchto prípadoch súdy spravidla uznávajú existenciu vyššej moci.
| Situácia pádu stromu | Právne posúdenie | Kto hradí škodu a aký je postup |
|---|---|---|
| Zdravý strom vyvrátený víchricou s nárazmi nad 80 km/h | Vyššia moc (vis maior), správca sa zbavuje zodpovednosti | Vlastné havarijné poistenie (riziko živel), správca nárok odmietne |
| Suchý či viditeľne hnilý strom padnutý pri vetre do 45 km/h | Zavinené porušenie prevencie (§ 415 a § 420 OZ) | Správca alebo jeho poistenie zodpovednosti v plnom rozsahu bez spoluúčasti |
| Spráchnivený strom vyvrátený počas silnej víchrice | Zmiešaná príčina, správca nesie primárnu zodpovednosť za zanedbanie | Havarijná poisťovňa vyplatí plnenie a následne uplatní regres voči správcovi |
| Zdravý strom padnutý pod ťarchou námrazy a ťažkého snehu | Posudzuje sa predvídateľnosť zaťaženia a kalamitný stav | Primárne havarijné poistenie, uplatnenie voči obci je spravidla neúspešné |
Preukázanie zanedbanej údržby dreviny a význam dendrologického posudku
Ak sa poškodený rozhodne uplatniť nárok priamo voči vlastníkovi stromu, leží na ňom počiatočné dôkazné bremeno: musí preukázať, že poškodenie vozidla padajúcim stromom nevzniklo náhodou, ale v príčinnej súvislosti so zanedbaním povinnej starostlivosti o zeleň. Základným právnym rámcom je § 415 Občianskeho zákonníka, ktorý upravuje takzvanú generálnu prevenciu. Každý subjekt je povinný počínať si tak, aby nedochádzalo ku škodám na zdraví, majetku, prírode a životnom prostredí. Vlastník pozemku má podľa § 123 Občianskeho zákonníka právo vec držať a užívať, no zároveň je povinný starať sa o to, aby jeho majetok neohrozoval okolie.
Preukázať, že strom bol nebezpečný už pred pádom, si vyžaduje okamžitú reakciu na mieste udalosti. Drevná hmota po páde rýchlo schne, technické služby mesta kmeň zvyčajne do niekoľkých hodín popília a odvezú do spaľovne alebo kompostárne, čím poškodený prichádza o kľúčový vecný dôkaz.
Generálna prevencia podľa § 415 a povinnosti vlastníka
Samosprávy a správcovia komunikácií majú povinnosť zabezpečovať pravidelnú inventarizáciu, orez a výrub nebezpečných drevín. Rozsah tejto povinnosti nie je bezbrehý, no zahŕňa vizuálnu kontrolu zdravotného stavu stromov rastúcich v dosahu ciest, chodníkov a parkovísk. Ak arborista alebo poverený zamestnanec prehliadne plodnice drevokazných húb, rozsiahle dutiny, suché kostrové konáre alebo praskliny na báze kmeňa, ide o hrubé porušenie preventívnej povinnosti podľa § 415 Občianskeho zákonníka.
Čo skúma dendrológ a aké dôkazy zabezpečiť na mieste
Rozhodujúcim podkladom v sporných prípadoch býva odborné vyjadrenie alebo znalecký posudok z odboru lesníctva a ochrany prírody, odvetvie dendrológia. Znalec skúma predovšetkým tieto faktory:
- Stupeň a typ hniloby: Skúma sa, či išlo o bielu alebo hnedú hnilobu, ktorá zásadným spôsobom degraduje lignín a celulózu, čím kmeň stráca pružnosť a pevnosť v ohybe.
- Prítomnosť drevokazných húb: Výskyt plodníc parazitických húb (napríklad sírovca, trúdnikovca či václavky) je jednoznačným dôkazom, že strom bol dlhodobo a neliečiteľne poškodený.
- Zostatková hrúbka zdravého dreva: Ak je pomer dutiny ku kmeňu vyšší než 70 percent, strom stratil mechanickú stabilitu a správca ho mal bezodkladne orezať alebo vyrúbať.
- Tvar a smer lomu: Lomová plocha prezradí, či kmeň praskol v mieste skrytého vnútorného defektu alebo pod extrémnym vonkajším ohybovým momentom.
Pre potreby neskoršieho dokazovania musí poškodený pred odprataním dreviny detailne odfotografovať a nafilmovať peň, koreňové nábehy a lomovú plochu kmeňa. Na fotografiách musí byť jasne viditeľná štruktúra dreva, prípadné dutiny, práchnivenie a prítomnosť hmyzu či húb, ideálne s priloženým meradlom. Rovnako je užitočné overiť, či v danej lokalite neboli v minulosti podané občianske podnety na výrub predmetného stromu cez aplikácie typu Odkaz pre starostu. Ak obec o stave stromu vedela a nekonala, jej zavinenie je nespochybniteľné.
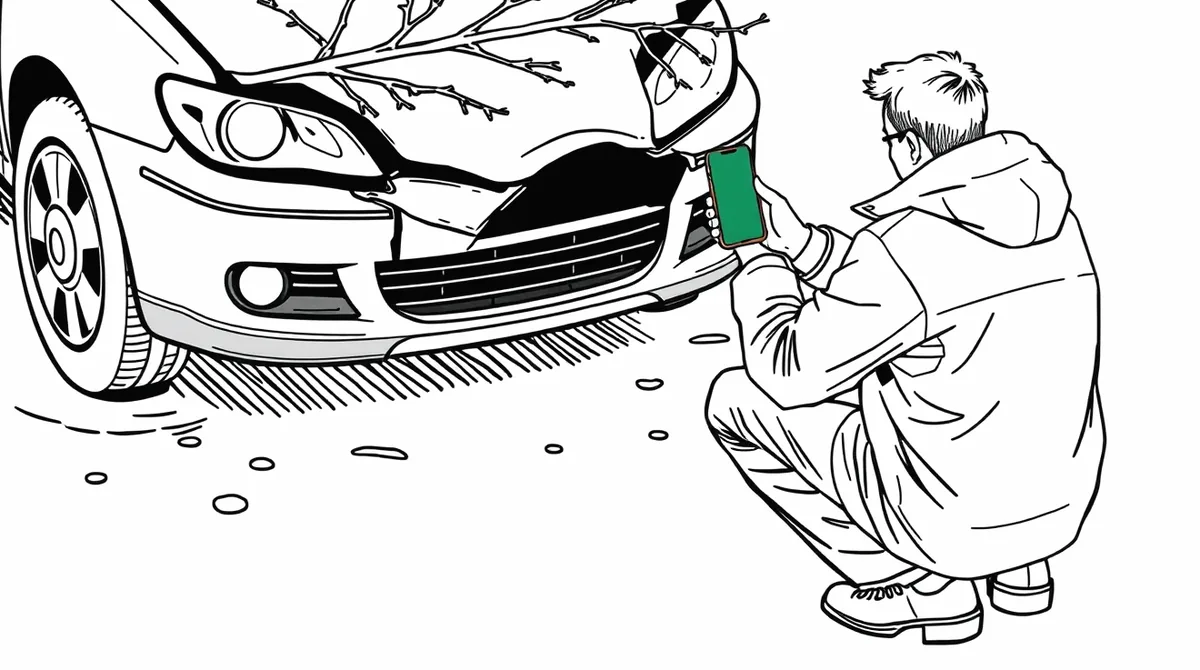
Mimosúdna žiadosť o náhradu škody voči obci po páde stromu na vozidlo
Ak zistené skutočnosti poukazujú na zanedbanú údržbu dreviny, prvým procesným krokom je zaslanie mimosúdnej písomnej výzvy na náhradu škody vlastníkovi pozemku. Podľa zákona č. 369/1990 Zb. o obecnom zriadení spravujú verejnú zeleň na svojom území obce a mestá, prípadne správcovia komunikácií (napríklad Národná diaľničná spoločnosť alebo regionálne správy ciest pri cestách I., II. a III. triedy). Písomná výzva prerušuje nečinnosť a dáva druhej strane priestor na urovnanie nároku prostredníctvom jej poistenia zodpovednosti za škodu spôsobenú pri výkone samosprávnych funkcií.
Je nevyhnutné v mimosúdnej výzve špecifikovať, že poškodenie vozidla padajúcim stromom zapríčinilo zanedbanie zákonnej preventívnej povinnosti správcu. Neodborne koncipovaná žiadosť bez právnej argumentácie a dôkazov býva samosprávami paušálne odmietaná s formálnym odkazom na nepredvídateľné poveternostné podmienky.
Povinné náležitosti písomnej výzvy samospráve
Výzva musí mať formu právneho podania a musí obsahovať presnú identifikáciu poškodeného, špecifikáciu vozidla vrátane EČV a VIN čísla, presné určenie miesta udalosti (názov ulice, číslo parcelného čísla z katastrálnej mapy) a presný dátum a čas incidentu. Ďalej musí obsahovať detailný popis priebehu škodovej udalosti, právne zdôvodnenie zodpovednosti obce podľa § 415 a § 420 Občianskeho zákonníka a presné vyčíslenie požadovanej sumy. Nárok sa preukazuje faktúrou za opravu z autoservisu alebo odborným kalkulačným posudkom systémov Audatex či Eurotax.
K výzve je potrebné priložiť fotodokumentáciu poškodenia vozidla aj stavu stromu, správu o zásahu Hasičského a záchranného zboru (ak na mieste zasahoval a kmeň odstraňoval), prípadne policajný záznam a dendrologické posúdenie. Na záver sa stanoví primeraná lehota na plnenie, štandardne 15 až 30 dní, s upozornením, že po jej márnom uplynutí bude vec postúpená súdu.
Postup uplatnenia nároku u správcu krok za krokom
- Zabezpečenie miesta a dôkazov: Bezodkladne po páde stromu vyhotovte rozsiahlu fotodokumentáciu celej scény, detailov lomu kmeňa, deštrukcie karosérie a celkového kontextu ulice pred príchodom technických služieb.
- Privolanie záchranných zložiek: Pri páde stromu na komunikáciu privolajte Hasičský a záchranný zbor na odstránenie prekážky a vyžiadajte si číslo zásahového spisu. Ak odhadovaná škoda prekračuje hranicu 3 990 eur, privolajte políciu.
- Identifikácia vlastníka pozemku: Podľa katastrálneho portálu zistite presné parcelné číslo pozemku, na ktorom strom pôvodne rástol, a identifikujte vlastníka (obec, štát, správa ciest alebo súkromná osoba).
- Získanie vyjadrenia SHMÚ: Ak mesto argumentuje víchricou, vyžiadajte si za poplatok presný meteorologický posudok o rýchlosti a nárazoch vetra pre konkrétnu lokalitu a čas.
- Odoslanie doporučenej výzvy s doručenkou: Žiadosť o náhradu škody odošlite do podateľne mestského úradu alebo doporučenou poštou. Uschovajte si doručenku ako dôkaz o uplatnení nároku.
- Sledovanie premlčacej lehoty: Všeobecná premlčacia doba na náhradu škody je podľa § 101 Občianskeho zákonníka 3 roky a plynie odo dňa, keď sa poškodený dozvedel o škode a o tom, kto za ňu zodpovedá. Mimosúdne rokovania beh premlčacej lehoty nestavajú; ak obec odmieta plniť, je nutné podať žalobu na príslušný súd pred uplynutím tejto lehoty.
Čo robiť, ak poisťovňa odmietne poškodenie vozidla padajúcim stromom pre slabý vietor?
V praxi nastávajú situácie, kedy motorista uplatňuje škodu z vlastného havarijného poistenia, no likvidátor poistnú udalosť zamietne s odôvodnením, že podľa meteorologických meraní vietor nedosiahol limit víchrice stanovený v poistných podmienkach. Táto situácia je bežná najmä vtedy, keď poisťovňa likvidujúca poškodenie vozidla padajúcim stromom vyžaduje splnenie tabuľkových kritérií pre živelné riziká bez toho, aby vzala do úvahy komplexný rozsah dojednaného poistného krytia. Pre komplexné porozumenie zmluvným podmienkam je vhodné preštudovať si porovnanie PZP a havarijného poistenia, kde sú vymedzené základné rozdiely medzi krytím zodpovednosti a majetkovým kaskom.
Takéto zamietnutie je vo väčšine prípadov neodôvodnené a poškodený poistenec má silné právne nástroje na to, aby sa voči rozhodnutiu poisťovne úspešne odvolal.
Definícia rizika víchrice vo všeobecných poistných podmienkach
Väčšina poistných zmlúv vyžaduje pre uznanie škody z titulu víchrice rýchlosť vetra najmenej 75 km/h, čo zodpovedá 8. až 9. stupňu Beaufortovej stupnice. Niektoré poisťovne operujú s hranicou 62 km/h alebo vyžadujú, aby vietor v okolí spôsobil škody na iných riadne udržiavaných budovách a porastoch. Ak vietor fúkal rýchlosťou napríklad 55 km/h a spráchnivený strom spadol, likvidátor poistnú udalosť evidovanú pod kódom „živel – víchrica“ mechanicky uzavrie s nulovým plnením.
Alternatívne krytie: Riziko pádu predmetu a lehoty na prešetrenie
Kvalitné havarijné poistenie nekryje len izolované živelné riziká, ale aj samostatné poistné riziko s názvom pád predmetu. Pád stromu, konára, stožiara či stavebnej konštrukcie je pádom cudzieho telesa na poistené vozidlo bez ohľadu na to, čo bolo primárnym spúšťačom pádu. Ak strom spadol z dôvodu hniloby pri bezvetrí, nejde o víchricu, ale ide o pád predmetu, ktorý je štandardnou súčasťou poistného krytia komplexného kaska. Poistenec musí v odvolaní (nesúhlase s ukončením likvidácie) žiadať preklasifikovanie poistnej udalosti na riziko pádu predmetu.
Podľa § 797 ods. 3 Občianskeho zákonníka je poisťovateľ povinný skončiť prešetrenie poistnej udalosti do 1 mesiaca po tom, čo sa o nej dozvedel. Ak prešetrenie nemožno skončiť v tejto lehote, je poisťovateľ povinný poskytnúť poistenému na požiadanie primeraný preddavok. Ak poisťovňa zbytočne naťahuje konanie a odmieta akceptovať objektívne fakty, poistenec má právo podať sťažnosť Národnej banke Slovenska alebo sa obrátiť na poistného ombudsmana.
| Parameter / Právny inštitút | Zákonná či zmluvná hodnota | Dôsledok pre poistné plnenie |
|---|---|---|
| Hranica rýchlosti vetra pre víchricu v kasku | Najmenej 75 km/h (zvyčajne 8. – 9. stupeň) | Pri nižšej rýchlosti nutné žiadať preklasifikovanie na pád predmetu |
| Bežná spoluúčasť pri havarijnom poistení | 5 %, minimálne 165 eur | Znižuje vyplatené poistné plnenie, vymáha sa od vinníka |
| Zvýšená spoluúčasť pri kasku | 10 %, minimálne 330 eur | Uplatňuje sa pri lacnejších variantoch poistných zmlúv |
| Spoluúčasť pri pripoistení živlu k PZP | Fixne okolo 200 eur | Lacnejšia alternatíva kaska s obmedzeným limitom krytia |
| Lehota na prešetrenie poistnej udalosti (§ 797 OZ) | Do 1 mesiaca od oznámenia | Po uplynutí vzniká zákonný nárok na primeraný preddavok |
| Hranica škody pre privolanie polície (§ 8 zák. 8/2009) | 3 990 eur | Nad túto sumu ide o dopravnú nehodu vyžadujúcu prítomnosť polície |
Ako sa posudzuje nočný náraz do spadnutého stromu na neosvetlenej ceste?
Mimoriadne komplikovanou kategóriou škodových dejov je situácia, kedy strom nespadne priamo na idúce či parkujúce vozidlo, ale spadne na vozovku niekoľko minút či hodín pred príchodom auta. Vodič v noci, za zníženej viditeľnosti na neosvetlenom úseku cesty mimo obce narazí do ležiaceho kmeňa. Z právneho a likvidačného hľadiska dochádza k zásadnému posunu: hoci primárnou príčinou nebolo priame poškodenie vozidla padajúcim stromom v okamihu pádu, ale kolízia s už ležiacou prekážkou na ceste, nároky na odškodnenie sa rozvetvujú medzi poistenie a zodpovednosť správcu komunikácie.
Pri takomto type nehody často dochádza k poškodeniu podvozku, náprav, chladičov či čelného skla. Ak došlo len k menšiemu poškodeniu zasklenia od letiacich úlomkov konárov, riešením môže byť samostatná náhrada škody na čelnom skle, no pri čelnom náraze do hrubého kmeňa býva deštrukcia prednej časti vozidla masívna.
Rozdiel medzi živlom a stretom s pevnou prekážkou
Likvidácia z havarijného poistenia sa v tomto prípade neriadi rizikom živlu ani rizikom pádu predmetu, ale rizikom havária (náraz na prekážku). Pre vodiča to znamená, že poistné plnenie mu bude z kaska poskytnuté, avšak vzniká otázka, či si poisťovňa nezaznamená udalosť ako zavinenú haváriu, čo by malo za následok malus pri havarijnom poistení a zdraženie poistky v nasledujúcom období. Podobne ako v situácii, kedy motorista rieši, kto preplatí škodu od výtlku, aj pri zrážke so spadnutým stromom sa skúma zodpovednosť správcu cestnej komunikácie za neodstránenie závady v zjazdnosti podľa zákona č. 135/1961 Zb. o pozemných komunikáciách (cestný zákon).
Povinnosti vodiča podľa zákona o cestnej premávke a privolanie polície
Správcovia ciest a ich komerčné poisťovne sa pri uplatnení nároku poškodeným vodičom takmer vždy bránia odkazom na § 16 ods. 1 zákona č. 8/2009 Z. z. o cestnej premávke. Podľa tohto ustanovenia je vodič povinný prispôsobiť rýchlosť jazdy najmä svojim schopnostiam, vlastnostiam vozidla a nákladu, poveternostným podmienkam, stavu a povahe vozovky a iným okolnostiam, ktoré možno predvídať. Vodič smie jazdiť len takou rýchlosťou, aby bol schopný zastaviť vozidlo na vzdialenosť, na ktorú má rozhľad.
Ak vodič narazí do kmeňa stromu na rovnom úseku, polícia aj poisťovňa zvyknú argumentovať, že išiel príliš rýchlo a nedodržal rozhľad daný dosvitom stretávacích svetlometov. Iná situácia nastáva, ak kmeň ležal bezprostredne za neprehľadnou zákrutou alebo horizontom, kde ani pri dodržaní predpísanej rýchlosti nebolo technicky možné zrážke zabrániť. V takýchto sporných prípadoch je kľúčové vedieť, kedy volať políciu k nehode. Pri náraze do stromu na ceste odporúčame políciu privolať vždy. Policajný záznam presne zdokumentuje brzdnú dráhu, poveternostné podmienky, viditeľnosť a stav vozovky, čo zabráni správcovi cesty tvrdiť, že k nehode došlo výlučne z dôvodu nepozornosti vodiča.
Technická verzus ekonomická totálna škoda pri zdemolovaní karosérie stromom
Pád celého kmeňa na strechu alebo motorový priestor má spravidla devastujúce následky na nosné prvky karosérie. Dochádza k deformácii A, B aj C stĺpikov, preliačeniu strešného rámu, prelomeniu podlahovej plošiny a zničeniu bezpečnostných systémov vrátane vystrelenia hlavových airbagov. V takýchto prípadoch likvidátor poistnej udalosti takmer s istotou vyhlási stav totálnej škody. Pre motoristov je mimoriadne dôležité rozlišovať medzi dvoma zásadne odlišnými kategóriami: technickou a ekonomickou totálnou škodou.
Pri vážnom poškodení vozidla padajúcim stromom sa oprava často stáva nezmyselnou z finančného hľadiska, hoci by vozidlo po výmene častí skeletu bolo teoreticky spojazdnené. Pochopenie toho, ako poisťovňa k výpočtu pristupuje, zabráni tomu, aby poistenec prišiel o tisíce eur.
Spôsob kalkulácie totálnej škody a hodnota použiteľných zvyškov
Základné rozdiely medzi technickou a ekonomickou totálnou škodou spočívajú v možnostiach a rentabilite opravy:
- Technická totálna škoda: Vozidlo je fyzicky zničené do takej miery, že jeho oprava nie je technicky možná ani bezpečná. Geometria nosného rámu je nevratne poškodená a vozidlo nemožno uviesť do stavu spôsobilého na premávku na pozemných komunikáciách.
- Ekonomická totálna škoda: Oprava vozidla je technicky realizovateľná, avšak predpokladané náklady na opravu vypočítané certifikovaným programom (normohodiny práce, lakovanie a originálne náhradné diely) presahujú stanovené percento všeobecnej hodnoty vozidla (VŠH) pred poškodením. Všeobecné poistné podmienky majú tento prah nastavený zvyčajne na 80 až 85 percent VŠH, v niektorých zmluvách dokonca na 70 percent.
Pri vyhlásení totálnej škody poisťovňa neprepláca faktúru za opravu, ale postupuje nasledovným matematickým vyrovnaním: od všeobecnej hodnoty vozidla tesne pred škodou odpočíta hodnotu použiteľných zvyškov (vraku) a zmluvne dohodnutú spoluúčasť. Hodnotu vraku poisťovňa určuje prostredníctvom špecializovanej internetovej aukcie poškodených vozidiel, kde registrovaní vrakoviská a obchodníci predkladajú záväzné cenové ponuky na odkúpenie vraku.
Podrobný prehľad o tom, Ako prebieha likvidácia škody krok za krokom, pomôže poistencovi včas identifikovať nesprávne ocenenie vozidla likvidátorom. Pre majiteľov zánovných či financovaných áut predstavuje riziko totálnej škody finančnú stratu, ktorú účinne rieši GAP poistenie a totálna škoda. GAP dorovnáva rozdiel medzi všeobecnou (časovou) hodnotou vyplácanou z kaska a pôvodnou nákupnou cenou vozidla na faktúre.
Modelový výpočet poistného plnenia pri ekonomickej totálnej škode
Predstavme si modelovú situáciu z praxe. Na päťročné vozidlo strednej triedy spadne počas búrky masívny konár topoľa, ktorý zdeformuje strechu, zlomí stĺpiky karosérie a rozbije všetky okná. Vozidlo je poistené v zmluve s 5 % spoluúčasťou.
- Všeobecná hodnota vozidla (VŠH) stanovená znalcom pred udalosťou: 10 000 €
- Kalkulácia nákladov na opravu podľa autorizovaného servisu: 8 600 € (čo predstavuje 86 % z VŠH, prekonáva zmluvný limit 80 % a ide teda o ekonomickú totálnu škodu)
- Najvyššia ponuka na odkúpenie zvyškov vozidla z aukcie: 3 500 €
- Dohodnutá spoluúčasť v poistnej zmluve: 5 % z VŠH (minimálne 165 €), v tomto prípade: 500 €
Konečný výpočet poistného plnenia vyzerá nasledovne:
Poistné plnenie od poisťovne = VŠH (10 000 €) − Hodnota zvyškov (3 500 €) − Spoluúčasť (500 €) = 6 000 €.
Poistenec dostane na bankový účet poistné plnenie vo výške 6 000 €. K tomu obdrží kontakt na výhercu aukcie, ktorý je povinný za ponúknutú sumu 3 500 € vrak odkúpiť. Celkovo tak majiteľ získa späť sumu 9 500 € (6 000 € + 3 500 €). Rozdiel 500 € predstavuje jeho zmluvnú spoluúčasť, ktorú si môže následne uplatniť formou mimosúdnej výzvy alebo žaloby voči správcovi stromu, pokiaľ bolo preukázané zanedbanie starostlivosti o drevinu.
| Porovnávané kritérium | Riešenie z havarijného poistenia | Uplatnenie voči správcovi zelene / obci |
|---|---|---|
| Rýchlosť vyplatenia financií | Rýchle (štandardne do 15 až 30 dní od obhliadky) | Pomalé (mesiace, pri súdnom spore aj niekoľko rokov) |
| Skúmanie zavinenia a počasia | Zavinenie sa neskúma, kryje aj vyššiu moc | Nutné jednoznačne dokázať porušenie povinností a stav stromu |
| Finančná spoluúčasť poškodeného | Áno, odpočíta sa podľa zmluvy (napr. 5 % / min. 165 €) | Nie, náhrada škody sa vypláca v plnej preukázanej výške |
| Vplyv na škodový priebeh poistky | Môže mať vplyv na bonus (podľa pravidiel poisťovne) | Nemá žiadny vplyv na bonusové triedy vašich poistiek |
| Poistné limity a totálna škoda | Limitované VŠH a zmluvným percentom totálky | Skutočná škoda podľa znaleckého posudku (§ 442 OZ) |
Pri zvažovaní nového poistenia je vhodné urobiť si prehľad o trhu. Výsledná cena poistenia auta totiž závisí od zvolenej výšky spoluúčasti aj poistných balíkov. Často sa oplatí vyjednať zľava za balík PZP a kaska na jednej zmluve. Zmluvné podmienky sa však líšia: kým v jednej inštitúcii platia striktné pravidlá, iné produkty, ako napríklad spoluúčasť pri kasko poistení Komunálnej poisťovne, môžu ponúkať špecifické zvýhodnenia pre živelné škody. Poistnú zmluvu sa odporúča pravidelne kontrolovať; ak zistíte nevýhodné podmienky, nezabudnite, že zákonná lehota na výpoveď poistky 6 týždňov pred výročím je podľa § 800 ods. 1 Občianskeho zákonníka záväzná.
Často kladené otázky k škodám spôsobeným stromami
Môžem hýbať s autom alebo odhádzať spadnuté konáre pred príchodom likvidátora?
S autom hýbte len vtedy, ak tvorí bezprostrednú prekážku v premávke alebo hrozí ďalšie prehlbovanie škody. Pred akoukoľvek manipuláciou vyhotovte podrobnú fotodokumentáciu a videozáznam zachytávajúci polohu konárov na vozidle z viacerých uhlov. Ponechajte aspoň časť dreva pri aute pre potreby obhliadky.
Vráti mi moja poisťovňa zaplatenú spoluúčasť, ak škodu vymôže od mesta?
Áno. Ak vaše havarijné poistenie uhradí škodu a následne úspešne uplatní takzvaný regres voči zodpovednému správcovi stromu či jeho poisťovni, vaša poisťovňa vám dodatočne vráti strhnutú spoluúčasť v plnej výške.
Čo ak strom stál na súkromnom pozemku suseda a spadol na moje auto?
Postup je identický ako pri samospráve. Sused ako vlastník zodpovedá za stav dreviny podľa § 415 a § 420 Občianskeho zákonníka. Náhradu môžete požadovať z jeho poistenia zodpovednosti príslušníkov domácnosti alebo poistenia nehnuteľnosti, pokiaľ zanedbal údržbu a strom bol v zlom stave.
V akej lehote musím škodovú udalosť nahlásiť poisťovni?
Poistné podmienky spravidla ukladajú povinnosť nahlásiť vznik škody bez zbytočného odkladu, najčastejšie v lehote do 15 dní pri udalostiach na území Slovenskej republiky. Podľa § 104 Občianskeho zákonníka začína jednoročná premlčacia doba na plnenie plynúť za 1 rok po poistnej udalosti.
Dá sa poškodenie vozidla padajúcim stromom vyriešiť, ak nemám kasko ani pripoistenie živlu?
Jedinou právnou možnosťou v takomto prípade zostáva preukázanie protiprávneho konania a zanedbania povinností vlastníka pozemku. Ak strom padol v dôsledku hniloby a chýbajúcej údržby, vlastník je povinný nahradiť vzniknutú škodu z vlastných prostriedkov alebo zo svojho poistenia zodpovednosti za škodu.