Ako prebieha likvidácia škody krok za krokom: Praktický sprievodca pre motoristov
Zákonná lehota 15 dní na písomné oznámenie škodovej udalosti poisťovni pri nehode na území Slovenska je pre peňaženku vinníka aj poškodeného kľúčový termín. Ak túto lehotu zmeškáte, poisťovňa môže pristúpiť k citeľnému kráteniu poistného plnenia alebo od vás vymáhať časť vyplatenej sumy späť. V tomto sprievodcovi si vecne a zrozumiteľne vysvetlíme, ako prebieha likvidácia škody krok za krokom, aby ste po dopravnej nehode nestratili nárok na plnú úhradu nákladov a vyhli sa zbytočným sporom s likvidátormi.
Celý proces od momentu nárazu až po odoslanie peňazí na bankový účet sa riadi prísnymi pravidlami. Rozhodujúce je, či sa škoda uplatňuje zo zákonného poistenia zodpovednosti vinníka, kde platí zákonný limit najmenej 1 300 000 eur pre vecné škody a ušlý zisk a až 6 450 000 eur pre škody na zdraví, alebo z vašej vlastnej havarijnej poistky. Kým pri nároku z PZP druhej strany neplatíte žiadnu finančnú spoluúčasť, pri vlastnom kasku musíte počítať so zmluvne dohodnutou sumou. Preto je dôležité mať vopred prehľad o tom, čo vás počas administratívneho šetrenia čaká.
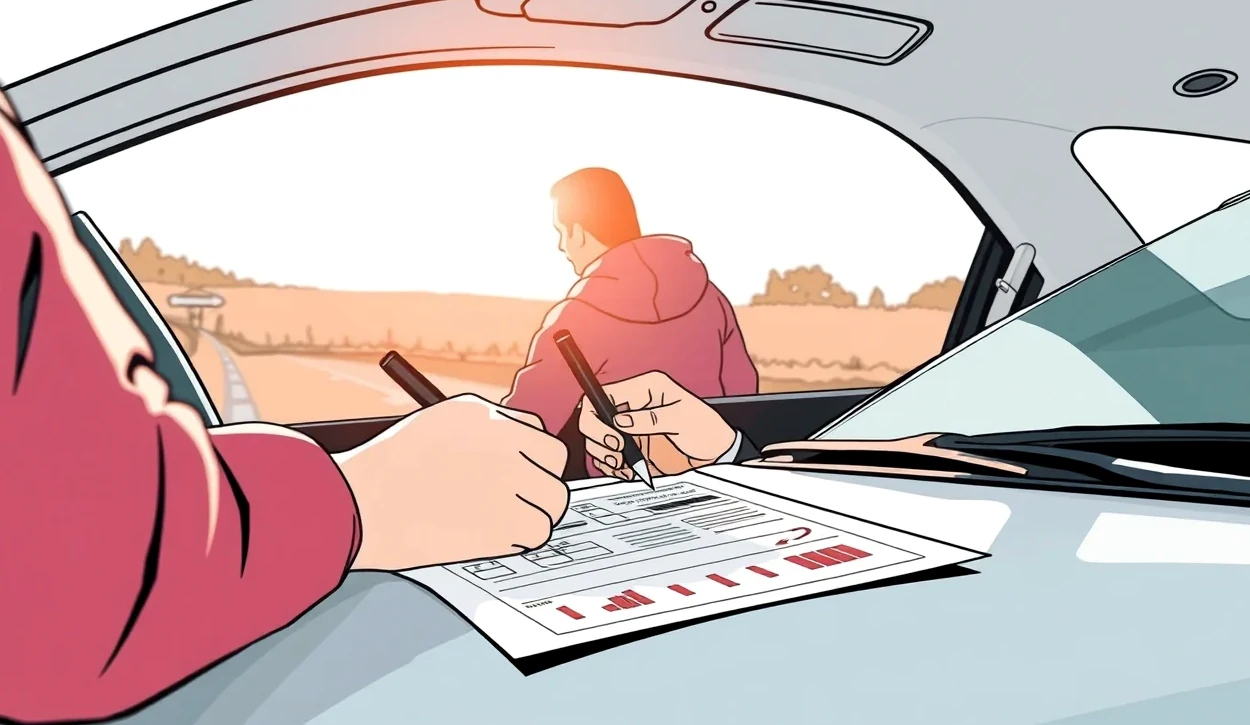
Vyplnenie záznamu o nehode ako prvý krok likvidácie škody
Ak chceme pochopiť, ako prebieha likvidácia škody krok za krokom, musíme začať priamo na vozovke bezprostredne po zrážke. Základným predpokladom na to, aby poisťovňa vôbec začala prešetrovanie udalosti, je správne a nespochybniteľné zdokumentovanie celého incidentu. Vodiči často robia chybu, že pod vplyvom stresu zabudnú zaznamenať zásadné detaily, ktoré neskôr chýbajú pri preukazovaní miery zavinenia.
Správny postup a náčrt situácie na mieste udalosti
V prvom rade skontrolujte zdravotný stav všetkých účastníkov. Ak nedošlo k zraneniu, usmrteniu, poškodeniu verejného majetku ani úniku nebezpečných látok a účastníci sa dohodli na zavinení, ide o škodovú udalosť a políciu volať nemusíte. Ak však vznikla sporná situácia, ako je napríklad neprehľadná likvidácia škody po nehode pri predchádzaní, privolanie hliadky je nevyhnutné pre objektívne zadokumentovanie viny. Rozdiel medzi týmito situáciami podrobne upravuje zákon, pričom jasné rozhranie vysvetľuje škodová udalosť verzus dopravná nehoda v cestnej premávke.
Pri vypĺňaní európskeho tlačiva Správa o nehode postupujte nanajvýš precízne. Dbajte na to, aby boli v záhlaví správne vyplnené osobné údaje oboch vodičov, čísla vodičských preukazov, evidenčné čísla vozidiel a presné označenie poistiteľa vinníka. Skontrolujte, či má druhý vodič platný doklad, pričom ako overenie slúži medzinárodná zelená karta ako potvrdenie o poistení zodpovednosti.
V stredovom stĺpci tlačiva označte krížikom okolnosti, ktoré viedli k zrážke. Nezabudnite na náčrt situácie: nakreslite smer jazdy oboch áut pomocou šípok, ich postavenie v okamihu nárazu, vodorovné dopravné značenie a názvy ulíc. Na záver musia obaja vodiči formulár podpísať. Podpis vinníka je kľúčový, preto sa uistite, že jeho vyjadrenie o vine je na tlačive zrozumiteľne zaznamenané.
Kontrolný zoznam dokladov a údajov z miesta nehody
Pred opustením miesta nehody a odtiahnutím poškodených áut z cesty si skontrolujte nasledujúce body, ktoré neskôr vyžaduje likvidátor:
- Podpísaná správa o nehode: originál si berie jeden účastník, prepísanú kópiu druhý, pričom oba podpisy musia byť originálne.
- Identifikácia poistky vinníka: zaznamenané číslo poistnej zmluvy PZP, presný názov poisťovne a platnosť zelenej karty.
- Fotodokumentácia postavenia áut: celkové zábery miesta stretu z viacerých uhlov ešte pred pohnutím vozidiel, vrátane brzdných dráh a úlomkov na ceste.
- Detailné snímky poškodenia: detailné fotografie deformovaných dielov s čitateľným evidenčným číslom vozidla.
- Kontakty na svedkov: mená, priezviská, adresy a telefónne čísla nezainteresovaných osôb, ktoré nehodu videli.
- Presný čas a lokalizácia: dátum, presná hodina, číslo cesty alebo orientačné body v obci.
Tento zoznam zabráni tomu, aby vinník po niekoľkých dňoch zmenil výpoveď a poprel svoju zodpovednosť. Ak by vinník z miesta incidentu ušiel bez poskytnutia údajov, nárok nie je automaticky stratený, pretože zákon pamätá aj na situácie, kedy je riešením útek z miesta nehody a práva poškodeného prostredníctvom garančného fondu Slovenskej kancelárie poisťovateľov.
Kalkulácia škody a priebeh likvidácie poistnej udalosti krok za krokom
Dôležitou fázou toho, ako prebieha likvidácia škody krok za krokom, je stanovenie finančných nákladov na opravu poškodeného automobilu. Po tom, čo poškodený aj vinník nahlásia udalosť svojim poisťovniam (pričom platí lehota 15 dní na území Slovenska a 30 dní pri nehode v zahraničí), nasleduje kontaktovanie technikom. Poisťovňa sa štandardne ozve do 24 až 48 hodín od nahlásenia za účelom vykonania fyzickej obhliadky.
Spôsoby likvidácie: krycí list, rozpočet a faktúra
Poškodený motorista má pri riešení opravy na výber z niekoľkých možností. Prvou z nich je bezhotovostná oprava v zmluvnom servise poisťovne, kde servis komunikuje priamo s likvidáciou. V takom prípade poisťovňa vystaví takzvaný krycí list a bezhotovostná oprava umožní, že poškodený si po dokončení prác prevezme opravené auto bez toho, aby musel servisu skladať tisíce eur z vlastného vrecka.
Druhou možnosťou je výplata poistného plnenia rozpočtom priamo na bankový účet majiteľa vozidla. Poisťovňa urobí kalkuláciu cez špecializovaný kalkulačný program a peniaze pošle bez nutnosti dokladovať faktúry zo servisu. Tento spôsob volia ľudia, ktorí si vedia opravu zabezpečiť svojpomocne, no nevýhodou býva nižšia vyplatená suma, pretože rozpočet kalkuluje s priemernými cenami a nepočíta s DPH, ak nie je doložená faktúrami.
Pri menších poškodeniach plechov dnes poisťovne nevyžadujú osobnú návštevu technika a čoraz bežnejšia je obhliadka škody na diaľku cez mobilnú aplikáciu. Klient odfotografuje štyri diagonálne pohľady na celé auto s viditeľnou značkou, detail poškodenia, stav tachometra a technický preukaz.
Ceny náhradných dielov, normohodiny servisu a lakovanie
Keď likvidátor kalkuluje rozpočet a vyhodnocuje, ako prebieha likvidácia škody krok za krokom, vychádza zo záväzných normohodín práce stanovených výrobcom vozidla. Servis si nemôže vyúčtovať ľubovoľný čas práce – každá demontáž, vyrovnanie dielu aj lakovanie majú presne určený časový normatív.
Problémom býva takzvaná amortizácia dielov pri starších autách. Kým v minulosti poisťovne svojvoľne strhávali percentá za to, že na staré auto namontovali nový diel, dnes platí stanovisko Národnej banky Slovenska, podľa ktorého poškodený pri škode z PZP nesmie doplácať na uvedenie auta do pôvodného stavu, pokiaľ výmena dielu reálne nezvýšila trhovú hodnotu celého vozidla. Otázkou zostáva, či sa pri škode z PZP uplatňuje nejaká zrážka. Zákon hovorí jasne a to, či platí sa pri PZP spoluúčasť, zaujíma každého poškodeného: pri povinnom zmluvnom poistení poškodený žiadnu spoluúčasť neplatí, tá patrí výlučne do havarijného poistenia.
V nasledujúcej tabuľke uvádzame porovnanie bežných situácií a postupov pri odstraňovaní následkov poškodenia:
| Situácia poškodeného | Čo platí podľa predpisov | Odporúčaný postup v praxi |
|---|---|---|
| Oprava v autorizovanom servise na faktúru | Poisťovňa uhradí fakturovanú sumu po overení primeranosti cien a normohodín. | Požiadajte servis o zaslanie rozpočtu do poisťovne pred začatím prác na schválenie. |
| Výplata škody rozpočtom na bankový účet | Kalkulácia vychádza z cien alternatívnych dielov a nezmluvných sadzieb práce. | Vhodné pri starších autách a drobných škrabancoch, ktoré nebránia bezpečnej jazde. |
| Zistenie skrytých škôd po demontáži nárazníka | Poškodenia nezaznamenané pri prvej obhliadke musia byť dodatočne posúdené. | Ihneď prerušte práce a privolajte technika poisťovne na vykonanie doobhliadky. |
| Oprava vykonaná neoriginálnymi dielmi z druhovýroby | Diel z druhovýroby musí spĺňať kvalitatívne štandardy originálneho komponentu. | Poisťovňa ich prepláca v plnej výške, ak zodpovedajú veku a opotrebovaniu vozidla. |
Pokiaľ si chcete dopredu preveriť, koľko vás môže stáť zabezpečenie vlastného vozidla pre prípad vlastnej chyby, online výpočet poistenia auta vám poskytne presný prehľad o cenách zákonného aj nepovinného krytia na slovenskom trhu.
Nárok poškodeného na náhradné vozidlo počas doby opravy
Súčasťou toho, ako prebieha likvidácia škody krok za krokom, je v mnohých prípadoch aj zabezpečenie mobility poškodeného. Ak nie ste vinníkom nehody a vaše vozidlo je po náraze nepojazdné alebo technicky nespôsobilé na jazdu, máte zo zákona nárok na náhradu účelne vynaložených nákladov na prenájom náhradného vozidla. Tieto náklady sa hradia z PZP vinníka nehody v rámci náhrady vecnej škody.
Podmienky a primeraná doba zapožičania vozidla
Tento nárok však nie je neobmedzený a poisťovne prísne dohliadajú na jeho účelnosť. Základnou zásadou je, že si môžete požičať vozidlo rovnakej alebo nižšej triedy, než je vaše poškodené auto. Ak jazdíte na staršom kompaktnom hatchbacku, poisťovňa vám nepreplatí prenájom luxusného prémiového SUV. Rozdiel v sadzbe by ste museli doplatiť z vlastného vrecka.
Doba prenájmu sa viaže na takzvanú technologickú dobu opravy. Ide o objektívny čas, ktorý servis potrebuje na objednanie náhradných dielov, klampiarske úkony, lakovanie a spätnú montáž. Poisťovňa bežne neakceptuje situáciu, kedy auto stojí v servise tri týždne len preto, že dielňa čaká na voľný termín mechanika. Do lehoty zapožičania sa započítava:
- Čas od nehody do obhliadky: ak je vozidlo nepojazdné a tvorí prekážku alebo je technicky nespôsobilé.
- Doba čakania na diely: primeraný čas dodania štandardných komponentov od dodávateľa servisu.
- Doba technologického postupu: hodiny predpísané normatívom výrobcu na opravu a schnutie lakov.
- Čas do prevzatia opraveného auta: maximálne 24 hodín po oznámení servisu o ukončení zákazky.
K žiadosti o preplatenie nákladov na požičovné musíte doložiť zmluvu o nájme vozidla, preberací a odovzdávací protokol s vyznačeným stavom najazdených kilometrov, faktúru za prenájom a doklad o jej zaplatení. Ak auto využívate na súkromné účely, niektoré poisťovne môžu z faktúry odpočítať takzvané ušetrené prevádzkové náklady (približne 10 až 20 percent z ceny prenájmu), keďže pri prevádzke náhradného auta neopotrebúvate svoje vlastné vozidlo.
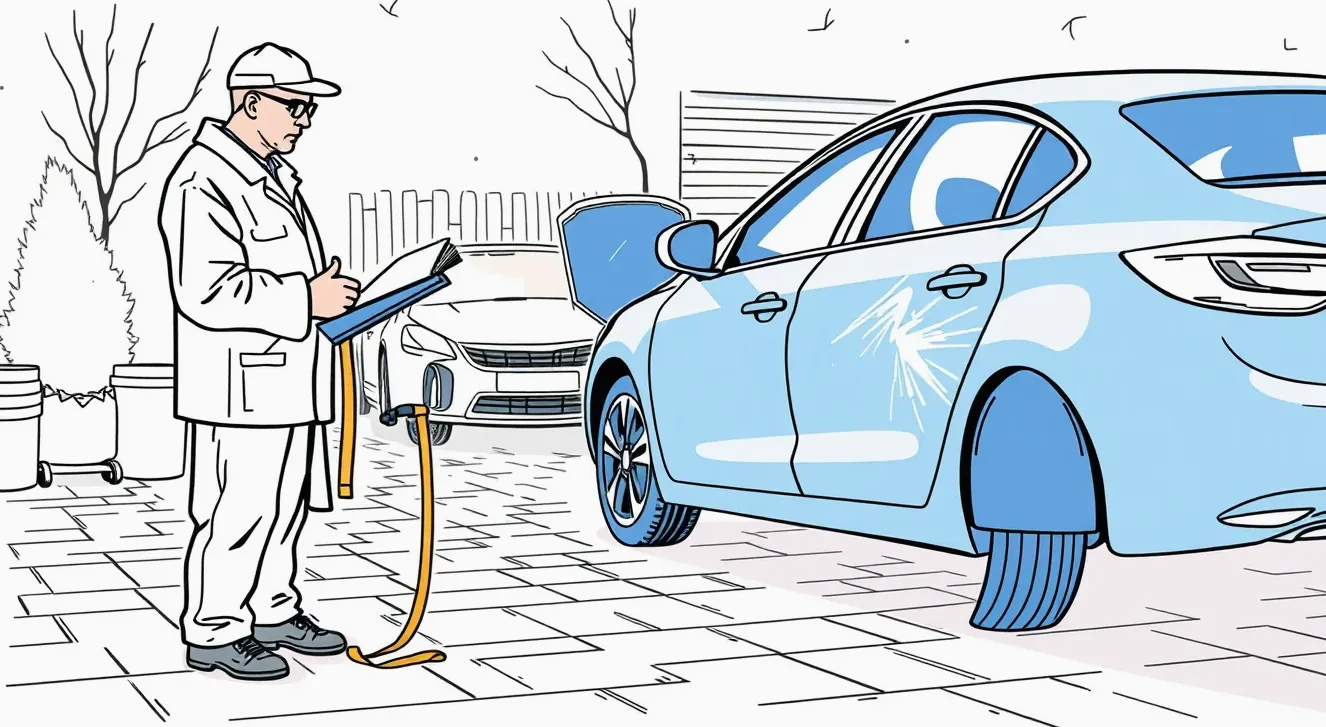
Likvidácia škody pri totálnej škode a neopraviteľnom vozidle
Nie vždy sa poškodené vozidlo oplatí vrátiť do pôvodného stavu a to, ako prebieha likvidácia škody krok za krokom, závisí od rozsahu deformácií nosných častí a celkovej ceny vozidla na trhu. Pri vážnych nehodách nastáva situácia, kedy likvidátor vyhlási takzvanú totálnu škodu. V motoristickej praxi je nutné rozlišovať medzi dvoma zásadne odlišnými pojmami.
Technická verzus ekonomická totálna škoda
Technická totálna škoda nastáva vtedy, keď je konštrukcia vozidla zničená natoľko, že jeho oprava nie je technicky možná, alebo by vozidlo po oprave nespĺňalo základné bezpečnostné normy na prevádzku na pozemných komunikáciách. Ide napríklad o prepílenie karosérie, vážne pokrútenie skeletu či vyhorenie celého motorového a vnútorného priestoru.
Oveľa častejšia je však ekonomická totálna škoda. Tá nastáva v okamihu, keď predpokladané náklady na opravu vozidla presiahnu stanovené percento jeho všeobecnej hodnoty bezprostredne pred poistnou udalosťou. Kým pri havarijnom poistení je hranica stanovená zmluvnými podmienkami (často na úrovni 70 až 80 percent všeobecnej hodnoty), pri plnení z PZP sa ekonomická totálka spravidla vyhlasuje vtedy, ak by kalkulácia opravy presiahla 100 percent trhovej hodnoty auta. Pre motoristov je v takýchto prípadoch dôležité poznať pravidlá, ktoré detailne rozoberá likvidácia totálnej škody z PZP pri škodových udalostiach.
Hodnota vraku a elektronická aukcia zvyškov
Pri vyhlásení totálnej škody poisťovňa neprepláca opravu v servise, ale finančné vyrovnanie. Základný vzorec výpočtu je nasledovný: všeobecná hodnota vozidla pred haváriou mínus hodnota použiteľných zvyškov (vraku). Výslednú sumu pošle poisťovňa poškodenému. Ako presne prebieha kalkulácia týchto parametrov, objasňuje samostatný návod zameraný na to, ako sa počíta totálna škoda pri starších aj novších automobiloch.
Aby bola hodnota vraku stanovená objektívne, poisťovňa umiestni poškodené vozidlo do neverejnej elektronickej aukcie zvyškov. V nej certifikovaní vrakoviskoví partneri a obchodníci s náhradnými dielmi predkladajú záväzné cenové ponuky na kúpu vraku. Najvyššia ponuka z aukcie určí hodnotu použiteľných zvyškov. Majiteľ auta má dve možnosti: buď vrak predá víťazovi aukcie za vydraženú sumu, alebo si vrak ponechá, poisťovňa mu vyplatí rozdiel a zvyšky auta si odpredá či rozpredá sám. Ak si majiteľ chráni novšie auto komplexne, oplatí sa mu poznať aj parametre krytia, ktoré ponúka moderné kasko online vrátane pripoistenia finančnej straty.
Ušlý zisk pri poškodení firemného auta alebo taxíka
U podnikateľských subjektov to, ako prebieha likvidácia škody krok za krokom, nekončí iba pri plechoch, ale zahŕňa aj kompenzáciu za ušlý zárobok. Ak slúži poškodené motorové vozidlo na podnikateľskú činnosť – či už ide o vozidlo taxislužby, autoškoly, kuriérskej dodávky alebo servisného technika – jeho vyradením z prevádzky vzniká podnikateľovi preukázateľná finančná ujma. Zákon o PZP stanovuje, že poškodený má právo na náhradu ušlého zisku, pričom tento nárok sa odpočítava z celkového limitu 1 300 000 eur pre vecné škody na jednu udalosť.
Uplatnenie ušlého zisku však vyžaduje precíznu účtovnú a daňovú dokumentáciu. Poškodený podnikateľ musí jednoznačne dokázať, že:
- Vozidlo bolo v danom období nevyhnutné na dosahovanie zdaniteľných príjmov.
- Podnikateľ nemal k dispozícii žiadne iné voľné rezervné vozidlo vo svojom vozovom parku.
- Zákazky, ktoré nemohol zrealizovať, boli reálne dohodnuté a pre výpadok auta boli zrušené.
- Ušlý zisk sa počíta ako čistý zisk, teda tržby očistené o bežné prevádzkové náklady (napríklad ušetrené palivo, opotrebenie pneumatík, servisné prehliadky).
Pri taxikároch sa ušlý zisk najčastejšie preukazuje výpismi z elektronickej registračnej pokladnice alebo dátami z mobilných aplikácií za rovnaké obdobie predchádzajúceho roka či za uplynulé mesiace. Z týchto údajov sa vypočíta priemerný denný čistý zárobok, ktorý sa vynásobí počtom dní, počas ktorých bolo vozidlo nepojazdné. Ak si podnikateľ namiesto uplatnenia ušlého zisku prenajme náhradné úžitkové auto na zachovanie chodu firmy, poisťovňa mu uhradí náklady na nájom, čím sa predíde vzniku ušlého zisku. Súbežné uplatnenie plného nájmu náhradného auta a ušlého zisku nie je prípustné.
Regresný nárok poisťovne a kedy musí vinník vrátiť plnenie
Z pohľadu vinníka nehody je nevyhnutné sledovať, ako prebieha likvidácia škody krok za krokom, pretože porušenie základných pravidiel môže viesť k vymáhaniu peňazí. Hoci poisťovňa z povinného zmluvného poistenia uhradí poškodenému spôsobenú škodu v plnej výške, voči svojmu vlastnému poistenému (vinníkovi) môže následne uplatniť takzvaný regresný nárok. Znamená to, že poisťovňa bude požadovať vrátenie 50 percent alebo až 100 percent všetkých vyplatených finančných prostriedkov.
Kedy dochádza k tomuto scenáru? Zákon č. 381/2001 Z. z. presne definuje situácie, kedy vzniká poistiteľovi právo na postih:
- Vplyv alkoholu a návykových látok: ak vodič viedol vozidlo pod vplyvom alkoholu alebo odmietol dychovú skúšku či lekárske vyšetrenie.
- Jazda bez vodičského oprávnenia: ak vinník nemal príslušnú skupinu vodičského preukazu alebo mu bol uložený zákaz činnosti viesť motorové vozidlá.
- Útek z miesta nehody: ak vodič bez vážneho dôvodu opustil miesto dopravnej nehody alebo neposkytol potrebnú súčinnosť.
- Nespôsobilé vozidlo: prevádzka auta bez platnej technickej a emisnej kontroly, ak mal technický stav priamu príčinnú súvislosť so vznikom nehody (napríklad nefunkčné brzdy).
- Zmeškanie zákonných lehôt: bezdôvodné neoznámenie škodovej udalosti do 15 dní pri škode doma alebo do 30 dní pri udalosti v zahraničí.
V praxi sa uplatňuje aj čiastočný postih podľa závažnosti porušenia povinností, čo detailnejšie popisuje regresný nárok z PZP voči nezodpovedným vodičom. Pre vodičov, ktorí chcú mať istotu komplexného krytia bez nepríjemných prekvapení, je vždy užitočné prečítať si porovnanie havarijného poistenia a PZP, aby presne poznali hranice zodpovednosti jednotlivých zmlúv.
Časté otázky k priebehu likvidácie škody
Do akej lehoty musí poisťovňa definitívne vyplatiť poistné plnenie?
Poisťovňa je povinná podľa zákona ukončiť prešetrovanie škody do 3 mesiacov odo dňa doručenia oznámenia o vzniku udalosti. Následne podľa Občianskeho zákonníka je poistné plnenie splatné do 15 dní po tom, čo bolo skončené šetrenie potrebné na zistenie rozsahu povinnosti plniť. Ak konanie trvá dlhšie z dôvodu policajného vyšetrovania, poisťovňa musí dôvody poškodenému písomne oznámiť.
Môžem začať s opravou poškodeného auta ešte pred vykonaním obhliadky?
Nie, vozidlo sa pred obhliadkou nesmie opravovať ani rozoberať bez predchádzajúceho výslovného súhlasu poisťovne. Ak by ste vymenili poškodené diely pred príchodom technika alebo pred odoslaním detailných fotiek do systému, poisťovňa môže odmietnuť plnenie pre nemožnosť overiť rozsah a príčinu poškodenia.
Čo robiť, ak vinník odmieta nahlásiť škodu svojej poisťovni?
Ako poškodený nahláste škodu poisťovni vinníka priamo vy. Predložte správu o nehode s jeho podpisom alebo policajnú správu. Poisťovňa vinníka písomne vyzve na vyjadrenie. Ak vinník na výzvu nereaguje, po uplynutí stanovenej lehoty likvidátor rozhodne na základe predložených dôkazov poškodeného a plnenie vyplatí, pričom voči vinníkovi môže uplatniť regres.
Čo ak servis vystaví faktúru na vyššiu sumu, než poisťovňa pôvodne schválila v kalkulácii?
Tento rozdiel vzniká najčastejšie pri zistení skrytých chýb počas montáže. Servis musí pred pokračovaním v práci požiadať poisťovňu o doobhliadku a schválenie navýšenia rozpočtu. Ak servis navýši faktúru bez predchádzajúceho súhlasu likvidátora (napríklad za neprimerane drahý materiál alebo neuznané hodiny práce), poisťovňa tento rozdiel nepreplatí a servis ho bude neoprávnene vymáhať od vás.