Poistenie fotovoltickej elektrárne na rodinnom dome a dotácia Zelená domácnostiam
Inštalácia vlastného zdroja energie predstavuje významný zásah do majetku, no ak sa podcení poistenie fotovoltiky a Zelená domácnostiam ostane len v rovine vyplatenej dotácie bez aktualizácie zmluvy, majiteľ riskuje finančnú stratu v rádoch tisícov eur. Pri poistnej udalosti totiž poisťovňa neposudzuje len samotné solárne panely, ale celkovú hodnotu nehnuteľnosti. Ak po montáži technológie za desaťtisíc eur neupravíte poistnú zmluvu, pri požiari, krupobití alebo víchrici vám likvidátor zníži poistné plnenie pomerom, ktorý vás nemilo prekvapí. Pre komplexnú ochranu je nevyhnutné mať správne nastavené poistenie nehnuteľnosti a domácnosti, ktoré zohľadňuje nielen múry, ale aj moderné technologické vybavenie stavby.
Čo hrozí pri podpoistení a ako chrániť poistenie fotovoltiky po montáži?
Medzi majiteľmi domov panuje rozšírené presvedčenie, že ak majú nehnuteľnosť poistenú na dostatočne vysokú sumu, nová fotovoltická elektráreň je automaticky v bezpečí. Realita poistného trhu je však odlišná. Každé zhodnotenie nehnuteľnosti zvyšuje jej reprodukčnú hodnotu. Pokiaľ hodnota domu stúpne o cenu komponentov a montáže, no poistná zmluva zostane v pôvodnom stave, vzniká právny stav označovaný ako podpoistenie. Tento stav neohrozuje len samotnú fotovoltiku, ale každú poistnú udalosť na dome.
Matematika podpoistenia podľa Občianskeho zákonníka
Základným pravidlom likvidácie škôd je § 798 a nasledujúce zákona č. 40/1964 Zb. Občiansky zákonník. Tento paragraf jednoznačne stanovuje, že ak je poistná suma v čase vzniku poistnej udalosti nižšia ako skutočná hodnota poistenej veci, poisťovňa je oprávnená znížiť poistné plnenie v rovnakom pomere, v akom je poistná suma k skutočnej hodnote majetku. Mnohí majitelia si mylne myslia, že krátenie sa dotkne iba solárneho systému. V skutočnosti sa pomer uplatňuje na akúkoľvek škodu na nehnuteľnosti vrátane vytopenia či poškodenia fasády. Ak sa v praxi zanedbá poistenie fotovoltiky a Zelená domácnostiam pritom poskytla financie na zhodnotenie objektu, dôsledky pocíti celá peňaženka majiteľa.
Pri dojednávaní zmluvy je preto dôležité sledovať, či zmluva obsahuje automatickú ochranu pred rastom cien stavebných materiálov. Výraznú pomoc v tomto smere ponúka pravidelná indexácia poistenia nehnuteľnosti, ktorá navyšuje poistnú sumu o inflačný koeficient. Niektoré finančné domy na trhu ponúkajú zmluvné klauzuly s toleranciou. Napríklad poistná suma nehnuteľnosti a indexácia môžu obsahovať pravidlo, že ak podpoistenie nepresiahne stanovené percento, plnenie sa nekráti. Bez takejto doložky však platí striktný zákonný pomer.
Modelový výpočet krátenia poistného plnenia
Predstavme si modelovú situáciu rodinného domu, ktorý mal pred inštaláciou technológie stanovenú poistnú sumu na 200 000 €, čo zodpovedalo jeho reálnej hodnote. Majiteľ sa rozhodol nainštalovať fotovoltický systém s výkonom 7 kW doplnený o fyzické batériové úložisko v celkovej obstarávacej cene 15 000 €. Poistnú zmluvu neaktualizoval.
- Pôvodná poistná suma v zmluve: 200 000 €
- Nová skutočná hodnota nehnuteľnosti po montáži: 215 000 €
- Pomer podpoistenia: 200 000 / 215 000 = 93,02 % (miera krytia)
- Výška vzniknutej škody po lokálnom požiari rozvádzača: 10 000 €
- Vyplatené poistné plnenie po uplatnení pomeru: 10 000 × 0,9302 = 9 302 €
- Finančná strata majiteľa z dôvodu podpoistenia: 698 €
Pri škode malého rozsahu predstavuje rozdiel niekoľko stoviek eur, no pri totálnej škode spôsobenej rozsiahlym požiarom dosiahne strata presne 15 000 €. Tento výpočet demonštruje, že zdanlivo zanedbateľné opomenutie zmeny zmluvy stojí majiteľa presne toľko, koľko do modernej technológie investoval.
Strecha domu verzus garáž: limity pre poistenie solárnych panelov
Ďalším frekventovaným mýtom je tvrdenie, že je úplne jedno, kde sú solárne panely namontované, pretože poistka kryje celú parcelu rovnako. Z pohľadu poistných podmienok však existuje priepastný rozdiel medzi hlavnou obytnou budovou a vedľajšími hospodárskymi objektmi. Aby bolo poistenie fotovoltiky a Zelená domácnostiam ako dotačný rámec v dokonalej symbióze, musí poistník poznať presnú klasifikáciu stavieb vo svojej zmluve.
Stavebná súčasť verzus vedľajšia stavba a ich sublimity
Ak sú fotovoltické panely, nosná konštrukcia a kabeláž pevne spojené so strechou hlavného rodinného domu, poisťovňa ich spravidla posudzuje ako stavebnú súčasť stavby alebo pevne zabudované technologické vybavenie. V takom prípade sa na ne vzťahuje základná poistná suma dojednaná pre rodinný dom, pokiaľ poistné podmienky neobsahujú špecifický sublimit pre fotovoltické zariadenia.
Situácia sa radikálne mení, ak panely umiestnite na samostatne stojacu garáž, dielňu, letnú kuchyňu alebo hospodársku budovu. Tieto objekty sú v poistných zmluvách definované ako vedľajšie stavby. Kým rodinný dom môže byť poistený na 250 000 €, limit plnenia pre všetky vedľajšie stavby dohromady býva v základných balíkoch obmedzený na 10 % až 20 % z poistnej sumy hlavnej stavby, prípadne fixnou čiastkou (napríklad 10 000 € či 15 000 €). Ak hodnota samotnej hospodárskej budovy dosahuje 12 000 € a na jej strechu namontujete solárny systém za 10 000 €, celková hodnota objektu presiahne stanovený sublimit vedľajšej stavby. V prípade požiaru alebo zrútenia strechy pod ťarchou snehu vám poisťovňa vyplatí plnenie len do výšky dojednaného sublimitu a zvyšok nákladov znášate sami.
Riziko požiaru batériového úložiska v garáži
Umiestnenie technológie do vedľajších priestorov so sebou nesie aj špecifické technické riziká. Moderné lítiové akumulátory predstavujú z pohľadu požiarnych technikov koncentrovaný zdroj energie. Ak dôjde k termickému úniku v batériovom module umiestnenom v garáži, kde parkuje motorové vozidlo, škody sa môžu rýchlo znásobiť. Pre takéto priestory je dôležité poznať, ako funguje poistenie garáže so smart technológiou, pretože požiar batérie môže zničiť nielen samotnú elektroinštaláciu, ale aj zaparkovaný automobil.
Fotovoltika v záhrade: vedľajšia stavba alebo vonkajšia úprava pozemku?
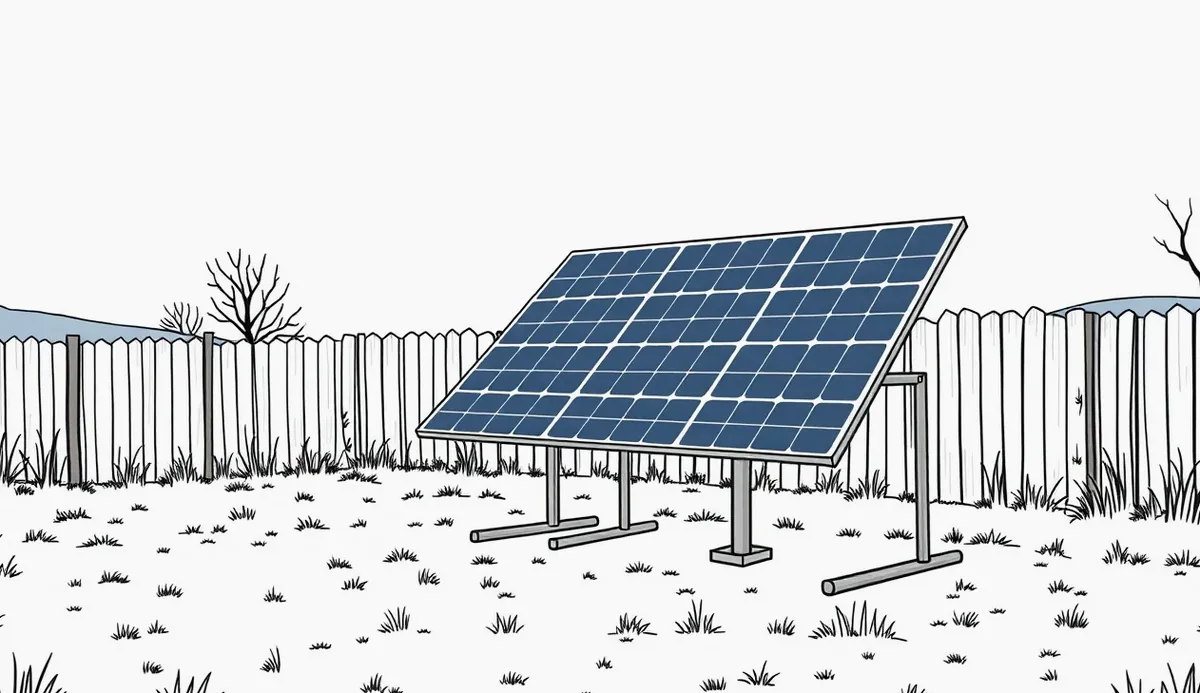
Nedostatok miesta na streche, nevhodná orientácia na svetové strany či zatienenie okolitými stromami často vedú majiteľov k inštalácii panelov priamo na terén v záhrade. Hoci ide technicky o rovnaké komponenty ako na streche, z právneho a poistného hľadiska vstupujete do najkomplikovanejšej kategórie likvidácie škôd. Práve v záhradných inštaláciách poistenie fotovoltiky a Zelená domácnostiam narážajú na striktné delenie majetku na nehnuteľnosti, vedľajšie objekty a terénne úpravy.
Špecifiká voľne stojacej konštrukcie na teréne
Pozemná fotovoltika vyžaduje pevnú opornú konštrukciu, ktorá je do zeme ukotvená buď zemnými skrutkami, alebo zabetónovanými pätkami. V poistných podmienkach jednotlivých poisťovní neexistuje jednotný výklad:
- Časť poisťovní takúto inštaláciu zaradí medzi vedľajšie stavby, vyžaduje však splnenie definície drobnej stavby podľa stavebného zákona vrátane ohlásenia stavebnému úradu.
- Iné ústavy ju klasifikujú ako vonkajšie úpravy pozemku, kam patria napríklad chodníky, oplotenie, altánky či oporné múry.
Rozdiel v zaradení má drastický vplyv na odškodnenie. Vonkajšie úpravy pozemku mávajú v poistných zmluvách výrazne nižšie sublimity plnenia než vedľajšie stavby, nezriedka zastropované na úrovni 3 000 € až 6 000 €. Ak fotovoltický park na záhrade stál 14 000 €, základný balík poistenia pri totálnej škode nepokryje ani polovicu nákladov na obnovu. Podobné obmedzenia limitov platia aj pre iné záhradné prvky, čo dobre ilustruje napríklad poistenie záhradného bazéna, kde technologické príslušenstvo vyžaduje osobitnú pozornosť v zmluve.
Ochrana pred krádežou a vandalizmom na neoplotenom pozemku
Umiestnenie panelov na úrovni terénu dramaticky zvyšuje riziko odcudzenia a vandalizmu. Kým na strechu rodinného domu vo výške šiestich metrov sa zlodej dostáva komplikovane, panely na záhrade sú ľahko prístupné. Poistné podmienky pre prípad krádeže vonkajších stavebných súčastí vyžadujú splnenie prísnych podmienok zabezpečenia:
- Pozemok musí byť riadne oplotený trvalým plotom s minimálnou predpísanou výškou (spravidla 160 cm).
- Vstupná brána musí byť uzamknutá certifikovaným visiacim alebo zadlabávacím zámkom.
- Samotné panely musia byť k nosnej konštrukcii pripevnené bezpečnostnými skrutkami zabraňujúcimi rýchlej demontáži bežným náradím.
Pokiaľ tieto požiadavky nesplníte a panely stoja na voľne prístupnom pozemku, poisťovňa v prípade krádeže plnenie odmietne s odkazom na porušenie zmluvných povinností poistníka predchádzať škodám. Obdobne prísne posudzovanie uplatňujú likvidátori aj pri rekreačných objektoch, kde je poistné riziko zvýšené neprítomnosťou osôb, čo detailne rozoberá Poistenie neobývanej nehnuteľnosti.
Prečo poisťovňa odmietne škodu pri vetre pod 75 km/h?
Medzi majiteľmi nehnuteľností pretrváva mylné presvedčenie, že každé poškodenie panelov silným prúdením vzduchu je automaticky kryté zo živelného poistenia. V praxi poisťovní je však poistenie fotovoltiky a Zelená domácnostiam často vystavené preverovaniu meteorologických správ. Ak vietor strhne panel alebo prehne nosnú konštrukciu, likvidátor najprv skúma presnú rýchlosť prúdenia vzduchu v čase a mieste udalosti.
Prísna meteorologická hranica pre víchricu
Väčšina poistných podmienok na slovenskom trhu definuje víchricu ako dynamické pôsobenie vzdušného prúdenia, ktoré dosahuje rýchlosť minimálne 75 km/h (čo zodpovedá 8. stupňu Beaufortovej stupnice vetra), prípadne rýchlosť stanovenú konkrétnym ústavom v rozmedzí 60 až 75 km/h. Pokiaľ vietor dosahoval v nárazoch napríklad len 65 km/h a poistné podmienky vyžadujú 75 km/h, formálne nejde o poistnú udalosť z rizika víchrice.
Poisťovňa pri likvidácii vychádza z údajov Slovenského hydrometeorologického ústavu (SHMÚ) z najbližšej meracej stanice. Ak stanica nepotvrdí prekročenie limitnej rýchlosti, poisťovňa škodu zamietne, pokiaľ poistník nepreukáže, že vietor v bezprostrednom okolí spôsobil škody aj na iných riadne udržiavaných budovách alebo vyvrátil zdravé stromy. Ak hľadáte ucelený návod, ako po veternej kalamite postupovať, pomôže vám poistenie strešnej krytiny a fotovoltiky po víchrici.
Rozdiel medzi krupobitím, ťarchou snehu a veternou smršťou
Kým pri vetre je hranica striktná, pri krupobití meteorologický limit na veľkosť krúp nebýva stanovený. Dôležitý je však charakter poškodenia. Moderné panely s tvrdeným sklom odolajú bežným krúpam s priemerom do 2,5 cm. Pri extrémnych búrkach však dochádza k rozbitiu krycieho skla alebo k vzniku takzvaných mikrotrhlín v kremíkových článkoch. Mikrotrhliny nemusia byť voľným okom viditeľné, no prejavia sa postupným poklesom výkonu a prehrievaním (hotspoty). Poisťovne štandardne preplácajú viditeľné mechanické rozbitie; pri skrytých poruchách vyžadujú odborný posudok a meranie termokamerou alebo elektroluminiscenciou.
Podobný problém nastáva pri ťarche snehu. Ak masa snehu prehne panely a zdeformuje hliníkové profily, likvidátor skúma sklon strechy a normové zaťaženie snehom v danej snehovej oblasti. Správny postup hlásenia a fotodokumentácie je pre úspešnú výplatu zásadný; podrobný manuál ponúka článok Krok za krokom od škody po výplatu plnenia.
Záruka zhotoviteľa verzus poistná udalosť: kde končí zodpovednosť montážnika?
Častým omylom majiteľov solárnych systémov je názor: „Mám desaťročnú záruku od montážnej firmy, načo by som si priplácal poistenie?“ Záruka zhotoviteľa a komerčné poistenie sú dva úplne odlišné právne inštitúty. Záruka kryje výhradne vady materiálu a montážne pochybenia, ktoré existovali v čase odovzdania diela alebo vznikli chybou výroby. Naopak, poistenie kryje náhodné vonkajšie udalosti, ako sú živly, prepätie či zásah tretej osoby. Keďže poistenie fotovoltiky a Zelená domácnostiam kladú dôraz na bezpečnú prevádzku, poisťovňa pred výplatou plnenia prísne preveruje splnenie technických noriem.
Revízna správa podľa vyhlášky č. 508/2009 Z. z. ako podmienka plnenia
Uvedenie fotovoltickej elektrárne do prevádzky nie je len otázkou zapojenia konektorov. Podľa vyhlášky MPSVR SR č. 508/2009 Z. z. je prevádzkovateľ elektrického zariadenia povinný zabezpečiť vykonanie východiskovej odbornej prehliadky a odbornej skúšky (revízie). Revízny technik v správe potvrdzuje, že inštalácia spĺňa všetky bezpečnostné predpisy STN, je správne uzemnená a vybavená prepäťovými ochranami.
Zároveň musí byť revidovaný aj bleskozvod rodinného domu. Inštalácia kovových konštrukcií na streche mení ochranný priestor bleskozvodu a vyžaduje dodržanie bezpečnej vzdialenosti (odstupovej vzdialenosti „s“) alebo prepojenie s bleskozvodnou sústavou cez iskrištia. Ak dôjde k požiaru od elektroinštalácie a vyšetrovateľ zistí, že poistník nedisponuje platnou revíznou správou, poisťovňa uplatní § 799 ods. 2 Občianskeho zákonníka a poistné plnenie výrazne skráti alebo úplne zamietne pre hrubé porušenie povinností predchádzať škodám. V prípadoch, kde montážna firma spraví chybu, prichádza na rad jej profesijné krytie, ktoré zabezpečuje Poistenie zodpovednosti pre remeselníkov.
Prepätie, skrat meniča a pripoistenie elektroniky
Striedač (menič napätia) a riadiaca jednotka batérie sú citlivé polovodičové zariadenia. K ich poškodeniu dochádza najčastejšie v dôsledku indukovaného prepätia pri údere blesku v širšom okolí domu, prípadne prepätím v distribučnej sieti. Štandardné základné poistenie nehnuteľnosti však často kryje iba priamy úder blesku (viditeľné mechanické a tepelné stopy v mieste úderu). Škody spôsobené nepriamym úderom, prepätím a skratom vyžadujú rozšírený balík alebo špeciálne pripoistenie strojov a elektroniky.
Podobný technický princíp ochrany platí aj pri iných moderných zariadeniach v dome; výborným príkladom sú technologické celky popísané v texte pre tepelné čerpadlo a poistenie nehnuteľnosti. Ak prepätie zničí menič za 2 500 € a v zmluve chýba krytie nepriameho blesku, poistné plnenie bude nulové.
Dvojročná doba udržateľnosti dotácie Zelená domácnostiam a totálna škoda
Získanie štátnej podpory z národného projektu Zelená domácnostiam, ktorý administruje Slovenská inovačná a energetická agentúra (SIEA), prináša pre prijímateľa záväzky. Štát poskytuje príspevok vo forme poukážky na podporu inštalácie malých zdrojov energie do výkonu 10,8 kW podľa zákona č. 309/2009 Z. z. Základná podpora dosahuje 500 € na 1 kW inštalovaného výkonu (maximálne 50 % z celkových oprávnených nákladov), pričom pri splnení environmentálnych kritérií (oblasť riadenia kvality ovzdušia alebo vyradenie kotla na uhlie) sa sadzba zvyšuje o 15 % na 575 €/kW. V osobitnom programe Zelená solidarita môže podpora pre nízkopríjmové domácnosti dosiahnuť až 90 % oprávnených nákladov. Tieto verejné zdroje sú však viazané na prísne podmienky.
Podmienky projektu Zelená domácnostiam pri strate zariadenia
Základnou podmienkou poskytnutia dotácie je povinná doba udržateľnosti zariadenia najmenej 2 roky od jeho uvedenia do trvalej prevádzky. Počas tejto doby musí byť podporené zariadenie funkčné, nainštalované na nehnuteľnosti uvedenej v žiadosti a využívané v súlade s podmienkami projektu. Mnohí majitelia sa mylne domnievajú, že ak panely zničí krupobitie, požiar či víchrica, štát nad škodou privrie oči z dôvodu vyššej moci. V dotačných pravidlách, kde poistenie fotovoltiky a Zelená domácnostiam zohrávajú kľúčovú rolu pri ochrane investície, to však funguje inak:
- Zničenie zariadenia nezbavuje prijímateľa povinnosti dodržať udržateľnosť projektu.
- Prijímateľ je povinný bezodkladne nahlásiť vznik totálnej škody agentúre SIEA.
- Ak prijímateľ systém neobnoví do pôvodného stavu v primeranej lehote, SIEA má právny nárok požadovať vrátenie poskytnutého finančného príspevku alebo jeho pomernú časť.
Pokiaľ máte správne nastavené poistenie na novú cenu, poistné plnenie od poisťovne pokryje nákup nových komponentov a inštaláciu bez toho, aby ste museli vracať dotáciu štátu. Ak by však poisťovňa plnila v časovej cene (odpočítala amortizáciu) alebo uplatnila krátenie za podpoistenie, majiteľovi vznikne masívny finančný deficit, ktorý ohrozí samotné zotrvanie v dotačnom programe.
| Parameter / Situácia | Hodnota / Limit | Dopad na zmluvu a likvidáciu škody |
|---|---|---|
| Základná dotácia (Zelená domácnostiam) | 500 € / kW (max. 50 % nákladov) | Neznižuje poistnú sumu, dom treba poistiť na plnú reprodukčnú hodnotu |
| Zvýhodnená sadzba dotácie (+15 %) | 575 € / kW | Uplatňuje sa v zónach s horšou kvalitou ovzdušia alebo pri výmene kotla |
| Zelená solidarita (nízkopríjmoví) | až 90 % oprávnených nákladov | Vyžaduje dôsledné poistenie proti totálnej škode pre riziko vrátenia dotácie |
| Doba udržateľnosti dotácie | minimálne 2 roky od spustenia | Pri totálnej škode nutnosť obnoviť zdroj, inak hrozí vrátenie príspevku SIEA |
| Výkonnostná hranica malého zdroja | do 10,8 kW vrátane | Limit podľa § 4a zákona č. 309/2009 Z. z. pre zjednodušené pripojenie |
| Definícia víchrice v poistení | rýchlosť vetra od 75 km/h | Škody spôsobené slabším vetrom poisťovňa zamietne ako nepoistnú udalosť |
| Bežné ročné poistné za pripoistenie | 25 € až 80 € ročne | Navýšenie poistného za rozšírenie krytia o fotovoltiku a elektroniku |
Ako postupovať pri predaji nehnuteľnosti s dotovaným systémom
Predaj rodinného domu, na ktorom je nainštalovaná fotovoltika podporená z verejných prostriedkov, predstavuje špecifický právny úkon. Mnoho predávajúcich žije v omyle, že podpisom kúpnej zmluvy všetky ich starosti končia a zmluva automaticky prechádza na kupujúceho. V praxi pri prevode majetku musia poistenie fotovoltiky a Zelená domácnostiam prejsť zmluvnou úpravou, inak hrozia sankcie obom stranám obchodu.
Zánik poistenia zmenou vlastníka podľa Občianskeho zákonníka
Podľa slovenského poistného práva poistná zmluva na nehnuteľnosť zaniká dňom zmeny vlastníka, teda dňom právoplatného povolenia vkladu vlastníckeho práva do katastra nehnuteľností. Poistka neprechádza na nového majiteľa automaticky. Pôvodný vlastník je povinný bezodkladne predložiť poisťovni výpis z listu vlastníctva a požiadať o ukončenie zmluvy a vrátenie nespotrebovaného poistného. Ak by na zmluve vznikla potreba bežnej výpovede, podľa § 800 ods. 1 Občianskeho zákonníka ju možno podať najmenej 6 týždňov pred uplynutím poistného obdobia, prípadne podľa § 800 ods. 2 do dvoch mesiacov od uzavretia s osemdennou výpovednou lehotou.
Nový vlastník si musí dojednať novú poistnú zmluvu, v ktorej fotovoltiku riadne deklaruje. Pokiaľ nehnuteľnosť kupuje na úver, vyžaduje sa povinné poistenie nehnuteľnosti pri úvere na bývanie spolu s vinkuláciou poistného plnenia v prospech financujúcej banky. Zároveň pri predaji v rámci dvojročnej lehoty udržateľnosti musí pôvodný vlastník požiadať agentúru SIEA o zmenu zmluvných podmienok a prevod záväzkov z projektu Zelená domácnostiam na nového nadobúdateľa, inak vystavuje sám seba riziku vymáhania dotácie.
Okrem poistenia stavby netreba zabúdať ani na všeobecnú zodpovednosť. Ak by uvoľnený panel pri vetre spadol na susedov pozemok alebo poškodil zaparkované vozidlo, škodu hradí vlastník nehnuteľnosti. Princíp fungovania zodpovednostných poistiek je rovnaký ako pri iných haváriách v domácnosti, čo potvrdzuje aj známa situácia, keď poistenie zodpovednosti pri vytopení chráni pred nárokmi susedov. Ak by navyše škodu na elektroinštalácii spôsobil zamestnanec pri výkone práce, zamestnávateľ by od neho škodu vymáhal cez poistenie zodpovednosti zamestnanca online.
Rovnako dôležité je dbať na prevenciu ďalších živelných rizík v dome, ktoré môžu technológiu ohroziť zvnútra; škody na kabeláži a batériách v suteréne môžu vzniknúť napríklad z podzemných rozvodov, kde platia špecifické výluky pri škode z kanalizácie.
Pre bezproblémový prechod zmluvy a predchádzanie škodám odporúčame skontrolovať nasledujúce body:
- Oznámili ste montáž fotovoltiky poisťovni a navýšili poistnú sumu nehnuteľnosti o plnú hodnotu technológie?
- Máte k dispozícii platnú správu o východiskovej odbornej prehliadke a skúške (revíznu správu) elektroinštalácie a bleskozvodu?
- Obsahuje vaša poistná zmluva krytie nepriameho úderu blesku, prepätia a skratu na elektronických komponentoch?
- Sú panely umiestnené na vedľajšej stavbe alebo v záhrade kryté dostatočným sublimitom plnenia?
- Viete, kde máte uložené faktúry, dodacie listy a záručné listy pre prípad dokazovania škody likvidátorovi?
Často kladené otázky o solárnych systémoch a poistení
Musím po inštalácii fotovoltiky navýšiť poistnú sumu domu, aj keď časť ceny zaplatila dotácia?
Áno, jednoznačne. Poistná suma musí odrážať plnú reprodukčnú hodnotu nehnuteľnosti, teda náklady potrebné na jej opätovné vybudovanie v prípade totálnej škody. To, že ste na nákup použili príspevok zo štátneho projektu, likvidátora nezaujíma. Ak by ste sumu nenavýšili, vystavujete sa kráteniu plnenia z dôvodu podpoistenia.
Prečo je poistenie fotovoltiky a Zelená domácnostiam témou aj po montáži?
Pretože projekt ukladá povinnosť udržať zariadenie v prevádzke najmenej 2 roky. Ak systém zničí živel a poistka nepokryje obnovu v plnej výške, majiteľ riskuje povinnosť vrátiť dotáciu agentúre SIEA.
Preplatí mi poisťovňa zhorený menič, ak blesk neudrel priamo do domu?
Základné poistenie nehnuteľnosti kryje väčšinou len priamy úder blesku. Na škody spôsobené prepätím a indukciou po údere v okolí je potrebné mať dojednané pripoistenie prepätia alebo poistenie elektronických zariadení.
Koľko stojí pripoistenie fotovoltiky k poisteniu rodinného domu?
Pri bežnom rodinnom dome a systéme s výkonom do 10 kW sa navýšenie ročného poistného pohybuje spravidla v rozmedzí od 25 € do 80 € ročne v závislosti od prítomnosti batériového úložiska a zvoleného rozsahu technických rizík.
Zhrnutie hlavných zásad: Neponechávajte poistnú zmluvu po montáži solárneho systému v pôvodnom stave, vždy žiadajte aktualizáciu poistnej sumy na novú hodnotu nehnuteľnosti. Dôsledne skontrolujte sublimity pre vedľajšie stavby a záhradné inštalácie, vyžadujte pripoistenie prepätia a elektroniky a uchovajte revíznu správu. Len tak zabezpečíte, že vaša investícia do zelenej energie ostane chránená pred živlami aj pred sankciami z dotačných podmienok.