Koľko platí študent za PZP a ako poistiť prvé auto
Dvadsaťročný vysokoškolák Martin si po dvoch rokoch brigád kúpil svoje prvé auto za 2 500 eur, aby mohol dochádzať na prednášky. V momente, keď zadal svoje rodné číslo a údaje o aute do porovnávača, vyskočila na neho ročná platba prevyšujúca 450 eur. V tej chvíli začal s rodičmi riešiť, či vozidlo radšej neprihlásiť na otca, aké riziká to so sebou nesie a či vôbec existuje legálna cesta k dostupnej cene. Poistenie auta pre študenta patrí na slovenskom poistnom trhu k najdrahším položkám, no správnym nastavením zmluvy sa dajú ušetriť stovky eur bez toho, aby ste porušili zákon.
Poistenie auta pre študenta s čerstvým vozidlom a starším vodičským preukazom
Mnoho mladých ľudí získa vodičské oprávnenie v osemnástich rokoch, no k vlastnému autu sa dostanú až po skončení bakalárskeho štúdia alebo pri nástupe do prvého zamestnania. Rozšíreným omylom býva predstava, že samotné držanie vodičského preukazu po dobu štyroch či piatich rokov automaticky zabezpečí lacnejšie zákonné krytie. Poisťovne neposudzujú vodičskú zrelosť podľa dátumu vydania dokladu, ale podľa reálne evidovanej poistnej histórie. Ak na vaše meno doteraz nebola vedená žiadna poistná zmluva, systém vás vyhodnotí ako vodiča s nulovým bezškodovým priebehom.
Vek do 25 rokov predstavuje pre poistných matematikov najrizikovejšiu kategóriu. Štatistiky nehodovosti mladých vodičov sa priamo premietajú do sadzieb, ktoré poisťovne uplatňujú. Základné PZP pre mladých vodičov tak môže stáť 200 eur a viac ročne pri bežnom maloobjemovom vozidle, zatiaľ čo pri výkonnejších motoroch sa ponuky nezriedka pohybujú v rozmedzí 500 až 1 200 eur ročne. Pre porovnanie, bežná ročná cena PZP pre skúseného vodiča na rovnakom aute dosahuje iba 100 až 180 eur ročne.
Vodičský preukaz v peňaženke verzus reálna história v poisťovni
Slovenská kancelária poisťovateľov (SKP) vedie centrálnu evidenciu škodových udalostí a poistných zmlúv. Keď poisťovňa overuje klienta, neskúma, koľko kilometrov ste najazdili na požičanom aute rodičov alebo známych. Zaujíma ju len to, či ste figurovali v zmluve ako poistník a či z vašej poistky odchádzalo poistné plnenie poškodeným. Ak ste päť rokov jazdili bez nehody, no auto bolo písané na rodiča, pre poistný register ste čistý list papiera. Z pohľadu sadzobníka je preto poistenie auta pre študenta s päťročným vodičským preukazom posudzované takmer identicky ako poistenie pre čerstvého absolventa autoškoly.
Aké auto zvoliť na zníženie vstupných nákladov
Cenu poistky výrazne determinuje samotné vozidlo. Ak si študent vyberie vozidlo s objemom valcov do 1 200 cm³ a výkonom do 55 kW, poistné zaťaženie bude podstatne miernejšie. Akonáhle však mladý vodič siahne po staršom sedane prémiovej značky s výkonom nad 110 kW, algoritmy poisťovní znásobia riziko. Poisťovne vnímajú kombináciu nízkeho veku a silného motora ako kritický rizikový faktor. Základná povinné zmluvné poistenie na Škodu Fabia s motorom 1.0 MPI bude stáť zlomok toho, čo by študent zaplatil za staršie BMW či Audi s trojlitrovým šesťvalcom.
Kedy si študent začína budovať vlastný bonus a čo sa stane, ak jazdí na aute rodiča
Systém bonusu a malusu je základným nástrojom cenotvorby v povinnom zmluvnom poistení. Za každý rok bez zavinenej nehody priznávajú poisťovne zľavu z poistného, ktorá môže po niekoľkých rokoch bezškodového priebehu znížiť základnú sadzbu až o desiatky percent. Problém nastáva vo chvíli, keď sa mladý človek snaží ušetriť a poistnú zmluvu uzatvorí rodič s dlhoročnou bezškodovou históriou. V takom prípade platí rodina nižšiu sumu ihneď, no študent si nebuduje žiadnu vlastnú poistnú históriu.
Tento stav oddiaľuje moment, kedy sa mladý vodič osamostatní. Ak študent jazdí štyri roky na vozidle, kde je poistníkom otec, a v dvadsiatich štyroch rokoch si kúpi vlastné vozidlo, vstúpi do poistného systému opäť s nulovým bonusom. Z dlhodobého hľadiska tak môže ísť o drahšie riešenie, než keby prijal vyššiu poistku na svoje meno hneď na začiatku a začal systematicky zbierať bezškodové mesiace.
Zápis držiteľa a rola poistníka pri budovaní histórie
V technickom preukaze vozidla aj v poistnej zmluve vystupujú rôzne subjekty. Zákon č. 381/2001 Z. z. o povinnom zmluvnom poistení zodpovednosti za škodu spôsobenú prevádzkou motorového vozidla ukladá povinnosť uzavrieť poistnú zmluvu držiteľovi, vlastníkovi alebo prevádzkovateľovi tuzemského motorového vozidla. V praxi to znamená, že:
- Vlastník vozidla je osoba, ktorá vec kúpila a financovala, no nemusí byť zhodná s držiteľom.
- Držiteľ vozidla je osoba zapísaná v osvedčení o evidencii časť II (veľký technický preukaz).
- Poistník je osoba, ktorá s poisťovňou uzatvára zmluvu a platí poistné.
Ak chcete vedieť, ako vplýva vzťah vlastník vs. držiteľ vozidla na poistenie, kľúčové je pravidlo bonusu: bonus za bezškodovosť sa viaže výhradne na poistníka, nie na samotné auto a spravidla ani na osobu, ktorá sedí za volantom. Ak je poistníkom rodič, bezškodové mesiace sa pripisujú na jeho konto v databáze SKP, nie študentovi.
Riziko fiktívneho poistníka pri trvalej prevádzke
Niektoré poisťovne pri uzatváraní zmluvy kladú otázku, kto je hlavným používateľom vozidla alebo či bude auto prevádzkované osobou mladšou ako 25 rokov. Ak rodič vedome uvedie nepravdivé informácie, aby získal nízku sadzbu, hoci vozidlo trvalo používa študent na internáte v inom meste, vzniká poistné riziko. V prípade ťažkej dopravnej nehody môže likvidátor skúmať okolnosti prevádzky. Ak poisťovňa preukáže úmyselné uvedenie nepravdivých údajov za účelom neoprávneného zníženia poistného, môže požadovať doplatok poistného alebo krátiť plnenie z havarijného pripoistenia.
Možnosti prenosu bezškodového priebehu v rámci rodiny a ich obmedzenia
V diskusiách medzi motoristami sa často objavuje mýtus, že otec môže svoj nazbieraný desaťročný bonus jednoducho darovať synovi alebo dcére. Slovenská legislatíva ani pravidlá poistného trhu takýto univerzálny prevod neumožňujú. Bonus je neprenosný osobný nárok vodiča, ktorý vznikol jeho zodpovednou jazdou bez nehôd. Poisťovňa nemôže len tak zmazať históriu rodiča a priradiť ju k rodnému číslu začínajúceho vodiča.
Existujú však špecifické marketingové programy a individuálne pravidlá niektorých finančných domov, ktoré umožňujú zohľadniť rodinnú situáciu. Ak rodina využíva služby jednej inštitúcie na viacero zmlúv (poistenie nehnuteľnosti, životné poistenie, autopoistenie), poisťovateľ môže študentovi poskytnúť obchodnú zľavu, ktorá simuluje určitú úroveň bonusu. Nejde však o formálny prevod rokov bezškodovosti, ale o cenové zvýhodnenie, ktoré platí iba do chvíle, kým študent nezmení poisťovňu. Akonáhle by prešiel ku konkurencii, nová poisťovňa si vyžiada reálny výpis z registra SKP, kde bude figurovať len jeho skutočná história.
Prenos bonusu medzi rodičom a dieťaťom v praxi
Na slovenskom trhu je najbežnejším spôsobom legálneho zníženia ceny postup, kedy sa rodič stane zapísaným držiteľom vozidla v evidencii a študent figuruje ako vlastník. V takomto nastavení dosahuje úspora pri zápise rodiča ako držiteľa vozidla bežne 30 až 50 percent z ročného poistného. Pre študenta to znamená zásadné zníženie okamžitých nákladov na mobilitu. Treba však počítať s tým, že pri kúpe ďalšieho auta v dospelosti začne na vlastné meno opäť od nulovej bonifikácie, ak medzičasom neuzavrie zmluvu ako poistník.
Kým sa rozhodnete pre konkrétny model poistenia, urobte si nezáväzné porovnanie poistenia auta, aby ste videli reálny cenový rozdiel medzi sadzbou počítanou na študenta a sadzbou s bonusom skúseného rodiča. Každá spoločnosť pristupuje k rizikovým skupinám inak a rozdiely v ročných platbách dosahujú stovky eur.
Dôsledky nehody zavinenej študentom na bonus a budúce poistné rodiča
Najcitlivejšou témou rodinného poistenia je situácia, kedy študent spôsobí dopravnú nehodu na aute, ktoré je poistené na rodiča. Ak mladý vodič nedobrzdí na križovatke a poškodí pred ním stojace vozidlo, škoda poškodenému sa uhradí z povinného zmluvného poistenia. Poškodený vodič dostane plnenie v plnej výške bez ohľadu na to, kto sedel za volantom poisteného auta. Dôsledky však okamžite zasiahnu zmluvné konto poistníka.
Pretože poistníkom je rodič, poisťovňa uplatní takzvaný malus práve voči nemu. Zavinená dopravná nehoda znamená stratu niekoľkých bonusových tried alebo odpočet určitého počtu bezškodových mesiacov (spravidla 24 až 36 mesiacov podľa pravidiel danej poisťovne). Na nasledujúci technický rok dostane rodič predpis poistného so zvýšenou sadzbou. Viac o tom, ako funguje strata bonusu po zavinenej nehode, nájdete v podrobnom prehľade pravidiel poistného trhu.
Zavinená škoda a malus pre rodiča
Dopad na rodičovskú peňaženku nemusí skončiť pri jednom aute. Ak má rodič v rovnakej poisťovni evidovaných viacero vozidiel, niektoré ústavy prenášajú negatívny škodový záznam na celú osobu poistníka. Rodič tak môže pocítiť zdraženie poistky nielen na aute, ktoré požičal študentovi, ale aj na svojom vlastnom rodinnom vozidle. Preto je mimoriadne dôležité, aby si rodina vopred vyjasnila finančnú zodpovednosť: ak mladý šofér spôsobí škodu, mal by rodičovi kompenzovať nárast budúceho poistného.
Hlásenie škody a zákonné povinnosti po nehode
Po vzniku škodovej udalosti ukladá zákon č. 381/2001 Z. z. poistenému prísne lehoty. Vodič alebo poistník musí škodu oznámiť svojej poisťovni písomne. Lehota na nahlásenie je:
- 15 dní po vzniku škodovej udalosti, ak sa stala na území Slovenskej republiky.
- 30 dní po vzniku škodovej udalosti, ak ku kolízii došlo v zahraničí.
Zmeškanie tejto lehoty môže viesť k tomu, že poisťovňa bude od poistníka požadovať časť vyplatených peňazí späť formou regresu. Na mieste nehody je nutné vždy spísať a oboma vodičmi podpísať Správu o nehode (európsky záznam o nehode). Polícia sa k nehode privoláva povinne vtedy, ak došlo k zraneniu či usmrteniu osoby, ak vznikla škoda na majetku tretej osoby (zvodidlá, stĺp, plot), ak z poškodeného vozidla unikli nebezpečné látky, ak sa účastníci nedohodli na zavinení alebo ak je podozrenie na požitie alkoholu či drog.
Uzatvorenie poistenia auta pre študenta v deň prvého použitia a kúpa cez víkend
Podľa § 9 zákona č. 381/2001 Z. z. má držiteľ vozidla povinnosť uzavrieť poistnú zmluvu najneskôr v deň prvého použitia vozidla. Toto pravidlo je nekompromisné. Ak študent kúpi jazdené auto od súkromnej osoby a plánuje na ňom odísť po vlastnej osi, vozidlo musí mať platné povinné zmluvné poistenie už v momente, keď sa kolesá pohnú z dvora predávajúceho. Predstava, že poistku stačí vybaviť až pri prepise na dopravnom inšpektoráte v priebehu nasledujúcich dní, patrí medzi najnebezpečnejšie chyby.
Ak vás zastaví policajná hliadka bez platného potvrdenia o poistení, hrozí vám bloková pokuta. Ešte závažnejší je postih od okresného úradu, kde zákon ukladá pokutu za neuzavretie povinného zmluvného poistenia od 16,60 eura do 3 320 eur. V prípade, že by nepoistené vozidlo spôsobilo škodu, Slovenská kancelária poisťovateľov vyplatí poškodenému plnenie zo svojho garančného fondu, no následne celú vyplatenú čiastku vymáha od prevádzkovateľa alebo vodiča nepoisteného vozidla do posledného centa.
Kúpa v sobotu a okamžitá platnosť zmluvy
Väčšina predajov jazdených áut sa uskutočňuje cez víkend, kedy sú pobočky poisťovní zatvorené. V súčasnosti to nepredstavuje žiadnu prekážku. Poistenie auta pre študenta sa dá bez problémov uzavrieť cez internet prostredníctvom online formulára na smartfóne či notebooku priamo pred prevzatím kľúčov od vozidla.
Zmluva uzatvorená na diaľku vzniká zaplatením poistného alebo odoslaním návrhu zmluvy s okamžitou platnosťou podľa podmienok konkrétnej poisťovne. Poisťovňa obratom zašle na e-mail dočasnú zelenú kartu (potvrdenie o poistení zodpovednosti) a poistnú zmluvu vo formáte PDF. Tento dokument si študent uloží do telefónu alebo vytlačí, čím disponuje zákonným dokladom pre prípad policajnej kontroly. Zľava za uzatvorenie poistenia online sa na trhu štandardne pohybuje na úrovni 5 percent z poistného, čo pre napätý študentský rozpočet predstavuje príjemné zníženie nákladov.
- Podpísanie kúpnej zmluvy a prevzatie dokladov: Od pôvodného majiteľa prevezmite osvedčenie o evidencii časť II (veľký technický preukaz) a overte zhodu VIN čísla.
- Zadanie údajov do online porovnávača: Na základe údajov z technického preukazu zadajte parametre motora, prevádzkovú hmotnosť a identifikačné údaje poistníka.
- Výber krytia a akceptácia ponuky: Vyberte si rozsah krytia (základné PZP alebo PZP s pripoisteniami) a odošlite požiadavku na uzatvorenie zmluvy.
- Stiahnutie dočasnej zelenej karty: Skontrolujte e-mailovú schránku, stiahnite si potvrdenie o poistení zodpovednosti a skontrolujte, či sedí čas a dátum začiatku platnosti.
- Okamžitá úhrada poistného: Poistné uhraďte prostredníctvom platobnej brány alebo internet bankingu, aby zmluva nenadobudla status neplatnosti z dôvodu nezaplatenia.
Doklady potrebné na vybavenie poistky
Na to, aby bolo poistenie auta pre študenta úspešne uzatvorené, si pripravte kompletnú sadu údajov. Pred samotným procesom poistenia musíte mať k dispozícii:
- Občiansky preukaz poistníka a držiteľa vozidla (meno, priezvisko, rodné číslo, adresa trvalého bydliska).
- Osvedčenie o evidencii časť II (veľký technický preukaz) s údajmi o vozidle: značka, model, VIN číslo, zdvihový objem valcov, najväčší výkon motora v kW, celková hmotnosť a palivo.
- EČV (evidenčné číslo vozidla), ak je už autu pridelené. Pri kúpe nového vozidla bez značiek postačuje VIN číslo.
- Stav tachometra k dátumu uzatvorenia zmluvy (niektoré poisťovne ho vyžadujú pre stanovenie ročného nájazdu).
- Platobnú kartu alebo prístup do bankovej aplikácie na okamžitú úhradu poistného.
Ak potrebujete zistiť, porovnanie cien autopoistenia vám ukáže nielen základné zákonné sadzby, ale aj doplnkové balíky asistenčných služieb, ktoré sú pre začínajúcich vodičov mimoriadne dôležité.
Pripoistenia k PZP vhodné pre začínajúceho vodiča
Mnohí motoristi vnímajú povinné zmluvné poistenie len ako nutné zlo, ktoré kryje škody spôsobené iným. Zákonné minimálne limity poistného plnenia sú na Slovensku stanovené veľmi vysoko: 6 450 000 eur za škodu na zdraví a usmrtení bez ohľadu na počet zranených a 1 300 000 eur za vecnú škodu a ušlý zisk bez ohľadu na počet poškodených. Tieto čiastky vás chránia pred celoživotnými dlhmi, ak by ste spôsobili hromadnú nehodu. Nechránia však vaše vlastné auto. Ak chcete vedieť, čo kryje PZP a kde sú jeho zákonné hranice, zistíte, že pri poškodení vlastného nárazníka nedostanete z povinnej poistky ani cent.
Preto poisťovne ponúkajú k základnému PZP voliteľné balíky pripoistení. Pre študenta, ktorý jazdí na staršom aute a nechce platiť drahé plnohodnotné havarijné poistenie, predstavujú tieto moduly ideálny kompromis medzi cenou a ochranou najčastejších rizík.
Riziká na cestách: čelné sklo, zver a živelné pohromy
V praxi sa začínajúci vodič stretáva s niekoľkými typickými nepríjemnosťami, ktoré dokážu vyprázdniť študentský účet:
- Pripoistenie čelného skla: Odletený kamienok z kolies nákladného auta pred vami je najbežnejšou škodou na slovenských cestách. Vymáhať škodu z PZP vozidla pred vami je bez kamerového záznamu prakticky nemožné. Pripoistenie skla kryje výmenu alebo opravu praskliny zvyčajne s nízkou spoluúčasťou.
- Pripoistenie stretu so zverou: Cesty do univerzitných miest vedú často cez lesné úseky a polia. Zrážka so srnou či diviakom zanechá na aute škodu za stovky až tisíce eur. Toto pripoistenie uhradí opravu chladiča, svetiel a karosérie.
- Pripoistenie živelných udalostí: Krupobitie, pád stromu pri búrke, záplava na zle odvodnenom parkovisku pred internátom. Živel nerieši, či máte vodičák týždeň alebo dvadsať rokov.
- Rozšírená asistencia a odťah vozidla: Ak mladému vodičovi zlyhá alternátor, praskne remeň alebo dostane defekt sto kilometrov od domova, bežná asistencia garantovaná k lacnému PZP mu preplatí odťah len do najbližšieho servisu alebo do limitu niekoľkých desiatok eur. Kvalitné asistenčné pripoistenie zabezpečí odtiahnutie vozidla priamo do miesta bydliska.
| Typ poistného krytia | Orientačná ročná cena | Štandardný poistný limit | Typická spoluúčasť |
|---|---|---|---|
| Základné PZP (mladý vodič, malé auto) | 140 – 220 € | 6 450 000 € zdravie / 1 300 000 € majetok | 0 € |
| Pripoistenie čelného skla | 25 – 60 € | 200 – 600 € | 0 až 10 %, min. 20 € |
| Pripoistenie stretu so zverou | 30 – 55 € | 1 500 – 4 000 € | 50 až 150 € |
| Pripoistenie živlu | 20 – 40 € | 1 500 – 3 000 € | 50 až 100 € |
| Rozšírené asistenčné služby | 15 – 35 € | Bezlimitný odťah v SR / limit v zahraničí | 0 € |
Kombináciou základného zákonného poistenia a vybraných dvoch pripoistení získate solídnu ochranu pred neočakávanými výdavkami, pričom celkové ročné poistenie auta pre študenta ostane na znesiteľnej finančnej úrovni.
Oplatí sa havarijné poistenie auta pre študenta pri vozidle do 3 000 eur?
Keď mladý človek investuje všetky svoje úspory do kúpy jazdeného vozidla v hodnote okolo 2 500 až 3 000 eur, logicky sa obáva, že pri vlastnej chybe príde o celú investíciu. Prvou reakciou býva dopytovanie havarijného poistenia (kasko). Pri cenovej kalkulácii však študent často narazí na krutú realitu poistného trhu: ročná poistka za plné kasko pre rizikového vodiča na staršie vozidlo môže dosahovať 300 až 600 eur ročne.
Ak si chcete preveriť presné čísla, výpočet havarijného poistenia vám ukáže, akú sumu by ste museli každoročne uhrádzať. Pri starých autách však poistné plnenie podlieha prísnym pravidlám, ktoré robia z plného kaska nevýhodný produkt.
Finančná matematika pri lacnom aute
Plnenie pri totálnej škode z havarijného poistenia sa nepočíta z ceny nového auta, ale zo všeobecnej hodnoty vozidla tesne pred nehodou. Poisťovňa uplatňuje vzorec:
Poistné plnenie = Všeobecná hodnota vozidla − Hodnota použiteľných zvyškov − Spoluúčasť
Ak má študentské auto trhovú hodnotu 2 000 eur a vodič utrpí ťažšiu nehodu, poisťovňa vyhodnotí udalosť ako ekonomickú totálnu škodu (náklady na opravu v autorizovaných cenách by presiahli trhovú hodnotu). Vrak auta ohodnotí napríklad na 600 eur a odpočíta zmluvnú spoluúčasť (zvyčajne 5 percent alebo 10 percent zo škody, minimálne približne 100 až 150 eur). Výsledné vyplatené plnenie bude okolo 1 250 eur. Ak študent platí ročne 450 eur za samotné kasko, za necelé tri roky zaplatí na poistnom celú hodnotu vozidla. Podrobnejšie sme to rozobrali v texte, kde vysvetľujeme, či sa oplatí kasko pri staršom aute v kategórii nízkorozpočtových vozidiel.
Kedy radšej zvoliť čiastočné kasko
Pre autá s hodnotou do 3 000 eur je plnohodnotné kasko finančným nezmyslom. Ak chce mať vodič pokoj v duši, oveľa racionálnejšou voľbou je takzvané mini kasko alebo čiastočné havarijné poistenie. To nekryje drobné škrabance pri parkovaní ani škodu spôsobenú vlastným nárazom do prekážky, ale chráni pred totálnymi rizikami: krádežou celého auta, požiarom a živelnou spúšťou. Cena čiastočného krytia je tretinová a chráni práve ten scenár, kedy by študent zostal zo dňa na deň úplne bez prostriedkov aj bez dopravného prostriedku. Pre komplexný pohľad si prečítajte naše porovnanie PZP a havarijného poistenia, ktoré sumarizuje výhody jednotlivých modelov.
Výluky z havarijného poistenia, ktoré začiatočníkov zaskočia najčastejšie
Ak sa študent predsa len rozhodne pre havarijné poistenie alebo pre balík pripoistení k PZP, musí dôkladne poznať poistné podmienky. Začiatočníci často žijú v omyle, že poistka rieši akúkoľvek ujmu bez ohľadu na správanie posádky. Každá poistná zmluva obsahuje desiatky výluk, pri ktorých má poisťovňa právo poistné plnenie znížiť na nulu. Základné informácie o tom, čo hrozí pri porušení zmluvy, zhŕňa havarijná poistka a jej výluky.
Alkohol, technický stav a pneumatiky bez kompromisov
U mladých vodičov dochádza k zamietnutiu plnenia najčastejšie z troch dôvodov:
- Zostatkový alkohol a návykové látky: Študentské oslavy často končia neskoro v noci. Ranná jazda na prednášku so zostatkovým alkoholom na úrovni 0,2 promile znamená okamžitú stratu akéhokoľvek nároku na havarijné plnenie. Pri PZP poisťovňa poškodenému škodu vyplatí, no od mladého vinníka bude vymáhať 100 % sumy späť formou regresného nároku podľa zákona č. 381/2001 Z. z.
- Neplatná technická alebo emisná kontrola (STK a EK): Ak študent zabudne na dátum platnosti STK a stane sa nehoda, poisťovňa skúma technickú spôsobilosť vozidla. Ak má technická porucha príčinnú súvislosť so vznikom nehody (napríklad zlyhanie opotrebovaných bŕzd), likvidátor plnenie kráti alebo úplne odmietne.
- Nevhodné pneumatiky: Jazda na letných pneumatikách na zasneženej alebo zľadovatenej vozovke predstavuje hrubé porušenie zákona o cestnej premávke. Poisťovňa v takom prípade klasifikuje konanie ako hrubú nedbanlivosť. Rovnaký problém nastáva pri jazde na zodratých pneumatikách s hĺbkou dezénu pod zákonom stanovené minimum (1,6 mm v lete, 3 mm v zime).
- Jazda bez príslušného vodičského oprávnenia: Požičanie auta spolužiakovi, ktorý má vodičský preukaz zadržaný alebo nevlastní oprávnenie na danú skupinu, znamená okamžitý regres.
Pokiaľ prevádzkujete staršie vozidlo, oplatí sa pozrieť aj na špecifiká, ktoré prináša havarijné poistenie staršieho vozidla, najmä z hľadiska amortizácie náhradných dielov pri opravách.
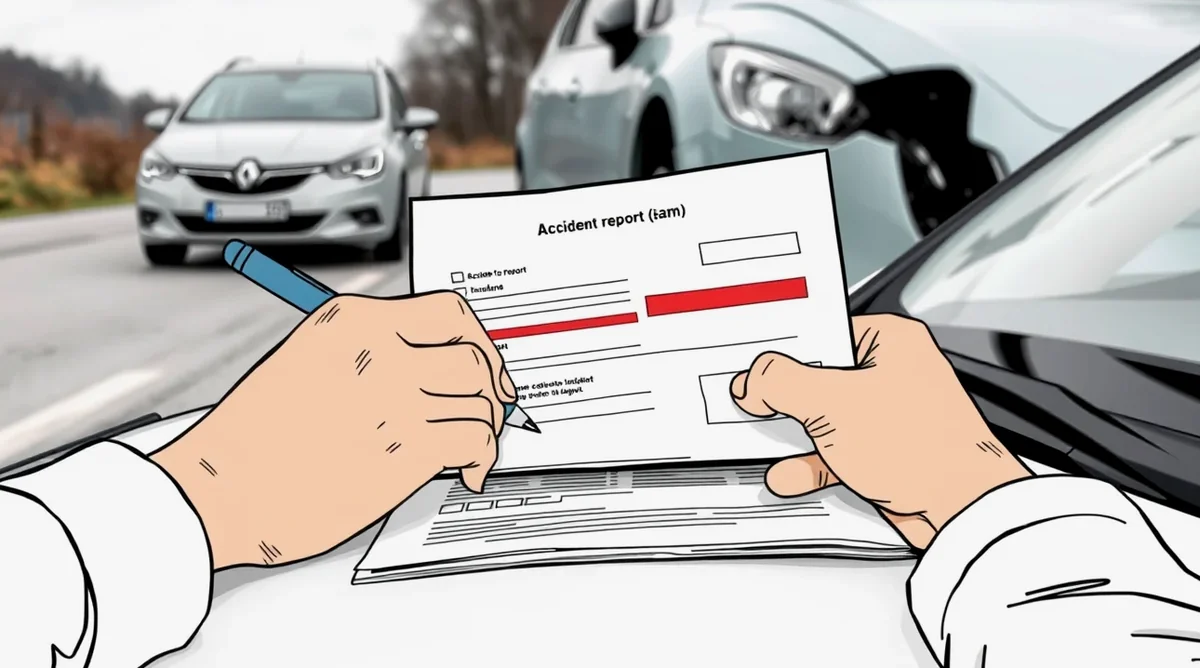
Jazda do zahraničia na Erasmus, územná platnosť poistenia a zelená karta
Študijné pobyty Erasmus, stáže a letné brigády v zahraničí často lákajú študentov k tomu, aby vyrazili vlastným autom. Z pohľadu povinného zmluvného poistenia je situácia v rámci Európskeho hospodárskeho priestoru pomerne priamočiara, no vyžaduje dôslednú kontrolu dokladov a dodržanie medzinárodných predpisov.
Základným dokladom preukazujúcim existenciu PZP v zahraničí je zelená karta (medzinárodná automobilová poisťovacia karta), ktorá sa dnes tlačí na bežný biely papier. Pred cestou si overte, či máte v aute originál tohto dokumentu a či nie je preexpirovaný. Zelená karta má na prednej strane zoznam kódov štátov. Ak je kód niektorej krajiny preškrtnutý krížikom, v danom štáte vaše povinné poistenie neplatí a pred prekročením hraníc si musíte zakúpiť takzvané hraničné poistenie.
Platnosť zelenej karty a pobyt na vysokej škole v zahraničí
Územná platnosť slovenského PZP pokrýva všetky členské štáty Európskej únie a krajiny zapojené do Systému zelenej karty (napríklad Švajčiarsko, Nórsko, Veľká Británia). Ak študent odchádza na jeden semester do Nemecka či Českej republiky, vozidlo môže naďalej jazdiť so slovenskými evidenčnými číslami a so slovenskou poistkou.
Pozor si však dajte na dve zásadné veci:
- Lehota na nahlásenie škody v zahraničí: Ak dôjde ku škodovej udalosti mimo územia SR, lehota na písomné oznámenie poisťovni je 30 dní. Vždy si zabezpečte dôkladnú fotodokumentáciu miesta nehody, polohy vozidiel a vyplňte medzinárodný záznam o nehode v anglickom alebo nemeckom jazyku.
- Trvanie pobytu a prepis vozidla: Ak by sa pobyt v zahraničí predĺžil na trvalé usadenie (viac ako šesť mesiacov bez statusu študenta), miestne zákony danej krajiny môžu vyžadovať preevidovanie vozidla na miestne registračné značky a uzatvorenie tamojšieho poistenia. Pre študentov denného štúdia však vo väčšine krajín EÚ platí výnimka, pokiaľ si zachovávajú trvalé bydlisko na Slovensku.
| Situácia a úkon | Zákonná alebo zmluvná lehota | Právny následok pri zmeškaní |
|---|---|---|
| Uzatvorenie PZP pri kúpe vozidla | Najneskôr v deň prvého použitia | Pokuta 16,60 € až 3 320 €, vymáhanie škody od SKP |
| Nahlásenie poistnej udalosti v SR | Do 15 dní od vzniku | Riziko krátenia plnenia alebo regresu poisťovne |
| Nahlásenie poistnej udalosti v cudzine | Do 30 dní od vzniku | Riziko regresu vyplateného poistného plnenia |
| Výpoveď zmluvy do 2 mesiacov od uzavretia | 8-dňová výpovedná lehota | Poistenie zanikne po 8 dňoch od doručenia |
| Výpoveď ku koncu poistného obdobia | Najmenej 6 týždňov pred výročným dňom | Zmluva pokračuje v platnosti na ďalší rok |
| Zánik poistenia pre nezaplatenie | 1 mesiac od dátumu splatnosti | Zánik krytia, vozidlo je v premávke nepoistené |
Ak sa blíži výročný deň vašej zmluvy a nie ste spokojní s cenou, nezabudnite, že výpoveď musí byť poisťovni doručená najneskôr šesť týždňov vopred. Správne načasovanie vám umožní vybrať výhodnejšie poistenie auta pre študenta na ďalší rok a zohľadniť každý ubehnutý mesiac bez nehody.
Pri plánovaní rodinných financií a správe vozidiel môže pomôcť aj to, ako sa rieši škodový priebeh pri povinnom zmluvnom poistení v dlhodobom časovom horizonte. Každý rok zodpovedného jazdenia vás približuje k sadzbám, aké platia dospelí a skúsení vodiči.