Prepis auta po rozvode a nové PZP: Ako vyriešiť poistky a delenie majetku bez pokút
Mnoho motoristov predpokladá, že keď je vozidlo nadobudnuté počas manželstva v bezpodielovom spoluvlastníctve, poistná zmluva automaticky chráni oboch partnerov rovnako a po rozvode stačí len čakať na majetkové vyrovnanie. Tento predpoklad je omyl, ktorý vás v praxi môže vyjsť veľmi draho. Poistenie auta po rozvode a delení majetku sa riadi striktnými pravidlami: poisťovňa neuzatvára zmluvu s manželstvom, ale výhradne s konkrétnou fyzickou osobou, ktorá vystupuje ako poistník. Ak po rozchode jazdíte na aute, kde je poistníkom váš bývalý partner, riskujete okamžitý zánik krytia pri prevode, stratu bezškodového priebehu aj situácie, kedy poistné plnenie skončí na cudzom bankovom účte.
Vyporiadanie bezpodielového spoluvlastníctva manželov (BSM) predstavuje náročný proces a motorové vozidlo patrí medzi najčastejšie zdroje sporov. Zatiaľ čo podľa § 143 Občianskeho zákonníka patrí do BSM v zásade všetko, čo niektorý z manželov nadobudol za trvania manželstva, v evidencii vozidiel figuruje spravidla iba jeden držiteľ. Tento nesúlad medzi občianskoprávnym vlastníctvom a evidenčným stavom komplikuje nielen prepis auta a PZP, ale aj riešenie nehôd, uplatňovanie škôd z havarijného poistenia či následné finančné vyrovnanie.
Prevod držby vozidla a zánik zákonného poistenia
Základným pravidlom, na ktoré naráža poistenie auta po rozvode a delení majetku, je zákonný zánik zmluvy pri zmene držiteľa. Podľa § 9 ods. 1 písm. b) zákona č. 381/2001 Z. z. o povinnom zmluvnom poistení poistenie zodpovednosti zaniká okamihom zápisu prevodu držby motorového vozidla na inú osobu v evidencii vozidiel. To znamená, že ak vám bývalý partner v rámci vyrovnania odovzdá vozidlo a na dopravnom inšpektoráte prebehne oficiálny zápis zmeny, pôvodné povinné zmluvné poistenie prestáva platiť presne v tej sekunde. Starú zmluvu netreba formálne vypovedať na konci poistného obdobia – zaniká priamo zo zákona.
Pre nového držiteľa z toho vyplýva zásadná povinnosť: uzavrieť vlastné povinné zmluvné poistenie najneskôr v deň prvého použitia motorového vozidla v cestnej premávke. Ak by ste vyšli z dopravného inšpektorátu bez platnej poistnej zmluvy, vystavujete sa riziku, že pri policajnej kontrole dostanete pokutu od okresného úradu a v prípade nehody budete škodu hradiť z vlastného vrecka. Preto je kľúčové vopred poznať správny postup pri dojednaní zákonnej poistky a mať pripravenú novú bielu kartu ešte pred samotným evidenčným úkonom.
Rozdiel medzi vlastníkom a zapísaným držiteľom
V praxi často vzniká chaos v pojmoch. Kým vlastnícke právo v BSM svedčí obom partnerom rovným dielom, zákon o cestnej premávke pozná termín prevádzkovateľ, resp. držiteľ vozidla. Otázku, aké rozdiely prináša zápis držiteľa v evidencii vozidiel oproti skutočnému vlastníkovi, je nutné vyriešiť čo najskôr. Poistníkom – teda osobou, ktorá uzatvára zmluvu a platí poistné – môže byť držiteľ, vlastník, ale aj tretia osoba s právnym záujmom. Po rozvode je však najbezpečnejším riešením zjednotiť držiteľa v technickom preukaze s poistníkom na novej poistnej zmluve, aby nevznikali nejasnosti pri doručovaní písomností či výplate plnenia.
Vrátenie nespotrebovaného poistného
Keďže pôvodná poistná zmluva zaniká dňom prevodu držby, pôvodný poistník (bývalý partner) má nárok na vrátenie alikvotnej časti zaplateného poistného za zostávajúce obdobie. Poisťovňa však peniaze nevráti automaticky. Bývalý poistník musí poisťovni predložiť žiadosť o zánik poistenia spolu s kópiou veľkého technického preukazu, kde je vyznačený nový držiteľ. Peniaze z nespotrebovaného poistného poisťovňa vyplatí na bankový účet pôvodného poistníka, nie osobe, ktorá auto reálne prebrala.
Odhlásenie a zrušenie poistky na auto používané bývalým partnerom
Veľmi častý scenár: manželia sa rozišli, auto fyzicky používa jeden z nich, no poistná zmluva aj zápis na inšpektoráte zostali na mene druhého. Partner, ktorý zmluvu platí, často uvažuje nad tým, že poistku jednoducho zruší alebo prestane platiť, aby donútil druhého k prepisu či dohode. Tento krok je však mimoriadne nebezpečný. Pokiaľ ste v evidencii vozidiel zapísaný ako držiteľ, zákonná zodpovednosť za to, že vozidlo má platné krytie, padá na vašu hlavu.
Ak by vozidlo bez platného PZP spôsobilo škodu tretej osobe, poškodeného síce odškodní Slovenská kancelária poisťovateľov z garančného fondu, no následne bude celú sumu regresom vymáhať od nepoisteného prevádzkovateľa. Poistenie auta po rozvode a delení majetku preto nesmie skončiť živelným neplatením. Uvedomte si, aké tvrdé sú sankcie za chýbajúce povinné poistenie – okresný úrad môže udeliť pokutu až do výšky 3 320 eur a pri vážnej nehode môžu škody na zdraví presiahnuť zákonný minimálny limit 6 450 000 eur, pri vecných škodách 1 300 000 eur.
Zánik poistenia pre neplatenie poistného
Niekedy sa stane, že bývalý partner prestane poistné hradiť bez toho, aby o tom druhého informoval. Podľa § 801 Občianskeho zákonníka poistenie zaniká, ak poistné za prvé poistné obdobie alebo jednorazové poistné nebolo zaplatené do 3 mesiacov od dátumu splatnosti. Pri bežnom poistnom na ďalšie obdobia poistenie zanikne, ak nie je uhradené do 1 mesiaca od doručenia písomnej výzvy poisťovne na zaplatenie. Ak vodič netuší, že partner výzvu ignoroval, jazdí na nepoistenom vozidle bez toho, aby o tom vedel. Prehľad o tom, kedy presne nastávajú dôsledky neplatenia poistného, vám pomôže predísť tomu, aby zmluva zanikla bez vášho vedomia.
Výpoveď zmluvy ku koncu poistného obdobia
Pokiaľ nedošlo k prepisu auta na dopravnom inšpektoráte, jediným štandardným spôsobom, ako môže poistník ukončiť zmluvu bez zmeny držiteľa, je riadna písomná výpoveď. Zákonná lehota vyžaduje, aby bola výpoveď doručená poisťovni najmenej 6 týždňov pred uplynutím poistného obdobia (ktoré trvá spravidla jeden rok). Ak tento termín zmeškáte čo i len o jeden deň, zmluva sa automaticky predlžuje na ďalší rok a poistník je povinný poistné naďalej platiť.
Bezškodový priebeh poistníka a jeho dôsledky pre druhého manžela
Jedným z najnepríjemnejších prekvapení pri rozvode býva otázka bonusu za bezškodový priebeh. Počas manželstva je bežné, že rodina vlastní jedno alebo dve autá, no všetky poistné zmluvy sú evidované na rodné číslo jedného partnera – často toho staršieho alebo skúsenejšieho, aby rodina dosiahla výhodnejšiu sadzbu. Druhý partner jazdí roky bez akejkoľvek nehody, no v poistných registroch o ňom neexistuje žiadny záznam. Pre mladšieho partnera môže byť náraz do reality tvrdý, pretože nová poistka bez histórie býva podstatne drahšia a prejaví sa to podobne, ako keď sa rieši cena PZP do 25 rokov bez preukázateľnej praxe.
Slovenská legislatíva neukladá poisťovniam povinnosť rozdeliť bezškodové mesiace medzi manželov. Škodová história je striktne viazaná na rodné číslo osoby, ktorá bola uvedená ako poistník. Ak teda manželka po rozvode nadobudne auto do výlučného vlastníctva a musí si uzatvoriť nové zmluvy, v centrálnej databáze Slovenskej kancelárie poisťovateľov začína od nuly, zatiaľ čo bývalý manžel si odnáša plný bonus.
Prenos bonusu medzi manželmi v praxi
Hoci zákon prenos bonusu neupravuje, niektoré poisťovne na slovenskom trhu umožňujú individuálne akceptovať čestné vyhlásenie alebo potvrdenie, že druhý partner vozidlo pravidelne viedol bez zavinenia nehody. Pravidlá sa však líšia: kým jedna poisťovňa prizná aspoň čiastočné zvýhodnenie, iná neposkytne žiadnu zľavu. Pre partnera, ktorý si po rozvode buduje vlastnú poistnú históriu, je dôležité sledovať, ako fungujú bonusové triedy v autopoistení a akým spôsobom jednotlivé inštitúcie preverujú históriu nehôd.
Strata bonusu po zavinenej nehode bývalého partnera
Opačný problém nastáva, ak vozidlo stále poistne kryje partner A, no šoféruje ho partner B a spôsobí dopravnú nehodu. Pretože poistníkom je partner A, škodová udalosť sa pripíše na jeho rodné číslo. V registri škôd vznikne záznam, ktorý partnerovi A zhorší škodový priebeh a zníži bonus (prípadne udelí malus) na všetkých jeho budúcich zmluvách. Je to ďalší dôvod, prečo by poistenie auta po rozvode a delení majetku nemalo zostať v prechodnom stave dlhšie, než je nevyhnutné.
Nehoda dvoch áut bývalých partnerov s rovnakým trvalým bydliskom
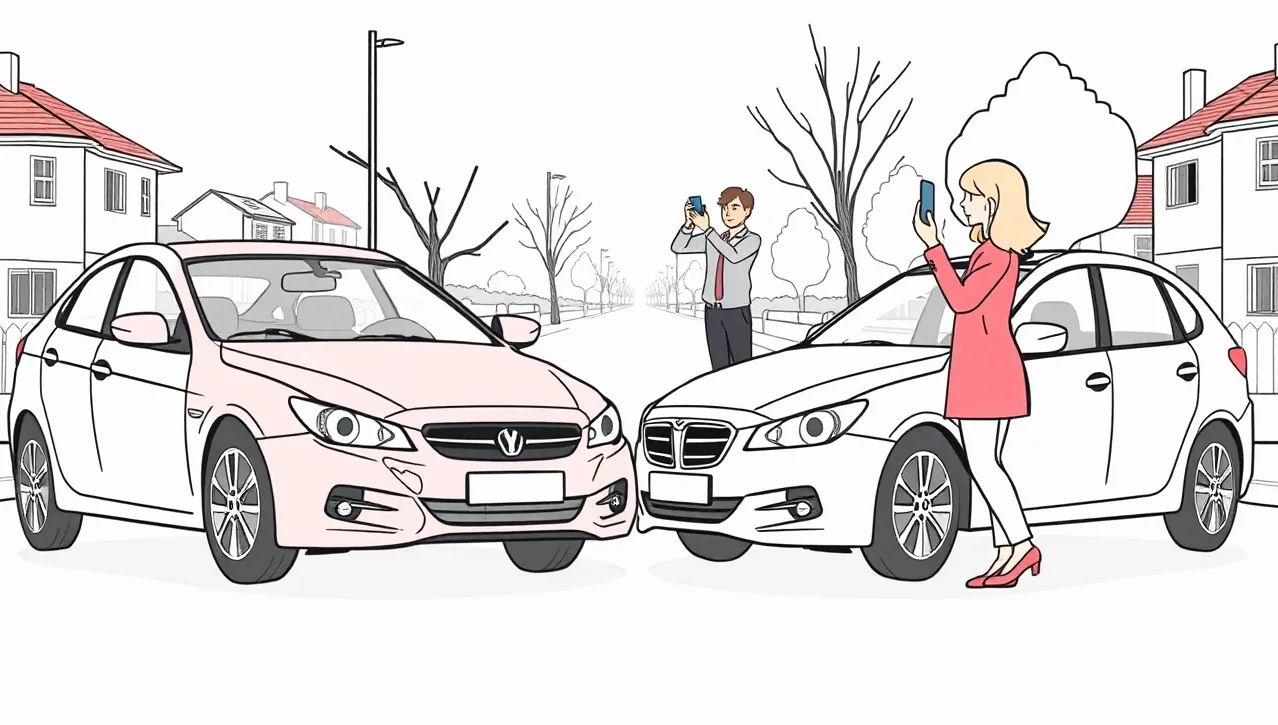
Rozvodový proces často trvá mesiace a aj po právoplatnom rozhodnutí súdu manželia nezriedka zostávajú bývať na rovnakej adrese, kým nevyriešia predaj nehnuteľnosti alebo náhradné bývanie. V takejto situácii môže dôjsť k banálnej kolízii: partner pri cúvaní z dvora či garáže nabúra do druhého rodinného auta. Pokiaľ manželia očakávajú, že škodu na poškodenom aute zaplatí PZP vinníka, čaká ich nepríjemné zistenie v podobe zákonnej výluky.
Podľa § 11 ods. 2 písm. b) zákona č. 381/2001 Z. z. poisťovňa neuhradí škodu na veciach, ktorú vodič spôsobil manželovi alebo osobám, ktoré s ním v čase škodovej udalosti žili v spoločnej domácnosti. Tento paragraf slúži ako prevencia pred poistnými podvodmi v rodinách. Ak manželia stále zdieľajú spoločnú domácnosť, poistné plnenie na veciach z PZP vinníka poisťovňa zamietne. Výluka sa nevzťahuje na škody na zdraví, no opravu plechov z povinného poistenia nedostanete.
Spoločná domácnosť verzus rovnaké trvalé bydlisko
Zákon hovorí o „spoločnej domácnosti“, nie striktne o formálnom trvalom pobyte. Spoločná domácnosť je definovaná v § 115 Občianskeho zákonníka ako spolužitie osôb, ktoré spolu trvale žijú a spoločne uhrádzajú náklady na svoje potreby. Ak už manželia žijú oddelene, hospodária samostatne, no administratívne zatiaľ nezmenili trvalý pobyt v občianskom preukaze, poisťovňa bude existenciu spoločnej domácnosti predpokladať. Dôkazné bremeno, že spoločné hospodárenie zaniklo, leží na pleciach účastníkov nehody. Ak v rodine prevádzkujete viacero vozidiel, špecifiká opisuje aj článok o tom, ako funguje PZP na dve rodinné autá a kde všade sa rodinné prepojenia preverujú.
Riešenie cez havarijné poistenie
Pokiaľ zákonné poistenie zlyhá pre rodinnú výluku, jediným riešením na úhradu opravy nabúraného auta zostáva havarijné poistenie (KASKO). Havarijná poistka kryje poškodenie vlastného vozidla bez ohľadu na to, kto škodu zavinil, pokiaľ nešlo o úmyselné konanie. Počítajte však s tým, že poistné plnenie bude znížené o dohodnutú spoluúčasť. Štandardná minimálna spoluúčasť pri vozidlách do 3 500 kg býva spravidla 5 %, minimálne 166 eur.
Poškodenie vozidla, vandalizmus a úmyselné konanie v likvidácii poistnej udalosti
Rozvody sprevádzajú vybičované emócie a niekedy vyústia do situácií, kedy jeden z partnerov zo zúfalstva či pomsty poškodí druhému auto – prereže pneumatiky, poškriabe lak kľúčom alebo rozbije okno. Poškodený partner sa následne obráti na poisťovňu s tým, že nahlási poistnú udalosť z titulu vandalizmu v havarijnom poistení. Likvidácia takejto udalosti však naráža na zásadné úskalia poistných podmienok.
Všeobecné poistné podmienky všetkých poisťovní obsahujú výluku úmyselného konania poisteného, poistníka alebo osôb, ktoré s nimi žijú v spoločnej domácnosti či blízkych osôb. Ak poisťovňa alebo privolaná polícia zistí, že páchateľom poškodenia bol bývalý manžel, likvidátor poistné plnenie odmietne. Poisťovne nekryjú škody, ktoré si manželia spôsobia navzájom úmyselným konaním. Ak navyše auto formálne stále patrí do nevyporiadaného BSM, poškodzovateľ je de iure spoluvlastníkom veci, čo celú situáciu právne komplikuje.
Nevyhnutnosť policajného vyšetrovania
Aby mohol byť vandalizmus z havarijného poistenia úspešne likvidovaný, udalosť musí byť bezodkladne nahlásená Policajnému zboru SR ako konanie neznámeho páchateľa. Pokiaľ páchateľ zostane neznámy, poisťovňa škodu po ukončení policajného vyšetrovania spravidla uhradí. Ak však poškodený priamo do policajnej zápisnice uvedie, že čin spáchal bývalý partner, poistná udalosť sa dostáva do pozície sporu medzi blízkymi osobami a poisťovňa plnenie pozastaví alebo zamietne. Náhradu škody potom nemožno žiadať z poistky, ale výlučne priamo od vinníka v trestnom či civilnom konaní.
| Typ škodovej udalosti | Krytie z PZP | Krytie z KASKO | Zákonný dôvod / poznámka |
|---|---|---|---|
| Zavinený náraz do auta manžela (spoločná domácnosť) | ✗ | ✓ | Výluka podľa § 11 ods. 2 písm. b) zákona č. 381/2001 Z. z., z KASKO platí spoluúčasť |
| Vandalizmus spôsobený partnerom (preukázaný úmysel) | ✗ | ✗ | Všeobecná výluka úmyselného poškodenia blízkou osobou v zmluvných podmienkach |
| Vandalizmus neznámym páchateľom na parkovisku | ✗ | ✓ | Nutné doložiť správu od Polície SR o neznámom páchateľovi |
| Dopravná nehoda po formálnom prepise držby a zániku BSM | ✓ | ✓ | Štandardná poistná udalosť dvoch nezávislých účastníkov cestnej premávky |
Hodnota vozidla v havarijnom poistení ako argument pri delení majetku
Pri delení majetku po rozvode prichádza na rad určenie hodnoty auta, ktoré si jeden z manželov ponechá a druhého z neho vyplatí. Jeden z manželov často vytiahne zmluvu havarijného poistenia a tvrdí, že hodnota auta je presne taká, aká je uvedená v poistnej zmluve ako poistná suma. Tento argument je pred súdom aj pri notárskej dohode mylný a právne neudržateľný.
Poistná suma v zmluve havarijného poistenia (najmä pri starších zmluvách) vyjadruje buď novú obstarávaciu cenu vozidla, alebo orientačnú tabuľkovú hodnotu v čase uzatvorenia poistenia. Autá však podliehajú rýchlemu opotrebeniu a strate trhovej hodnoty. Poistenie auta po rozvode a delení majetku nestanovuje znaleckú cenu pre účely BSM. Súdna prax striktne určuje, že hodnota vozidla pri súdnom vyporiadaní BSM sa zisťuje podľa technického stavu v čase právoplatnosti rozvodu, ale v cenách platných v čase rozhodovania súdu. Kým v havarijnom poistení môže byť poistná suma limitovaná vrátane doplnkovej výbavy (napríklad maximálny limit výbavy do 30 % z poistnej sumy vozidla), reálna trhová hodnota býva odlišná.
Všeobecná hodnota verzus poistná suma
Ak sa manželia nevedia dohodnúť na hodnote auta, súd nariadi vypracovanie znaleckého posudku z odboru cestnej dopravy. Znalec vypočíta tzv. všeobecnú hodnotu vozidla (VŠH), ktorá zohľadňuje vek, počet najazdených kilometrov, servisnú históriu a reálnu situáciu na trhu s ojazdenými autami. Použitie údajov z KASKO zmluvy by viedlo k skresleniu v neprospech partnera, ktorý si auto necháva, keďže poistná suma v staršej poistke býva vyššia než reálna predajná cena na trhu.
Auto financované lízingom alebo úverom
Mimoriadne zložitá situácia nastáva, ak je vozidlo zaťažené lízingom. Pri finančnom lízingu vozidlo počas trvania zmluvy nepatrí do BSM, pretože jeho vlastníkom je lízingová spoločnosť. Do majetkovej masy nevstupuje samotné auto, ale len pohľadávka – hodnota zaplatených akontácií a splátok z prostriedkov BSM. V takýchto prípadoch býva vinkulácia poistného plnenia vystavená v prospech lízingovky. Bližšie informácie o tom, ako funguje zákonné poistenie pri leasingu a úvere, objasňujú, prečo nie je možné takéto auto jednoducho prepísať bez výslovného súhlasu financujúcej inštitúcie.
Auto slúžiace na výkon povolania jedného z manželov
Podľa § 143 Občianskeho zákonníka do bezpodielového spoluvlastníctva manželov nepatria veci, ktoré podľa svojej povahy slúžia osobnej potrebe alebo výkonu povolania len jedného z manželov. Ak jeden z manželov podniká ako živnostník (SZČO) a zakúpil automobil, ktorý slúži výlučne na výkon jeho podnikateľskej činnosti, toto vozidlo je vyňaté z BSM a patrí do jeho výlučného vlastníctva. Druhý manžel má pri rozvode nárok iba na vrátenie toho, čo sa zo spoločných peňazí (BSM) investovalo do podnikania tohto manžela.
Tento právny stav má priamy dopad na poistné zmluvy. Ak je vozidlo evidované na IČO podnikateľa, v poistnej zmluve musí byť správne deklarovaný účel použitia – podnikateľská činnosť. Poisťovne pri firemných vozidlách a autách využívaných na podnikanie uplatňujú odlišné sadzby než pri autách na bežné súkromné účely. Ak by ste pri rozvode tvrdili, že auto je spoločné, no v poistke a daňovom priznaní je vedené na firmu, likvidácia prípadnej škody by sa mohla skomplikovať pre nesprávne uvedené údaje o prevádzkovateľovi.
Čo je potrebné pripraviť a doložiť pri majetkovom a poistnom vyrovnaní auta
Aby ste predišli prieťahom pri prepise vozidla na inšpektoráte a pri uzatváraní nových poistných zmlúv po rozvode, pripravte si nasledujúce dokumenty:
- Právoplatný rozsudok o rozvode manželstva s vyznačenou doložkou právoplatnosti (nevyhnutný preukaz zániku BSM pre súdne aj zmluvné konanie).
- Písomnú dohodu o vyporiadaní BSM s úradne osvedčenými podpismi oboch bývalých manželov, v ktorej je presne špecifikované motorové vozidlo (VIN číslo, továrenská značka, model, EČV) a určené, kto sa stáva výlučným vlastníkom.
- Veľký a malý technický preukaz (osvedčenie o evidencii časť I a časť II).
- Novú poistnú zmluvu PZP a potvrdenie o poistení (bielu kartu) vystavenú na meno nového držiteľa s platnosťou najneskôr odo dňa prepisu vozidla.
- Žiadosť o ukončenie pôvodného poistenia podpísanú pôvodným poistníkom spolu s číslom bankového účtu na vrátenie nespotrebovaného poistného.
- Písomný súhlas lízingovej spoločnosti alebo banky s prevodom držby a zmenou poistníka, ak je na vozidle aktívne financovanie alebo vinkulácia poistného plnenia.
Krádež spoločného auta pred vyporiadaním BSM a nárok na poistné plnenie
Čo sa stane, ak je manželstvo právoplatne rozvedené, no majetok ešte nie je vyrovnaný a spoločné auto niekto ukradne alebo dôjde k totálnej škode pri havárii? Auto fyzicky zaniklo, no namiesto neho vznikla pohľadávka na poistné plnenie voči poisťovni. Nastáva situácia, kedy poistnú zmluvu KASKO uzatvoril a platil napríklad manžel, no auto patrilo do nevyporiadaného BSM oboch partnerov.
Poisťovňa pri totálnej škode alebo odcudzení vozidla vypláca plnenie poistníkovi uvedenému v zmluve. Z hľadiska poistného práva postupuje správne, pretože jej zmluvným partnerom je poistník. Z hľadiska občianskeho práva však vyplatená suma nenáleží výlučne poistníkovi. Finančné prostriedky vyplatené ako náhrada za zničenú alebo ukradnutú vec, ktorá patrila do BSM, sa stávajú tzv. surogátom (náhradou) pôvodného majetku a automaticky vstupujú do masy nevyporiadaného BSM. Druhý manžel má plný právny nárok na polovicu tejto sumy pri konečnom zúčtovaní majetku.
Premlčacia lehota a zákonná fikcia vyporiadania
Pri uplatňovaní nárokov z poistného plnenia a delení majetku je kritické sledovať čas. Občiansky zákonník v § 149 ods. 4 stanovuje trojročnú lehotu od zániku manželstva. Ak do 3 rokov od právoplatnosti rozvodu nedôjde k vyporiadaniu dohodou ani nebol podaný návrh na súd, nastupuje nevyvrátiteľná právna domnienka: pri hnuteľných veciach platí, že sa manželia vyporiadali podľa stavu, v akom veci výlučne ako vlastníci užívajú. Ak jeden z manželov auto celé tri roky užíval sám, po troch rokoch sa stáva jeho výlučným vlastníkom bez povinnosti spätne vyplácať druhého partnera.
Zároveň nezabúdajte na § 104 Občianskeho zákonníka, podľa ktorého sa právo na poistné plnenie premlčuje za 3 roky, pričom premlčacia doba začína plynúť rok po vzniku poistnej udalosti. Celkovo tak máte na uplatnenie nárokov voči poisťovni lehotu štyroch rokov od poistnej udalosti.
Využitie poistenia právnej ochrany pri majetkovom spore o auto
Poistenie právnej ochrany vodiča a vozidla predstavuje užitočný nástroj pri riešení nehôd, sporov s autoservismi či neoprávnených pokút. Mnoho rozvádzajúcich sa partnerov sa však mylne domnieva, že toto poistenie im uhradí advokáta v boji o auto s bývalým manželom. V tomto bode naráža realita na striktné poistné podmienky právnej ochrany.
Zmluvy poistenia právnej ochrany štandardne obsahujú výluku na spory vyplývajúce z rodinného práva, dedičského práva a majetkového vyporiadania medzi blízkymi osobami. Poisťovňa vám nepreplatí právne zastúpenie pri rozvode ani pri súdnom konaní o vyporiadanie BSM. Poistenie právnej ochrany kryje výlučne spory s tretími stranami – napríklad ak bývalý partner spoločné auto neoprávnene predal tretej osobe bez vášho súhlasu a vy žalujete kupujúceho na určenie vlastníckeho práva podľa § 145 Občianskeho zákonníka z dôvodu relatívnej neplatnosti úkonu.
Kontrolný zoznam: Postup pri prepise a poistení auta po rozvode
Tento zoznam vás prevedie jednotlivými krokmi, aby poistenie auta po rozvode a delení majetku prebehlo hladko a bez finančných strát:
- Právoplatné ukončenie manželstva: Počkajte na právoplatnosť rozsudku o rozvode, ktorým formálne zaniká bezpodielové spoluvlastníctvo manželov.
- Písomná dohoda o BSM: Spíšte dohodu o vyporiadaní majetku, kde presne určíte, kto si motorové vozidlo ponecháva a za akú finančnú protihodnotu (vyplatenie podielu).
- Výber a uzavretie nového PZP: Osoba, na ktorú sa vozidlo prepisuje, si vopred vyberie poisťovňu a uzatvorí novú poistnú zmluvu PZP platnú odo dňa plánovaného evidenčného úkonu.
- Zápis prevodu na dopravnom inšpektoráte: Absolvujte prepis držby vozidla na dopravnom inšpektoráte (alebo elektronicky cez portál slovensko.sk). Okamihom zápisu staré PZP zaniká zo zákona.
- Zrušenie pôvodnej zmluvy a vrátenie poistného: Pôvodný poistník bezodkladne oznámi zánik poistenia svojej poisťovni doložením kópie technického preukazu a požiada o vrátenie nespotrebovaného poistného na svoj účet.
- Prehodnotenie havarijného poistenia: Nový vlastník sa rozhodne, či uzatvorí nové havarijné poistenie (KASKO) na svoje meno, a skontroluje si nastavenie spoluúčasti.
- Aktualizácia údajov: Ak na aute zostáva pôvodný držiteľ, no zmenil priezvisko alebo adresu trvalého pobytu, je nutná okamžitá aktualizácia údajov v PZP zmluve.
Správne zvládnuté poistenie auta po rozvode a delení majetku vám ušetrí stovky eur na zbytočných sankciách a ochráni vás pred nepríjemnými spormi s poisťovňami. Ak si nie ste istí rozdielmi medzi jednotlivými typmi krytia, prečítajte si podrobné porovnanie PZP a havarijného poistenia, aby ste zvolili rozsah ochrany zodpovedajúci vašej aktuálnej životnej situácii. Zodpovedný prístup k formálnym náležitostiam vám umožní urobiť za minulosťou čistú čiaru a jazdiť s istotou, že v prípade akejkoľvek kolízie stojíte na pevných právnych základoch.
Časté otázky o poistení vozidla po rozvode
Čo sa stane s PZP, keď auto po rozvode prepíšem na seba?
Pôvodné povinné zmluvné poistenie zaniká zo zákona presne v okamihu zápisu prevodu držby na dopravnom inšpektoráte podľa § 9 ods. 1 písm. b) zákona č. 381/2001 Z. z. Vy ako nový držiteľ musíte mať uzatvorené vlastné PZP najneskôr v deň prvého použitia vozidla na cestách. Pôvodný poistník má nárok na vrátenie nespotrebovanej časti poistného.
Môžem po rozvode získať bonus za bezškodovosť z manželovej poistky?
Zákon automatický prenos bonusu neupravuje, pretože história škôd je v registri Slovenskej kancelárie poisťovateľov viazaná na rodné číslo poistníka. Niektoré poisťovne však umožňujú akceptovať čestné vyhlásenie o tom, že ste vozidlo bez nehôd šoférovali vy, a priznajú vám individuálnu zľavu. Pred uzatvorením novej poistky sa o tejto možnosti vopred informujte.
Kto dostane peniaze z havarijnej poistky, ak auto ukradnú pred majetkovým vyrovnaním?
Poisťovňa vyplatí poistné plnenie poistníkovi, ktorý je uvedený v zmluve. Vyplatené finančné prostriedky však nahrádzajú spoločný majetok a vstupujú do masy nevyporiadaného BSM. Druhý manžel má preto pri konečnom vyrovnaní bezpodielového spoluvlastníctva plný nárok na polovicu tejto vyplatenej sumy.
Preplatí PZP škodu, ak do seba nabúrame autami a stále máme spoločné bydlisko?
Poisťovňa vecnú škodu z PZP nepreplatí. Podľa § 11 ods. 2 písm. b) zákona č. 381/2001 Z. z. existuje zákonná výluka na škody na veciach spôsobené manželovi alebo osobám žijúcim v spoločnej domácnosti. Jedinou možnosťou na úhradu opravy v takejto situácii je uplatnenie škody z vlastného havarijného poistenia s odpočítaním dohodnutej spoluúčasti.