Imobilizér a mechanické zabezpečenie: Čo vyžaduje poistka pri krádeži auta?
Keď pán Milan po odchode do dôchodku kúpil zachovalé jazdené vozidlo za 22 000 eur, chcel mať istotu, že o svoje úspory nepríde. Uzatvoril havarijnú poistku a v dotazníku zaškrtol, že vozidlo chráni imobilizér a mechanické zabezpečenie. Pri bežnom jazdení do obchodu a na chalupu však prídavný zámok na radiacej páke nezamykal, pretože kľúčik nosil v priehradke pred spolujazdcom a mechanizmus sa mu zdal zbytočne tuhý. O pol roka neskôr auto z parkoviska pred domom zmizlo. Likvidátor poisťovne si hneď pri prvom rozhovore vyžiadal všetky kľúče od vozidla aj od zámku radiacej páky a protokol o odbornej montáži zabezpečovacieho zariadenia. Pán Milan v tej chvíli zistil, že zdanlivo drobná nedôslednosť môže znamenať krátenie poistného plnenia až o desiatky percent.
Väčšina motoristov vníma zabezpečenie vozidla len ako formálnu položku na poistnej zmluve, za ktorú dostanú drobnú zľavu na poistnom. V skutočnosti je však úroveň ochrany auta základnou zmluvnou podmienkou. Ak poisťovňa pri vstupe do poistenia stanoví požiadavku na konkrétny typ ochrany, preberáte na seba právny záväzok toto zariadenie riadne udržiavať a pri každom opustení vozidla aktivovať. Pokiaľ si chcete overiť, ako rôzne poistné balíky pristupujú k ochrane vozidla, praktická kalkulačka na poistenie auta vám prehľadne ukáže rozdiely v podmienkach jednotlivých poistiteľov.
Ako technicky funguje elektronický imobilizér a prečo chráni motor?
Základným stavebným kameňom ochrany každého moderného auta je fabrický elektronický imobilizér. Ide o systém, ktorý bráni neoprávnenému naštartovaniu pohonnej jednotky tým, že preruší kľúčové funkčné okruhy. Zlodej síce môže mechanicky pretočiť spínaciu skrinku alebo rozbiť okno a stlačiť štartovacie tlačidlo, no bez správneho elektronického overenia riadiaca jednotka nepovolí motoru pracovať. Moderný imobilizér a mechanické zabezpečenie predstavujú dve odlišné filozofie ochrany: kým elektronika bojuje s riadiacimi jednotkami potichu, mechanická zábrana kladie fyzický odpor náradiu zlodeja.
Tri blokované okruhy a komunikácia s kľúčom
Medzinárodný technický predpis EHK/UNECE (CELEX 42021X2275) presne definuje požiadavky na schválené imobilizéry. Podľa tohto štandardu musí zariadenie blokovať funkčné časti motora tak, aby zabránilo normálnemu odchodu vozidla s vlastným pohonom. Štandardne sa vyžaduje blokovanie minimálne troch funkčných okruhov:
- Prívod paliva: Odpojenie palivového čerpadla alebo vstrekovacích ventilov, takže do valcov neprúdi žiadna pohonná zmes.
- Zapaľovanie alebo vstrekovanie: Blokovanie riadiacej jednotky motora (ECU), ktorá odmietne generovať zážihovú iskru alebo riadiť časovanie vstreku.
- Štartér: Prerušenie spínacieho relé štartéra, vďaka čomu sa motor pri pokuse o štart ani len neroztočí.
V kľúči od vozidla sa nachádza miniatúrny pasívny čip (transpondér). Keď kľúč zasuniete do spínacej skrinky, cievka imobilizéra vyšle elektromagnetický signál, čip sa bezdrôtovo napája a odpovie unikátnym plávajúcim kódom. Až keď riadiaca jednotka overí zhodu, povolí štart. Pri moderných bezkľúčových systémoch (Keyless) však komunikácia prebieha na diaľku, čo prináša nové riziká. Zlodeji dnes využívajú predlžovače signálu a relay attack a bezkľúčový prístup im umožní odísť s autom bez toho, aby poškodili zámok dverí. Preto výrobcovia aj poisťovne odporúčajú ukladať kľúče do tienených puzdier, ktoré bránia nežiaducemu odpočúvaniu signálu.
Prečo samotný továrenský systém na drahšie autá nestačí?
Slovenský poistný trh spravidla akceptuje samotný továrenský elektronický imobilizér len pri vozidlách, ktorých hodnota nepresahuje približne 20 000 až 25 000 eur. Akonáhle hodnota auta túto hranicu prekročí, pravdepodobnosť záujmu organizovaných skupín stúpa. Niektoré poisťovne majú vo svojich osobitných poistných podmienkach nastavenú prísnu hranicu: do poistnej hodnoty 50 000 eur vrátane DPH stačí jeden zabezpečovací systém, no nad 50 000 eur je už povinná kombinácia minimálne dvoch nezávislých prvkov. Takouto kombináciou býva elektronické blokovanie doplnené o mechanický zámok alebo satelitné vyhľadávanie.
| Vlastnosť | Továrenský elektronický imobilizér | Pevne montované mechanické zabezpečenie |
|---|---|---|
| Spôsob aktivácie | Automaticky po vytiahnutí kľúča alebo vzdialení sa od auta | Nutnosť manuálneho uzamknutia kľúčom pred opustením kabíny |
| Odolnosť voči softvérovým útokom | Zraniteľný cez diagnostickú zásuvku (OBD) alebo načítanie kódu | Stopercentná imunita voči rušičkám, čítačkám a digitálnym útokom |
| Čas prekonania bežným zlodejom | Niekedy len desiatky sekúnd pomocou špeciálneho softvéru | Vyžaduje hlučné rezanie, vŕtanie a ťažké mechanické náradie |
| Náklady na inštaláciu | Súčasť sériovej výbavy každého moderného vozidla (0 eur navyše) | Spravidla 250 až 450 eur vrátane certifikovanej odbornej montáže |
| Riziko zlyhania ľudským faktorom | Minimálne, vodič naň nemusí vôbec myslieť | Vysoké, vodič často zabudne zámok mechanicky uzamknúť |
Kúpa jazdeného vozidla a chýbajúci protokol o montáži zabezpečenia
Kúpa staršieho auta prináša pre vodiča veľa administratívy. Základom je uzatvoriť nielen povinné ručenie, ale aj dobrú havarijnú poistku. Predajca v autobazári alebo pôvodný majiteľ vám síce hrdo ukáže zámok na stredovom tuneli, no v priečinku s dokumentmi často chýba certifikát aj montážny protokol. Ak v takejto situácii uzatvárate havarijné poistenie online, musíte presne vedieť, čo v zmluve deklarujete. Paragraf 798 Občianskeho zákonníka č. 40/1964 Zb. totiž jasne stanovuje, že poistník je povinný odpovedať pravdivo a úplne na všetky písomné otázky poistiteľa.
Modelový prípad: Kúpa auta za 22 000 eur a kontrola zámkov
Pozrime sa bližšie na prípad pána Milana. Kúpil ojazdené SUV, ktorého všeobecná hodnota v čase kúpy predstavovala 22 000 eur. Pri podpise zmluvy deklaroval, že vozidlo chráni fabrický imobilizér a mechanický zámok radiacej páky. Zvolil si bežnú spoluúčasť vo výške 5 %, minimálne 150 eur. K zámku však nedostal bezpečnostnú kartu ani protokol o montáži a mal iba jediný kľúč namiesto dvoch či troch, ktoré výrobca zabezpečenia k systému dodáva.
Keď vozidlo odcudzili, poisťovňa si vyžiadala:
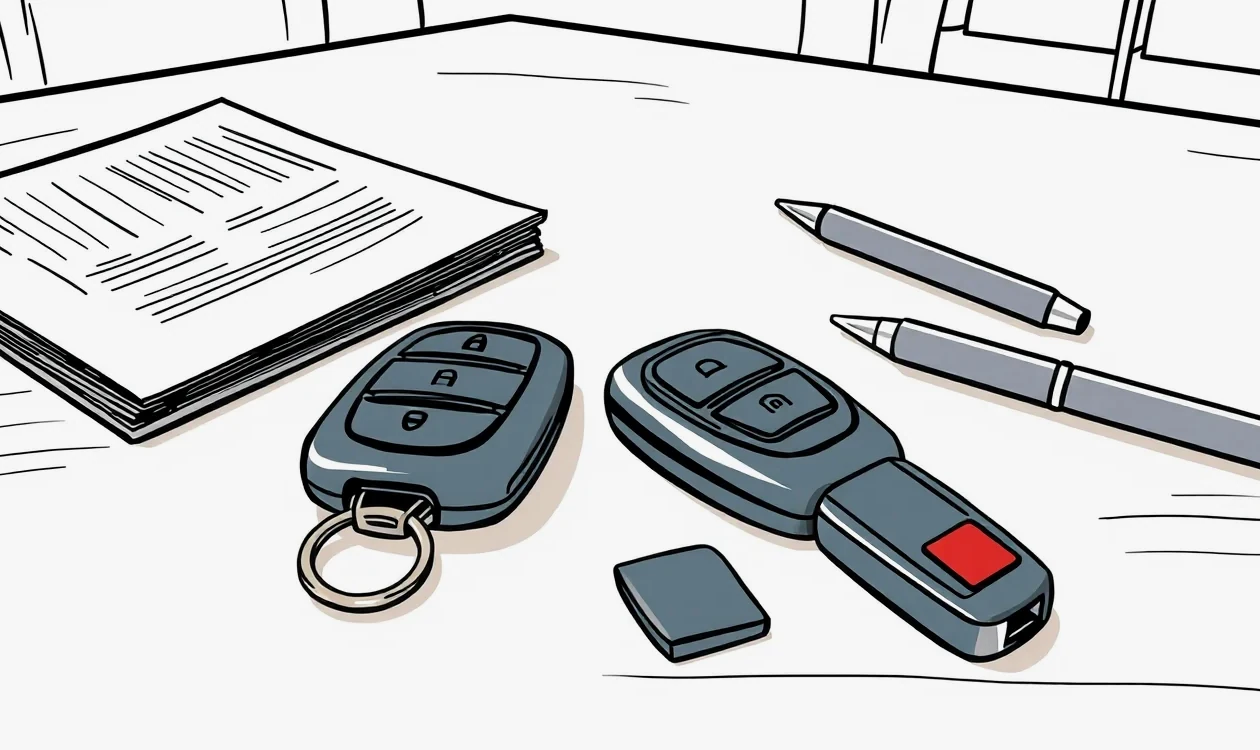
- Všetky originálne kľúče od zapaľovania vozidla (pán Milan odovzdal 2 kusy).
- Kompletnú sadu kľúčov od mechanického zabezpečenia vrátane registračnej karty (odovzdal len 1 kus bez karty).
- Doklad o odbornej montáži a homologizácii bezpečnostného zariadenia.
- Originál technického preukazu časť II (veľký technický preukaz).
Pretože pán Milan nevedel preukázať existenciu druhej sady kľúčov a zámok v čase krádeže nebol uzamknutý (čo potvrdil aj vo svojej písomnej výpovedi), poisťovňa uplatnila ustanovenie paragrafu 802 odseku 1 Občianskeho zákonníka. Ten poistiteľovi umožňuje primerane znížiť poistné plnenie, ak nepravdivé alebo neúplné odpovede mali vplyv na vznik poistnej udalosti alebo na rozsah jej následkov. V poistných podmienkach mala poisťovňa zakotvenú sankciu: pri absencii predpísaného a funkčného zabezpečenia sa plnenie kráti o 50 %, pričom pri hrubom porušení môže ísť až o 100 %.
Finančný dopad na pána Milana vyzeral nasledovne:
- Všeobecná hodnota vozidla v čase krádeže: 22 000 eur
- Základné poistné plnenie po odpočítaní 5 % spoluúčasti (1 100 eur): 20 900 eur
- Uplatnené krátenie poistného plnenia o 50 % pre porušenie povinností o zabezpečení: -10 450 eur
- Výsledná suma vyplatená poistencovi na účet: 10 450 eur
- Čistá finančná strata dôchodcu: 11 550 eur
Pán Milan tak pre chýbajúce doklady a lajdáckosť pri zamykaní prišiel o viac ako polovicu hodnoty auta. Pokiaľ riešite formality pri zmene majiteľa, praktický návod nájdete v článku poistenie auta krok za krokom po kúpe. Podobné nepríjemnosti s finančnou stratou vznikajú aj vtedy, keď má vodič firemné vozidlo bez doplnkovej ochrany, kde vie zásadne pomôcť krytie finančnej straty firemnej dodávky či osobného auta.
Ako overiť funkčnosť a získať náhradný certifikát?
Ak ste kúpili vozidlo a neviete nájsť montážny list k prídavnému zámku, nepodpisujte poistnú zmluvu bezhlavo. Prvým krokom je vyhľadať autorizované stredisko výrobcu daného systému (napríklad Defend Lock, Construct či Zeder). Certifikovaný technik zariadenie skontroluje, preverí výrobné číslo vyrazené na vložke zámku a za administratívny poplatok (spravidla 20 až 50 eur) vám vystaví duplikát certifikátu o montáži. Rovnako vám vie podľa karty objednať chýbajúci kľúč, prípadne vymeniť celú zámkovú vložku za novú, aby ste mali istotu, že pôvodný majiteľ nemá od vášho auta kľúče navyše.
Rozhodne sa nespoliehajte na to, že do zmluvy uvediete prenosnú páku na volant. Lacný zámok na volant v cene 30 až 100 eur žiadna poisťovňa neuznáva ako plnohodnotné zabezpečovacie zariadenie. Poisťovne vyžadujú pevne namontovaný systém spojený s karosériou vozidla. To isté platí pre jednoduchý akustický autoalarm v hodnote 27 až 120 eur bez napojenia na blokovanie motora. Komplexná elektromechanická ochrana stojí 400 až 1 000 eur a viac, no ponúka najvyššiu mieru bezpečnosti na trhu.
Vlámanie do vozidla, poškodenie zámkov a skiel: Čo poistka preplatí?
Krádež celého automobilu nie je jediným rizikom, ktorému motoristi čelia. Oveľa častejším javom je vlámanie do interiéru, pri ktorom páchateľ auto neodcudzí, no zanechá za sebou rozsiahlu spúšť. Zlodej vypáči zámok dverí, rozbije bočné okno, vytrhne plastové obloženie stĺpika riadenia alebo poškodí prístrojovú dosku pri pokuse dostať sa k riadiacej jednotke. V takej chvíli motorista rieši, z akej zmluvy škodu pokryť a ako sa postaviť k spoluúčasti.
Rozdiel medzi krádežou celého auta a poškodením pri vlámaní
V praxi si mnohí mýlia zákonné poistenie a kasko. Základné porovnanie PZP a havarijného poistenia ukazuje, že škody spôsobené neznámym páchateľom na vlastnom aute z povinného zmluvného poistenia nikdy nedostanete. Na to slúži výlučne havarijná poistka, prípadne balíček, kde je dojednaná výhodná cena PZP a kaska v jednej zmluve. Pri čiastočnom poškodení poistná zmluva nezaniká – na rozdiel od totálnej krádeže celého vozidla, kedy podľa paragrafov 801 a 803 Občianskeho zákonníka poistenie zaniká dňom zániku predmetu poistenia (odcudzením).
Ak sa zlodej pokúsil prekonať imobilizér a mechanické zabezpečenie, no nepodarilo sa mu odísť, poisťovňa likviduje škodu ako poškodenie vzniknuté vandalizmom alebo pokusom o odcudzenie. V tomto prípade poistiteľ uhradí opravu poškodených častí zníženú o dohodnutú spoluúčasť. Zákon v havarijnom poistení nestanovuje žiadne minimálne limity krytia, preto sa poistná suma dojednáva podľa novej ceny alebo všeobecnej hodnoty vozidla.
Náklady na opravu a výmena poškodených vložiek
Výmena rozbitého bočného okna býva rýchla, no výmena zničeného zámku vo dverách prináša komplikácie. Ak máte na aute centrálne zamykanie ovládané mechanickým kľúčom, výmena jedinej poškodenej zámkovej vložky znamená, že budete musieť nosiť dva rôzne kľúče – jeden do dverí a druhý do zapaľovania. Poisťovne v autorizovaných servisoch spravidla preplácajú výmenu celej sady zámkov vrátane novej sady kľúčov a preprogramovania imobilizéra, ak poškodenie neumožňuje zachovať pôvodný kódovací systém. Podrobnosti o tom, či sa oplatí využiť faktúru zo servisu alebo výplatu rozpočtom, približuje článok o tom, kedy je výhodná likvidácia škody rozpočtom nákladov.
Veci ponechané vo vozidle: Prečo šperky, hotovosť ani karty havarijka nekryje?
Jedným z najčastejších sklamaní poistencov býva zamietnutie nárokov na veci, ktoré mali položené na sedadlách alebo v odkladacích priestoroch kabíny. Keď zlodej rozbije okno a zoberie tašku s nákupom, peňaženku alebo notebook, motorista automaticky predpokladá, že poistka pokrýva všetko, čo sa v aute nachádzalo. Poistné podmienky však striktne rozlišujú medzi samotným autom s jeho pevnou výbavou a voľne položenými osobnými vecami.
Batožina v kufri verzus cennosti na sedadle
Poistenie batožiny, ktoré býva voliteľnou súčasťou kaska, kryje bežné osobné potreby, oblečenie, detské kočíky či športovú výstroj. Aj to však platí len vtedy, ak sú tieto veci umiestnené v uzamknutom batožinovom priestore vozidla a zakryté krycím platom alebo roletou tak, aby zvonku neboli viditeľné. Ak necháte bundu alebo tašku na zadnom sedadle, poisťovňa udalosť vyhodnotí ako porušenie povinnosti predchádzať škodám a plnenie zamietne z dôvodu hrubej nedbanlivosti.
Existuje však skupina predmetov, ktoré sú v poistných zmluvách zaradené medzi absolútne výluky z poistenia bez ohľadu na to, či boli schované v kufri alebo v príručnej schránke:
- Finančná hotovosť v akejkoľvek mene a mincovom zložení.
- Platobné, debetné a kreditné karty, stravné lístky a ceniny.
- Šperky, drahé kovy, drahokamy a perly.
- Vkladné knižky, cenné papiere a zmluvné dokumenty.
- Zbierky historickej hodnoty, umelecké diela a starožitnosti.
Ak vám teda z auta zmizne peňaženka s hotovosťou 500 eur a zlaté hodinky, havarijná poistka vám preplatí výlučne rozbité sklo a poškodený rám dverí (po odpočítaní spoluúčasti). Šperky a peniaze nepreplatí žiadna poisťovňa. Preto pri odchode od vozidla nikdy nenechávajte vnútri cennosti, a to ani na stráženom parkovisku pri nákupnom centre.
| Situácia s vozidlom a zabezpečením | Čo platí podľa poistných podmienok | Čo musí poistený bezodkladne urobiť |
|---|---|---|
| Zabudnutý odomknutý mechanický zámok pri krádeži | Porušenie zmluvných povinností, hrozí krátenie plnenia až do 100 % | Pravdivo opísať situáciu, pripraviť sa na krátenie, doložiť policajný spis |
| Strata jedného kľúča od auta alebo zámku | Zvýšenie poistného rizika, neoznámená strata vedie k zamietnutiu plnenia | Ihneď písomne nahlásiť poisťovni, vymeniť zámok alebo preprogramovať kód |
| Odtiahnutie auta na ložnej ploche odťahovky | Krádež prekonaním, no overuje sa, či boli aktivované dohodnuté systémy | Zabezpečiť kamerové záznamy z okolia, odovzdať polícii a likvidátorovi |
| Vykradnutie vecí z kabíny cez rozbité okno | Kryté je poškodenie vozidla, cennosti a peniaze sú vo výluke | Nahlásiť polícii na čísle 158, zdokumentovať stav, urobiť fotodokumentáciu |
| Kúpa ojazdeného vozidla bez montážneho certifikátu | Zariadenie sa považuje za nezmluvné, hrozí neuznanie zľavy aj krytia | Navštíviť autorizovaný servis značky zabezpečenia a vystaviť duplikát |
Ohlásenie krádeže na čísle 158 a policajný protokol pre likvidáciu škody
Zistenie, že vaše auto nestojí na mieste, kde ste ho zaparkovali, je mimoriadne stresujúci moment. Prvým krokom musí byť okamžité vytočenie bezplatného tiesňového čísla 158. Nečakajte, neprehľadávajte susedné ulice s nádejou, že ste len zabudli, kde parkujete. Čím skôr operačné stredisko Policajného zboru vyhlási po vozidle pátranie, tým vyššia je šanca, že hliadka alebo mýtny kamerový systém zachytí unikajúce auto ešte na území Slovenska.
Prečo poisťovňa vyžaduje oficiálny policajný protokol?
Podľa paragrafu 797 odseku 2 Občianskeho zákonníka je poistený povinný oznámiť poistnú udalosť poistiteľovi písomne a bez zbytočného odkladu. Likvidátor však nezačne vyplácať peniaze len na základe vášho telefonátu. Poisťovňa zo zákona potrebuje oficiálne potvrdenie o tom, že skutok sa skutočne stal a bol kvalifikovaný ako trestný čin krádeže alebo neoprávneného používania cudzieho motorového vozidla. Základným dokumentom je potvrdenie o oznámení trestného činu a následne uznesenie o prerušení trestného stíhania, ktoré polícia vydá spravidla po 30 dňoch, ak sa páchateľa nepodarí vypátrať.
Šetrenie poistnej udalosti sa podľa paragrafu 797 odseku 3 Občianskeho zákonníka má skončiť do jedného mesiaca od oznámenia. Ak to pre zložitosť vyšetrovania nie je možné, poistiteľ je povinný na požiadanie poskytnúť poistenému primeraný preddavok. Pri dovoze auta zo zahraničia môžu nastať špecifické situácie pri overovaní pôvodu, kedy sa uplatňujú prísnejšie podmienky GAP poistenia pre dovoz.
Pri odovzdávaní podkladov na polícii a v poisťovni si dajte obrovský pozor na to, aby ste neodovzdali technický preukaz časť II spolu s autom. Ponechanie dokladov od vozidla v odkladacej skrinke je vo všetkých poistných podmienkach definované ako hrubé porušenie zmluvy, ktoré dáva likvidátorovi priamy dôvod na krátenie poistného plnenia. Pri nejasnostiach vám pomôže analýza, prečo poisťovňa skrátila poistné plnenie a ako sa voči rozhodnutiu brániť.
| Úkon a povinnosť účastníka | Zákonná alebo zmluvná lehota | Právny základ / Dôsledok zmeškania |
|---|---|---|
| Nahlásenie krádeže Policajnému zboru | Bezodkladne po zistení (linka 158) | Podmienka začatia pátrania a vystavenia protokolu |
| Písomné nahlásenie škody poisťovni | Bez zbytočného odkladu (spravidla do 15 dní) | § 797 ods. 2 Občianskeho zákonníka, hrozí krátenie |
| Ukončenie šetrenia poistnej udalosti | Do 1 mesiaca od oznámenia | § 797 ods. 3 OZ, inak povinnosť vyplatiť preddavok |
| Výpoveď poistky ku koncu poistného obdobia | Najmenej 6 týždňov pred výročím | § 800 ods. 1 OZ, zmluva inak pokračuje ďalej |
| Zánik poistenia pri úplnom odcudzení auta | Dňom vzniku poistnej udalosti | § 801 a § 803 OZ, nespotrebované poistné sa vracia |
| Uplatnenie premlčaného nároku na súde | 3 roky (začínajú plynúť 1 rok po krádeži) | § 101 v spojení s § 104 OZ (spolu maximálne 4 roky) |
Ak ste nahlásili škodu cez internet, napríklad cez online hlásenie škodovej udalosti, nezabudnite sledovať stav spisu a pravidelne kontrolovať výzvy likvidátora. Po ukončení vyšetrovania a výplate plnenia dochádza k formálnemu ukončeniu zmluvy. Ak potrebujete ukončiť aj ďalšie zmluvy viazané na vozidlo, môžete využiť oficiálnu výpoveď PZP z dôvodu odcudzenia vozidla.
Často kladené otázky o zabezpečení a krádeži auta
Stačí mi na havarijné poistenie proti krádeži iba imobilizér od výroby?
Pri bežných autách s hodnotou do približne 20 000 eur to väčšine poisťovní stačí. Pri drahších modeloch však poistné podmienky vyžadujú kombináciu s druhým prvkom, akým je prídavný autoalarm, mechanické uzamykanie radiacej páky alebo satelitné vyhľadávanie.
Od akej hodnoty vozidla poisťovňa vyžaduje druhé, mechanické zabezpečenie?
Každá poisťovňa má vlastné upisovacie pravidlá. Všeobecne sa táto hranica na slovenskom trhu pohybuje medzi 20 000 až 25 000 eurami. Pri prémiových značkách ako BMW, Audi či Mercedes-Benz môže poisťovňa vyžadovať dve zariadenia bez ohľadu na vek auta.
Čo sa stane, ak mi ukradnú auto a mechanický zámok radiacej páky som zabudol zamknúť?
Poisťovňa to vyhodnotí ako porušenie povinností dohodnutých v poistnej zmluve. Podľa paragrafu 802 Občianskeho zákonníka vám môže poistné plnenie krátiť, a to často až o 50 % alebo dokonca odmietnuť plnenie v plnom rozsahu, ak malo nezamknutie priamy vplyv na krádež.
Koľko kľúčov od auta a od zabezpečenia musím po krádeži odovzdať poisťovni?
Musíte odovzdať presne taký počet kľúčov a ovládačov, aký ste deklarovali pri vstupe do poistenia a aký je zapísaný v protokole o prevzatí vozidla. Ak výrobca dodáva tri kľúče a vy odovzdáte iba dva, poisťovňa začne preverovať, či nedošlo k odcudzeniu s pomocou chýbajúceho kľúča.
Dostanem zľavu na havarijnom poistení, ak si dodatočne namontujem mechanické zabezpečenie?
Áno, viaceré poisťovne poskytujú zľavu na poistnom vo výške 5 až 15 % z rizika odcudzenia, ak vozidlo vybavíte certifikovaným systémom. Zľava však nie je automatická a musíte ju písomne dojednať dodatkom k poistnej zmluve a doložiť montážny certifikát.
Uzná mi poisťovňa zabezpečenie, ktoré som si namontoval sám doma v garáži?
Nie. Poisťovne striktne vyžadujú certifikát vydaný autorizovaným montážnym strediskom a homologizáciu Ministerstva dopravy SR. Domáce tajné vypínače alebo vlastnoručne montované alarmy likvidátor pri riešení krádeže neakceptuje ako zmluvné zabezpečenie.
Uzná poisťovňa prenosnú páku na volant ako mechanické zabezpečenie?
Neuzná. Prenosná páka na volant je považovaná len za vizuálny odstrašujúci prvok s nízkou mechanickou odolnosťou. Ako mechanická ochrana sa akceptujú len systémy pevne spojené s karosériou, predovšetkým blokovanie radiacej páky alebo uzamykanie riadenia pod volantom.
Preplatí mi poistenie ukradnuté kolesá, keď auto samotné neukradli?
Áno, ak máte v havarijnej poistke zahrnuté riziko krádeže častí vozidla. Disky a pneumatiky sú pevnou súčasťou auta, takže ich odcudzenie poisťovňa preplatí. Od poistného plnenia sa však odpočíta dohodnutá spoluúčasť a amortizácia pneumatík podľa ich opotrebenia.
Dostanem pri krádeži novú cenu auta alebo len jeho zostatkovú hodnotu?
Základné poistenie vozidla proti odcudzeniu kryje všeobecnú hodnotu vozidla v čase vzniku škody, teda trhovú cenu s ohľadom na vek a najazdené kilometre. Novú obstarávaciu cenu získate len vtedy, ak máte pripoistenie finančnej straty GAP.
Preto pri správe rodinného auta nikdy nepodceňujte zmluvné podmienky. Dodržiavanie dohodnutých pravidiel, pravidelná kontrola funkčnosti zámkov a bezpečné uloženie všetkých dokladov mimo kabíny vozidla vám zaručia, že v kritickej chvíli neostanete bez peňazí ani bez pomoci.