Ako poisťovňa hodnotí úraz chrbtice a trvalé následky po autonehode
Mnoho vodičov si myslí, že ak po náraze zozadu skončia na pohotovosti s bolesťou krku, komerčná poistka im automaticky vyplatí odškodné. Realita v likvidačných oddeleniach býva opačná. Úraz chrbtice a trvalé následky patria medzi najčastejšie krátené alebo úplne odmietané poistné udalosti na slovenskom trhu. Poisťovne sa bránia jednoduchým argumentom: bolesť chrbta nepovažujú za úraz, ale za dlhodobé opotrebovanie tela. Ak neviete, aké vyšetrenia musíte absolvovať a aké lehoty strážiť, z poistky neuvidíte ani euro.
Pri dopravných nehodách dochádza k obrovskému prenosu kinetickej energie na telo posádky. Či už sedíte za volantom vybrzdeného auta, alebo vás zrazila nepozorná dodávka, vaša chrbtica absorbuje náraz v zlomku sekundy. Tento sprievodca vysvetľuje, ako zmluvní lekári posudzujú úrazy chrbta, aký je postup pri uplatnení nárokov a čo všetko môžete legálne žiadať od vinníka nehody aj z vlastnej zmluvy.
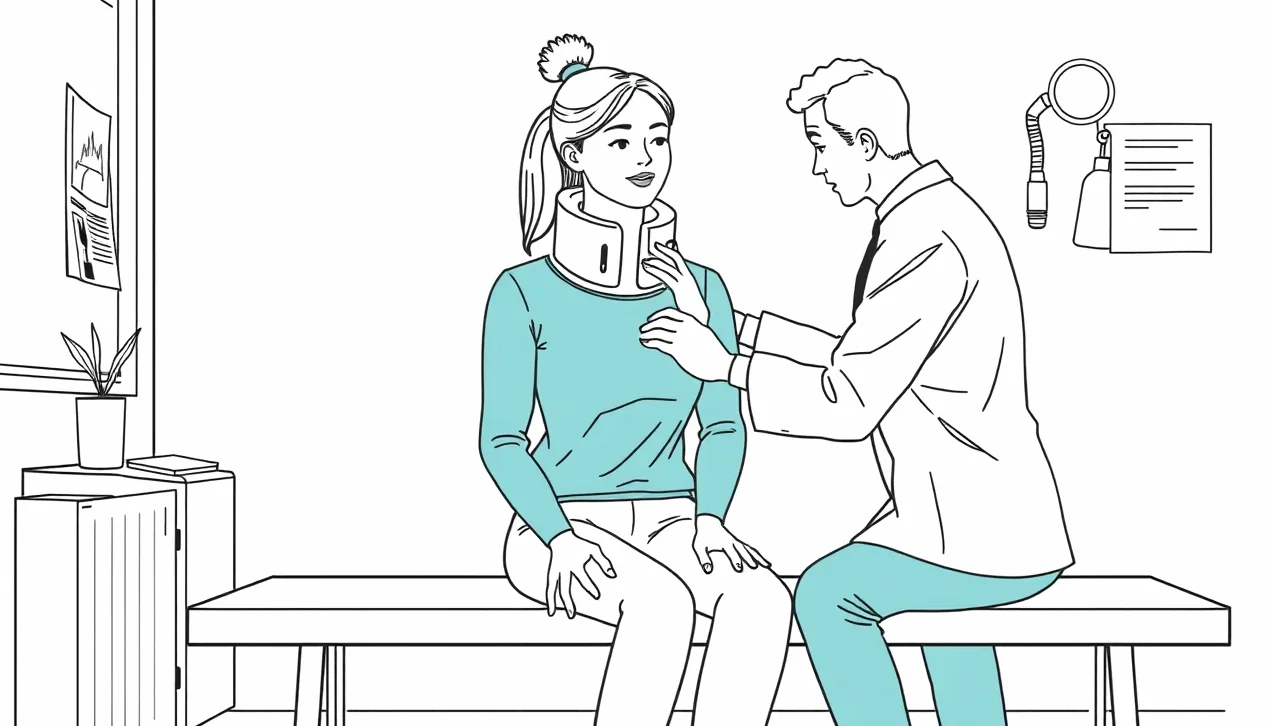
Podvrtnutie krčnej chrbtice: Prečo poisťovňa odmieta whiplash syndróm?
Typická modelová situácia: stojíte na červenej a do kufra vášho auta narazí iné vozidlo. Vaša hlava prudko trhne dopredu a vzápätí dozadu. Ide o klasický opierkový úraz, odborne nazývaný distorzia krčnej chrbtice alebo whiplash syndróm. V prvých hodinách cítite len mierne napätie, no na druhý deň ráno nemôžete otočiť hlavou, trpíte migrénami a bolesť vystreľuje do ramien. Pre zraneného vodiča ide o jasný dôsledok havárie, no poisťovňa to vidí inak.
Distorzia krčnej chrbtice je v poistných podmienkach väčšiny ústavov zaradená medzi diagnózy bez objektívneho nálezu. Ak röntgen na pohotovosti neukáže zlomeninu stavca ani vykĺbenie, lekár napíše do správy len subjektívne ťažkosti pacienta. Poisťovňa potom žiadosť zamietne s odôvodnením, že bolesť bez štrukturálneho poškodenia tkanív nespĺňa definíciu úrazu. Úrazom je totiž podľa poistných podmienok iba náhle, násilné a neočakávané pôsobenie vonkajšej sily, ktoré zanechá preukázateľné anatomické poškodenie.
Ako postupovať ihneď po nehode na pohotovosti
Základná chyba spočíva v odkladaní návštevy lekára. Ak navštívite traumatológa až tri dni po havárii, likvidátor bude tvrdiť, že k natiahnutiu svalov došlo pri inej činnosti doma alebo v práci. K lekárovi musíte ísť bezprostredne po zrážke. Trvajte na tom, aby službukonajúci lekár do správy zapísal presný mechanizmus nárazu vrátane toho, že ste boli pripútaní bezpečnostným pásom a náraz prišiel nečakane zozadu.
Zdravotná poisťovňa vám v akútnej fáze predpíše mäkký krčný golier. Pozor však na lehoty: zdravotná poisťovňa opäť preplatí nákrčník po úraze krčnej chrbtice najskôr po 12 mesiacoch od úrazu. Ak potrebujete ortézu dlhšie alebo špeciálny spevnený model, musíte si ho hradiť sami a doklad schovať pre neskoršie vymáhanie škody.
Kedy vzniká nárok na poistné plnenie pri podvrtnutí
Ak máte v zmluve dojednané iba trvalé následky, samotné podvrtnutie krku bez posunu stavcov vám peniaze neprinesie. Tabuľky komerčných poisťovní oceňujú distorziu nulou, pretože svalové spazmy po rehabilitácii spravidla ustúpia bez trvalého anatomického defektu. Výnimkou je situácia, ak máte dojednané denné odškodné za dobu nevyhnutného liečenia. Aj v tomto prípade však poisťovne uplatňujú limity, kedy napríklad preplácajú maximálne 14 až 21 dní liečby bez ohľadu na to, že vaša PN trvá dva mesiace.
CT a MRI ako nespochybniteľný dôkaz úrazového poškodenia chrbtice
Pokiaľ ide o úraz chrbtice a trvalé následky, bežná snímka RTG nikdy nestačí. Röntgen zachytí iba hrubé poranenia kostí, teda fraktúry tiel stavcov a tŕňových výbežkov. Nezobrazí však mäkké štruktúry: medzistavcové platničky, miechu, spinálne nervy, väzy ani svalové úpony. Práve tie sú pri dopravných kolíziách zranené najčastejšie.
Kľúčovým nástrojom v boji s poisťovňou je magnetická rezonancia (MRI) a počítačová tomografia (CT). Ak po náraze pretrvávajú neurologické výpadky, ako je brnenie v prstoch alebo slabosť v nohe, CT vyšetrenie odhalí kostné úlomky a MRI detailne zobrazí útlak nervových koreňov. Bez týchto dvoch vyšetrení zmluvný lekár poisťovne váš nárok okamžite spochybní.
Prečo poisťovne vyťahujú degeneratívne zmeny a osteochondrózu
Najobľúbenejšia výhovorka poistných likvidátorov znie: „Poškodenie platničky nevzniklo pri nehode, ide o preddispozíciu.“ Každý človek po tridsiatke má na chrbtici určité známky opotrebovania, ako je spondylóza či osteochondróza. Mnohí vodiči o nich ani netušia, pretože žijú bez bolestí. Ak však pri havárii dôjde k prudkému stlačeniu disku a jeho prasknutiu (hernia disku), poisťovňa zoberie MRI snímku a ukáže na staršie degeneratívne zmeny v okolí.
Likvidátor potom uplatní takzvané krátenie plnenia pre podiel vrodenej alebo degeneratívnej vady. Aby ste tomu zabránili, rádiológ musí v popise MRI nálezu jasne označiť prítomnosť čerstvého posttraumatického edému, krvácania alebo akútneho natrhnutia fibrózneho prstenca. Tieto znaky dokazujú, že hernia vznikla bezprostredným pôsobením vonkajšej sily pri autonehode, nie postupným starnutím tkaniva.
Ako zabezpečiť potrebnú zdravotnú dokumentáciu
Každý lekársky nález musí obsahovať presný opis funkčného deficitu. Nestačí všeobecné konštatovanie „bolesti drieku“. V správe musí byť exaktne zmeraný rozsah pohyblivosti chrbtice v stupňoch, reflexy horných a dolných končatín a prítomnosť svalových atrofií. Ak nastala poistná udalosť, komplexná dokumentácia slúži ako podklad pre online hlásenie škodovej udalosti, kde musíte priložiť nielen prepúšťacie správy, ale aj popisy snímok z rádiológie.
Pretrhnutie väzov a poškodenie svalov chrbta: Ako dokázať vonkajšiu silu?
Nie každé vážne poškodenie chrbtice zahŕňa zlomenú kosť. Masívny náraz vozidla dokáže roztrhnúť pevné pozdĺžne väzy chrbtice a hlboké paravertebrálne svaly. Bez pevných väzov stráca chrbtica mechanickú stabilitu, čo vedie k neustálemu dráždeniu nervov a chronickej nestabilite segmentu. Poisťovne sa však snažia takéto poškodenie hádzať do kategórie „preťaženie pri bežnom pohybe“.
Dôkazné bremeno leží na poškodenom. Musíte bez pochybností preukázať, že úraz chrbtice a trvalé následky nastali dôsledkom nehody, a nie tým, že ste pred rokom zdvíhali ťažký náklad na záhrade. K tomu slúži policajná správa o nehode a technický posudok o deformácii vozidla. Čím väčšia bola deformačná zóna auta a čím vyššia rýchlosť nárazu, tým ťažšie sa poisťovni argumentuje, že išlo o bežné natiahnutie svalu.
Zlomenina stavca pri osteoporóze ako hraničný prípad
Špecifickou situáciou je kompresívna zlomenina stavca u starších vodičov alebo spolujazdcov, ktorí trpia odvápnením kostí. Pri náraze môže dôjsť k zrúteniu tela stavca aj pri menšej rýchlosti. Poisťovňa v takom prípade často odmietne plniť v plnej výške a odvolá sa na poistné podmienky, ktoré vylučujú patologické fraktúry. V takom prípade musí váš ošetrujúci lekár doložiť, že sila nárazu bola dostatočná na to, aby poškodila aj zdravý stavec, alebo sa plnenie kráti len pomernou časťou podľa znaleckého posudku.
Ako vplýva priebeh nehody na uznanie úrazového mechanizmu
Pri vyšetrovaní zrážky je nevyhnutné, aby polícia riadne zadokumentovala polohu tiel posádky po nehode. Ak vodič v snahe vyhnúť sa prekážke prudko strhne volant a narazí do zvodidiel, na chrbticu pôsobí kombinácia tlaku, ohybu a rotácie. Takýto komplexný pohyb spôsobí roztrhnutie väzivového aparátu okamžite. Informácie o mechanike nehody sú podstatné aj pre overenie zodpovednosti, najmä ak sa rieši spoluzavinenie dopravnej nehody a zvažuje sa, či napríklad nesprávne nastavená opierka hlavy nezhoršila rozsah poranenia.
Spondylodéza a titánové skrutky: Ako poistka hodnotí operáciu chrbtice?
Keď zlyhá konzervatívna liečba, nastupuje neurochirurgia. Pri ťažkých nestabilných zlomeninách alebo masívnych herniách disku je nevyhnutná spondylodéza, teda operačné znehybnenie a spevnenie poškodených stavcov. Chirurgovia vložia do tiel stavcov titánové skrutky, tyče a medzistavcové klietky, ktoré zrastú s kosťou. Chrbtica v danom úseku definitívne stratí pohyblivosť.
Mnoho poškodených žije v omyle, že samotný fakt prítomnosti titánu v tele im automaticky zaručí maximálne odškodné. Pre komerčné poisťovne nie je podstatné to, koľko skrutiek máte v chrbte, ale aké je výsledné funkčné obmedzenie po ukončení liečby. Kovový materiál je len nástroj liečby, nie samostatné poškodenie zdravia, pokiaľ to oceňovacia tabuľka výslovne neuvádza.
Oceňovacie tabuľky a lehota ustálenia zdravotného stavu
Komerčné poistenie trvalých následkov úrazu sa neriadi zákonnými sadzbami, ale vlastnými tabuľkami danej poisťovne. Tieto tabuľky sa medzi spoločnosťami zásadne líšia. Zatiaľ čo jedna inštitúcia prizná za obmedzenie hybnosti hrudnej chrbtice ťažkého stupňa 25 %, iná môže hodnotiť rovnaký stav na 40 % z poistnej sumy. Celkový rozsah ohodnotenia sa v tabuľkách pohybuje od 0,5 % do 100 %.
O trvalé následky nemôžete požiadať hneď po prepustení z nemocnice. Zdravotný stav musí byť ustálený. Poisťovne stanovujú lehoty veľmi striktne:
- Najskorší termín hodnotenia trvalých následkov je po 12 mesiacoch od vzniku úrazu.
- Najneskorší termín hodnotenia je do 36 mesiacov od úrazu, kedy sa stav definitívne uzavrie a zhodnotí k tomuto dátumu.
- Strop súčtu percent za viacero trvalých následkov z jedného úrazu je 100 % pred aplikáciou prípadnej progresie.
Ak požiadate o posúdenie skôr, napríklad po polroku, revízny lekár poisťovne žiadosť odloží s odôvodnením, že tkanivá sa stále hoja a rehabilitácia môže stav zlepšiť.
Vplyv progresívneho plnenia na výšku vyplatenej sumy
Pri dojednávaní poistky sa často skloňuje progresia. Pri drobných úrazoch nemá žiadny význam, no pri ťažkých stavoch chráni rodinný rozpočet. Progresívne plnenie zvyšuje vyplácanú sumu pri vážnych poškodeniach tela: bežne dosahuje 2 až 7-násobok základnej poistnej sumy. Ak máte dojednanú základnú poistnú sumu 20 000 eur a úraz chrbtice a trvalé následky lekár ohodnotí na 60 % s 5-násobnou progresiou, neobdržíte 12 000 eur, ale vďaka progresívnemu násobeniu násobne vyššiu čiastku. Bežná cena poistenia trvalých následkov úrazu stojí pritom iba 4 až 7 eur mesačne pri poistnej sume 20 000 eur, čo z nej robí jeden z najdôležitejších prvkov poistnej ochrany.
Neuropatická bolesť a poškodenie miechy: Hodnotenie najťažších následkov
Najtragickejším dôsledkom dopravných nehôd na cestách je traumatické poškodenie miechy. Nastáva pritlačením miechy kostným úlomkom, dislokovaným stavcom alebo priamym prerušením miechového povrazca. Pre zraneného vodiča či spolujazdca to znamená paralýzu: paraplégiu (ochrnutie dolných končatín) alebo tetraplegiu (ochrnutie všetkých štyroch končatín). V takom momente úraz chrbtice a trvalé následky dosahujú maximálne tabuľkové hodnoty 100 % a pri plnom ochrnutí tela progresívne plnenie dosahuje 400 % až 1000 % základnej poistnej sumy.
Popri strate pohyblivosti však pacienti trpia sekundárnymi následkami, na ktoré bežné poistné zmluvy často nemyslia: úpornou neuropatickou bolesťou a stratou kontroly nad vylučovaním (inkontinencia moču a stolice). Tieto stavy si vyžadujú nepretržitú starostlivosť, špeciálne cievkovacie pomôcky a nákladné lieky tlmiace poškodené nervové dráhy.
Sociálne dôsledky a posudzovanie ŤZP
Kým komerčná poisťovňa vyplatí peniaze naraz, štátny sociálny systém posudzuje schopnosť fungovania v bežnom živote. Úrad práce, sociálnych vecí a rodiny posudzuje mieru funkčnej poruchy podľa zákona č. 447/2008 Z. z. Za ťažké zdravotné postihnutie (ŤZP) sa považuje stav, kedy je miera funkčnej poruchy najmenej 50 % a predpokladá sa, že bude trvať dlhšie ako 12 mesiacov. Na základe tohto posudku vzniká nárok na parkovací preukaz, príspevok na úpravu bytu, bezbariérovú kúpeľňu či zdvíhacie zariadenie.
Ak sa dopravná nehoda stala v nezavinenom vozidle a páchateľ ušiel, poškodení často nevedia, kde nároky uplatniť. V takýchto situáciách rieši odškodnenie zdravia Slovenská kancelária poistiteľov, čo detailne rozoberá téma nezistená osoba a náhrada škody.
Porovnanie nárokov pri rôznych stupňoch poškodenia chrbtice
V nasledujúcej tabuľke vidíte prehľad orientačných limitov, nárokov a lehôt, ktoré sa vzťahujú na poškodenie chrbtice z rôznych poistných zdrojov:
| Typ nároku / poškodenia | Kľúčová podmienka alebo limit | Lehota na uplatnenie / posúdenie |
|---|---|---|
| Trvalé následky (komerčné úrazové poistenie) | Ustálenie stavu, rozsah 0,5 % až 100 % | Najskôr po 12 mesiacoch, najneskôr do 36 mesiacov |
| Progresívne plnenie (úrazové poistenie) | Ťažké poškodenie tela (až 400 % – 1000 %) | Podľa zmluvných podmienok po ustálení |
| Náhrada za bolesť (bodové hodnotenie) | Hodnota bodu 28,60 € (2024) / 30,41 € (2025) | Po skončení liečenia zranenia |
| Sťaženie spoločenského uplatnenia | Preukázateľný pokles kvality života | Spravidla po 1 roku od poškodenia |
| Liečebné náklady (úrazové poistenie) | Zákonný strop najviac 23 242,70 € | Počas liečby a rehabilitácie |
| Úrazová renta (pracovný úraz) | Pokles pracovnej schopnosti nad 40 % | Po ustálení nepriaznivého stavu |
| Jednorazové vyrovnanie (pracovný úraz) | Pokles schopnosti od 10 % do 40 % | Jednorazovo po stabilizácii |
Súbeh odškodnenia: Nárok z PZP vinníka, kasko a vlastná úrazová poistka
Veľkým omylom motoristov je predstava, že poškodený vodič môže dostať odškodnenie iba z jednej poistky. V slovenskom práve platí zásada, že nároky z neživotného poistenia zodpovednosti a komerčného úrazového poistenia fungujú súbežne. Úraz chrbtice a trvalé následky spôsobené iným účastníkom cestnej premávky vám dávajú právo čerpať z viacerých zdrojov naraz.
Ak ste nehodu nezavinili, všetky škody na zdraví vám hradí poisťovňa vinníka z jeho povinného zmluvného poistenia. Zákon č. 437/2004 Z. z. určuje odškodnenie formou bodového hodnotenia za bolesť (bolestné) a náhradu za sťaženie spoločenského uplatnenia. Hodnota jedného bodu sa počíta ako 2 % z priemernej mesačnej mzdy v hospodárstve za predchádzajúci rok: v roku 2024 to bolo 28,60 eura a pre rok 2025 platí suma 30,41 eura za bod. Ťažký úraz chrbtice s operáciou a poškodením nervov môže dosiahnuť stovky až tisíce bodov.
Ako fungujú jednotlivé poistné zmluvy pri nehode
Aby ste získali maximum z dostupného krytia, musíte rozlišovať jednotlivé poistné zmluvy a ich účel:
- PZP vinníka nehody: Kryje reálnu škodu na zdraví tretej osoby (bolestné, strata na zárobku, trvalé sťaženie uplatnenia, náklady na lieky a opatrovanie). Vypláca sa na základe zodpovednosti za škodu.
- Vlastné komerčné úrazové poistenie: Plní fixné dohodnuté sumy za percento trvalého poškodenia tela bez ohľadu na to, kto nehodu zavinil a koľko ste dostali z PZP.
- Úrazové pripoistenie k autopoisteniu: Vodiči si často dojednávajú krytie sedadiel k PZP alebo k havarijnému poisteniu. Pozrite sa, koľko stojí výhodná cena poistenia sedadiel a aké limity ponúka pre prípad trvalej invalidity posádky.
- Havarijná poistka (kasko): Slúži primárne na úhradu škody na samotnom vozidle, no často obsahuje asistenčné balíky pokrývajúce prevoz zraneného z miesta havárie. Ak ešte nemáte chránené vozidlo, môžete si vybrať vhodné lacné poistenie auta.
Ak ste boli v aute iba ako cestujúci, nárok na plné odškodnenie zdravia z PZP máte vždy, a to dokonca aj vtedy, ak sa rieši krytie zranenia stopára z PZP. Spolujazdec je z hľadiska zákona poškodenou treťou stranou, voči ktorej zodpovedá vodič vezúceho auta alebo vodič druhého zúčastneného vozidla.
Čo robiť, ak bol úraz chrbtice uznaný ako pracovný
Ak sa nehoda stala počas plnenia pracovných úloh (napríklad pri jazde na služobnom aute, u kuriérov, obchodných zástupcov či kamionistov), ide o pracovný úraz podľa § 8 ods. 1 zákona č. 461/2003 Z. z. Zamestnávateľ platí úrazové poistenie so sadzbou 0,8 % z vymeriavacieho základu. V takom prípade vstupuje do hry Sociálna poisťovňa s dávkami, ktoré bežná komerčná poistka neposkytuje.
Ak posudkový lekár Sociálnej poisťovne stanoví pokles schopnosti vykonávať doterajšiu prácu v rozmedzí najmenej 10 % a najviac 40 %, vzniká nárok na jednorazové vyrovnanie vo výške 365-násobku denného vymeriavacieho základu vynásobeného koeficientom poklesu. Ak je však pokles schopnosti pracovať viac ako 40 %, Sociálna poisťovňa priznáva úrazovú rentu. Jej výpočet predstavuje 30,4167-násobok sumy zodpovedajúcej 80 % denného vymeriavacieho základu krát koeficient poklesu pracovnej schopnosti. Tieto dávky môžete poberať popri výplate z vlastnej komerčnej poistky.
Pri riešení škody na firemnom vozidle a administratíve okolo PZP nezabudnite na špecifiká, ktoré vyžaduje povinné zmluvné poistenie podnikateľského vozidla. Ak druhý vodič nespolupracuje, dá sa vykonať rýchle overenie poisťovateľa vozidla podľa EČV cez register Slovenskej kancelárie poistiteľov.
Náhrada nákladov na liečenie a zákonný limit 23 242,70 eura
Závažný úraz chrbtice a trvalé následky so sebou prinášajú obrovskú finančnú záťaž ešte v čase, kým sa rozhodne o trvalých následkoch. Špeciálne rehabilitácie, pobyt v Národnom rehabilitačnom centre v Kováčovej, doplatky za lieky, prenájom polohovateľnej postele či cesty k lekárom stoja tisíce eur. Zdravotné poistenie preplatí iba štandardnú ústavnú starostlivosť.
Zákon č. 461/2003 Z. z. o sociálnom poistení v § 99 ods. 2 jasne stanovuje, že maximálna náhrada nákladov spojených s liečením zo sociálneho úrazového poistenia predstavuje 23 242,70 eura. Tento limit slúži práve na preplatenie účelne vynaložených výdavkov, ktoré neuhradila zdravotná poisťovňa, ak ide o pracovný úraz. Pri nezavinených civilných nehodách sa všetky preukázané náklady uplatňujú voči PZP vinníka bez tohto obmedzenia, až do celkového zákonného limitu na zdravie.
Ktoré doklady musíte bezpodmienečne zbierať
Likvidačné oddelenie poisťovne neuzná žiadny náklad bez originálneho účtovného dokladu a lekárskeho odporúčania. Zbierajte:
- Lekárske predpisy a odporúčania lekára na špecializovanú rehabilitáciu a fyzioterapiu.
- Faktúry a príjmové doklady zo súkromných rehabilitačných centier.
- Doklady o kúpe zdravotníckych a ortopedických pomôcok (korzety, barly, vozíky, antidekubitné matrace).
- Knihu jázd alebo lístky z verejnej dopravy na preukázanie nákladov na prepravu k špecialistom.
Okrem nákladov na liečbu nesmiete zabúdať ani na majetkovú škodu na aute. Podrobné pravidlá o tom, čo všetko zahŕňajú limity PZP pri zachraňovacích nákladoch a odťahu z miesta havárie, pomôžu získať späť každé euro vynaložené v núdzi.
Premlčacia doba a správa poistnej zmluvy
Právo na poistné plnenie sa premlčuje. Podľa Občianskeho zákonníka č. 40/1964 Zb. (§ 101 a § 104) platí trojročná premlčacia doba. Začína plynúť rok po vzniku poistnej udalosti. Ak teda úraz chrbtice a trvalé následky nenahlásite včas a nedodáte lekárske posudky, poisťovňa po uplynutí lehoty vznesie námietku premlčania a legálne vám nevyplatí nič.
Ak po nehode zistíte, že vaša súčasná zmluva má mizerné krytie, môžete ju ukončiť. Zákon stanovuje, že výpoveď poistnej zmluvy ku koncu poistného obdobia musí byť doručená najmenej 6 týždňov pred jeho uplynutím (§ 800 ods. 1 Občianskeho zákonníka). Ak ste uzatvorili novú poistku, platí právo na výpoveď do dvoch mesiacov po uzavretí zmluvy s osemdennou výpovednou lehotou. Pri plánovaní rodinných výdavkov a prehodnocovaní zmlúv je užitočné poznať aj to, ako sa mení povinné zmluvné poistenie po odchode na penziu a aké zľavy poisťovne poskytujú.
Zhrnutie hlavných bodov pre úspešné odškodnenie
Aby ste po autonehode neprišli o tisíce eur, držte sa týchto overených pravidiel:
- Vyhľadajte lekára do niekoľkých hodín od nárazu a trvajte na zapísaní presného úrazového deja.
- Pri pretrvávajúcej bolesti vyžadujte CT alebo MRI vyšetrenie, ktoré zachytí mäkké tkanivá a vylúči tvrdenia poisťovne o starom opotrebovaní.
- O trvalé následky z komerčnej poistky žiadajte až po ustálení stavu, najskôr 12 mesiacov po nehode.
- Uplatnite si nároky paralelne: bolestné a sťaženie uplatnenia z PZP vinníka, plnenie z vlastného úrazového poistenia aj dávky zo Sociálnej poisťovne.
- Odkladajte si všetky doklady o nákupoch pomôcok, doplatkoch na lieky a platbách za rehabilitácie.
Časté otázky o úrazoch chrbtice a poistnom plnení
Prečo mi poisťovňa odmietla vyplatiť whiplash syndróm po náraze zozadu?
Podvrtnutie krčnej chrbtice zvyčajne nezanecháva objektívny nález na RTG snímke. Poisťovne ho vnímajú ako subjektívnu bolesť mäkkých tkanív, ktorú oceňovacie tabuľky trvalých následkov hodnotia 0 %. Ak nemáte poistené denné odškodné za dobu liečenia s preukázanou dobou liečby, samotný nárok na trvalé následky bez štrukturálneho poškodenia stavcov nevzniká.
Môžem dostať plnenie za bolesť z PZP vinníka aj z mojej úrazovky naraz?
Áno. Tieto nároky stoja na odlišnom právnom základe. Komerčné úrazové poistenie plní dohodnutú poistnú sumu podľa zmluvy bez ohľadu na zavinenie. PZP vinníka nehody hradí zákonné odškodnenie za bolesť, stratu na zárobku a sťaženie spoločenského uplatnenia podľa zákona č. 437/2004 Z. z. Tieto plnenia sa navzájom neodpočítavajú.
Kedy najskôr môžem poslať poisťovni tlačivá na trvalé následky?
Najskôr po uplynutí 12 mesiacov odo dňa úrazu. Poisťovňa vyžaduje ustálenie zdravotného stavu, aby bolo jasné, aké funkčné poškodenie chrbtice zostalo po operáciách a rehabilitáciách trvalé. Ak žiadosť pošlete skôr, proces likvidácie sa preruší až do uplynutia jednoročnej lehoty.
Čo robiť, ak lekár našiel vyskočenú platničku, no poisťovňa tvrdí, že išlo o chorobu?
Požiadajte o doplňujúci posudok rádiológa z magnetickej rezonancie (MRI). V správe musí byť výslovne zaznamenaný posttraumatický edém kostnej drene alebo akútne natrhnutie väzivového prstenca, čo jednoznačne potvrdzuje náhly vplyv kinetickej energie pri nehode. V prípade zamietnutia podajte písomné odvolanie a pripojte záznam polície potvrdzujúci silu nárazu.